
Amplitudes (NASDAQ:AMPL) Umsätze im 4. Quartal 2025 übertreffen die Schätzungen, Ausblick für das nächste Jahr ist optimistisch

Die digitale Analyseplattform Amplitude (NASDAQ:AMPL)
Ist jetzt der richtige Zeitpunkt, Amplitude zu kaufen?
Amplitude (AMPL) Q4 CY2025 Highlights:
- Umsatz: 91,43 Millionen US-Dollar gegenüber Analystenschätzungen von 90,35 Millionen US-Dollar (17 % Wachstum gegenüber dem Vorjahr, 1,2 % übertroffen)
- Bereinigter Gewinn je Aktie (EPS): 0,04 US-Dollar gegenüber Analystenschätzungen von 0,05 US-Dollar (im Rahmen der Erwartungen)
- Bereinigtes Betriebsergebnis: 4,18 Millionen US-Dollar gegenüber Analystenschätzungen von 4,59 Millionen US-Dollar (4,6 % Marge, weitgehend im Rahmen der Erwartungen)
- Umsatzprognose für Q1 CY2026 beträgt beim Mittelwert 92,7 Millionen US-Dollar und liegt damit etwa im Rahmen der Erwartungen der Analysten
- Bereinigte EPS-Prognose für das kommende Geschäftsjahr 2026 liegt beim Mittelwert bei 0,11 US-Dollar und verfehlt damit die Analystenschätzungen um 9,8 %
- Betriebsmarge: -20,8 %, verbessert von -45,4 % im gleichen Quartal des Vorjahres
- Free Cashflow-Marge: 12,2 %, gestiegen von 3,8 % im Vorquartal
- Kunden: 4.700, gestiegen von 4.500 im Vorquartal
- Netto-Umsatzbindungsrate: 104 %, gestiegen von 102 % im Vorquartal
- Jährlich wiederkehrender Umsatz: 366 Millionen US-Dollar (17,3 % Wachstum gegenüber dem Vorjahr, übertroffen)
- Börsenwert: 847,6 Millionen US-Dollar
Unternehmensübersicht
Aus der Erkenntnis heraus, dass Unternehmen im Hinblick auf das Verständnis des Nutzerverhaltens in ihren digitalen Produkten im Dunkeln tappten, bietet Amplitude (NASDAQ:AMPL) eine digitale Analyseplattform an, die Unternehmen dabei unterstützt, zu verstehen, wie Menschen ihre digitalen Produkte nutzen, um Nutzererfahrungen zu verbessern und das Umsatzwachstum zu fördern.
Umsatzwachstum
Die langfristige Umsatzentwicklung eines Unternehmens kann ein Indikator für dessen Gesamtqualität sein. Jedes Unternehmen kann ein oder zwei gute Quartale vorlegen, aber die besten wachsen kontinuierlich über einen langen Zeitraum. Glücklicherweise war das annualisierte Umsatzwachstum von Amplitude in den letzten fünf Jahren mit 27,3 % beeindruckend. Das Wachstum übertraf den Durchschnitt von Softwareunternehmen und zeigt, dass das Angebot bei den Kunden gut ankommt.
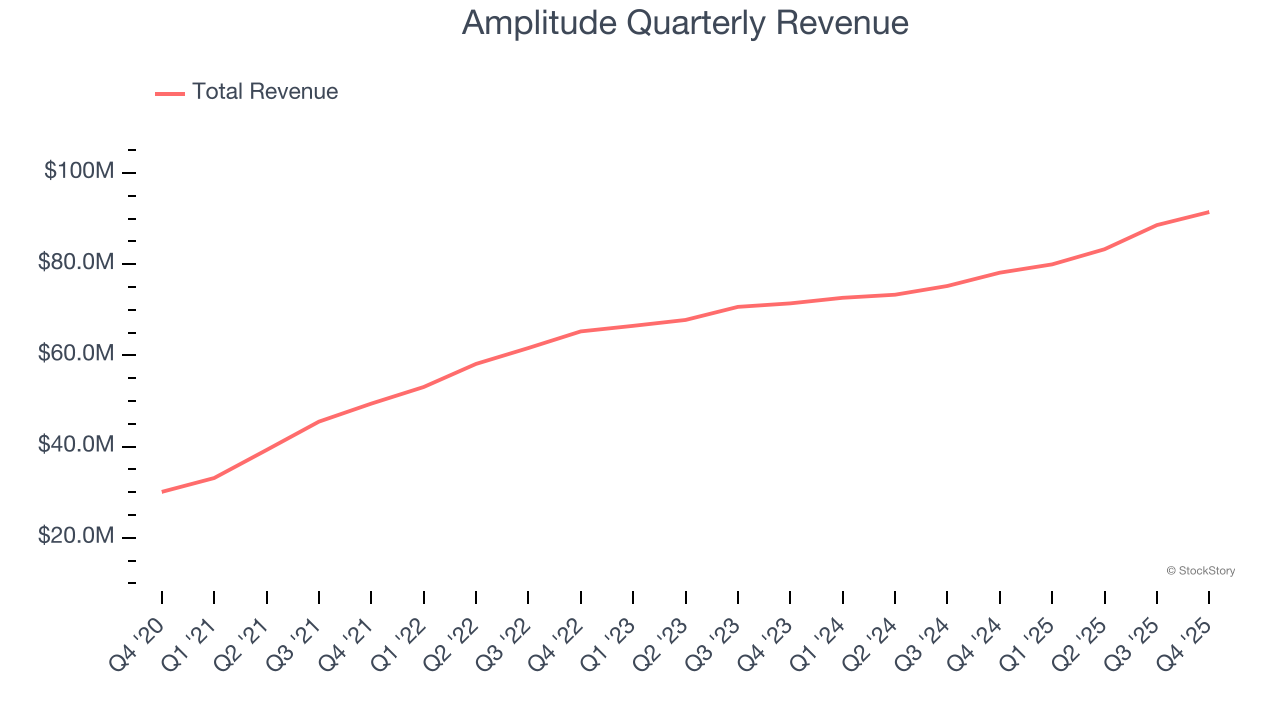
Wir bei StockStory legen den größten Wert auf langfristiges Wachstum, aber im Softwarebereich kann ein historischer Zeitraum von fünf Jahren aktuelle Innovationen oder disruptive Branchentrends übersehen. Die jüngste Entwicklung von Amplitude zeigt, dass die Nachfrage deutlich nachgelassen hat, da das annualisierte Umsatzwachstum in den letzten zwei Jahren mit 11,5 % deutlich unter dem Fünfjahrestrend lag.
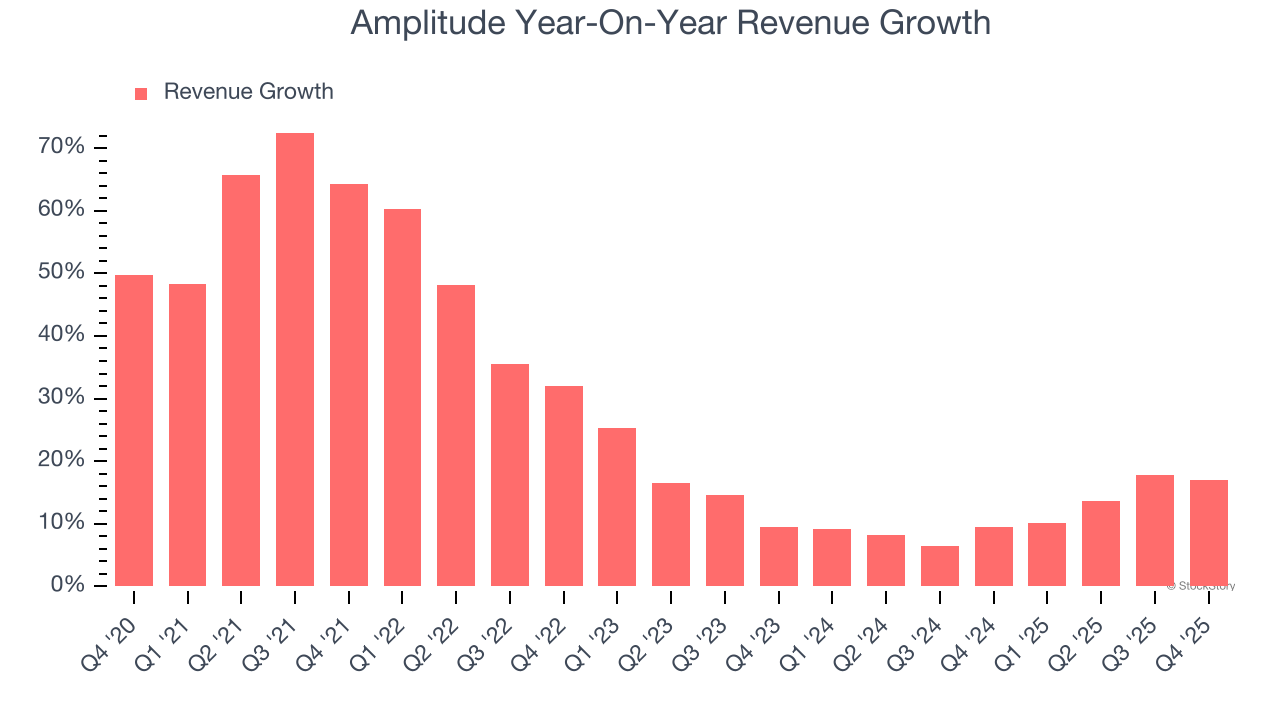
In diesem Quartal meldete Amplitude ein Umsatzwachstum von 17 % gegenüber dem Vorjahr, und der Umsatz von 91,43 Millionen US-Dollar übertraf die Schätzungen der Wall Street um 1,2 %. Das Management prognostiziert für das nächste Quartal einen Umsatzanstieg von 15,9 % gegenüber dem Vorjahr.
Blickt man weiter voraus, so erwarten Sell-Side-Analysten in den nächsten zwölf Monaten ein Umsatzwachstum von 13,7 %. Obwohl diese Prognose darauf hindeutet, dass neue Produkte und Dienstleistungen die Gesamtleistung verbessern werden, liegt sie immer noch unter dem Branchendurchschnitt.
Während die Wall Street Nvidia auf Allzeithochs jagt, dominiert ein weniger bekannter Halbleiterzulieferer eine entscheidende KI-Komponente, ohne die diese Giganten nicht bauen können.
Jährlich wiederkehrender Umsatz
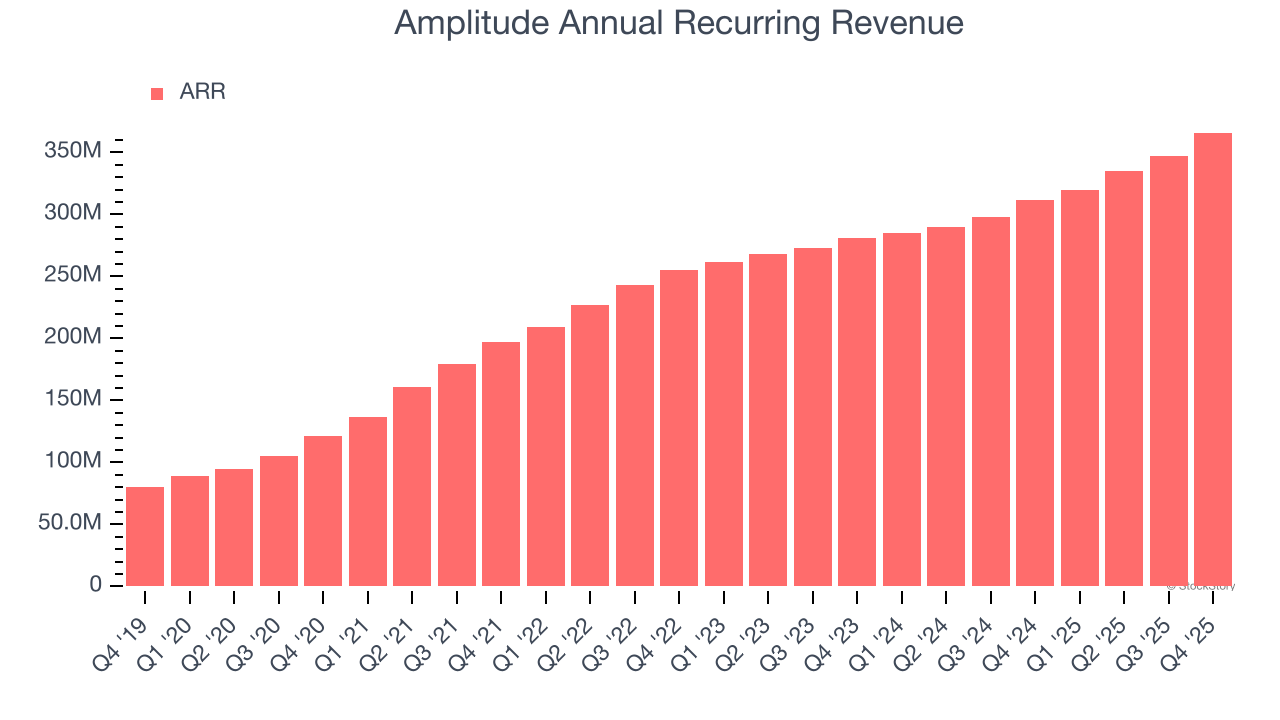
Während der gemeldete Umsatz eines Softwareunternehmens auch margenarme Posten wie Implementierungsgebühren enthalten kann, ist der jährlich wiederkehrende Umsatz (ARR) die Summe der vertraglich vereinbarten Umsätze der nächsten zwölf Monate, die ausschließlich aus Software-Abonnements stammen, also den margenstarken und planbaren Einnahmeströmen, die SaaS-Unternehmen so wertvoll machen.
Amplitudes ARR lag im vierten Quartal bei 366 Millionen US-Dollar und übertraf mit durchschnittlich 15,4 % jährlichem Wachstum in den letzten vier Quartalen leicht den Branchenschnitt. Diese Entwicklung entspricht dem Gesamtumsatzwachstum und zeigt, dass das Unternehmen längere Vertragsbindungen sichert. Das Wachstum trägt außerdem positiv zur Umsatzplanbarkeit von Amplitude bei, was für langfristig orientierte Investoren meist ein entscheidender Vorteil ist.
Kundenbindung
Einer der größten Vorteile des Software-as-a-Service-Geschäftsmodells (und ein Grund für die hohen Bewertungsmultiplikatoren) ist, dass Kunden im Laufe der Zeit tendenziell mehr für die Produkte und Dienstleistungen eines Unternehmens ausgeben.
Amplitudes Netto-Umsatzbindungsrate, eine wichtige Kennzahl, die misst, wie viel Geld bestehende Kunden aus dem Vorjahr heute ausgeben, lag im vierten Quartal bei 102 %. Das bedeutet, dass Amplitude seinen Umsatz um 1,5 % gesteigert hätte, selbst wenn im letzten Jahr keine neuen Kunden gewonnen worden wären.
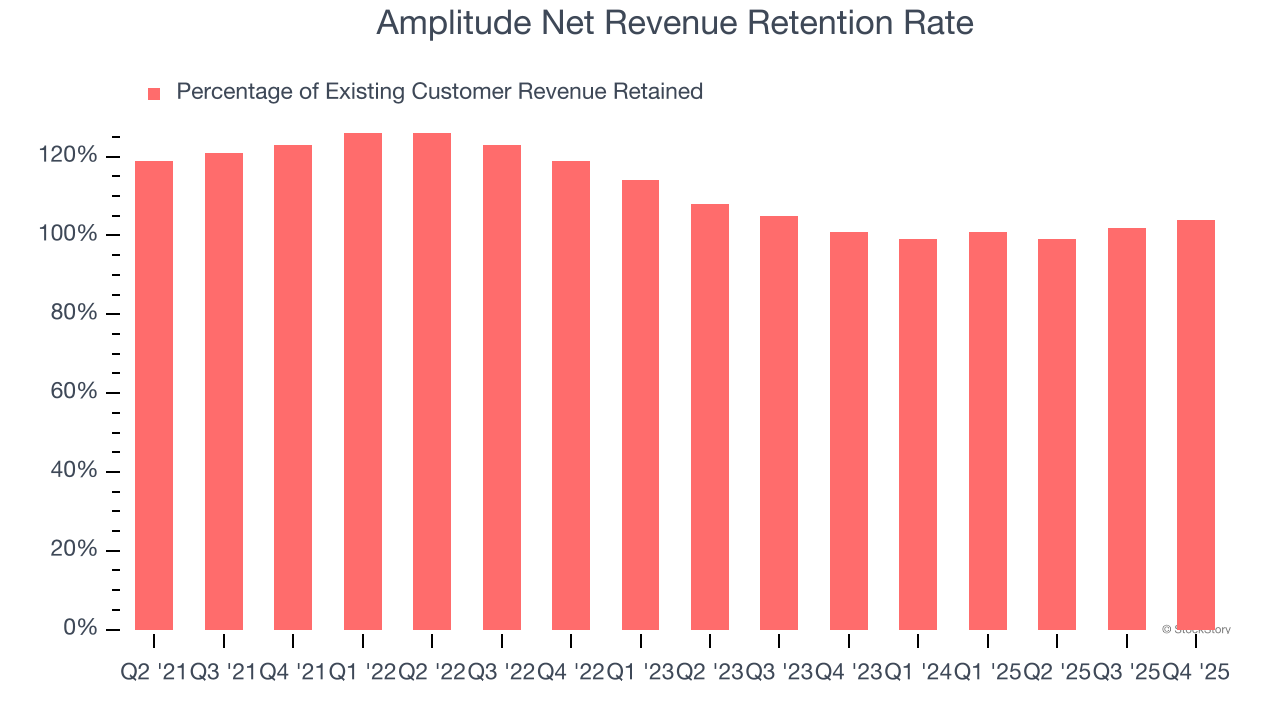
Amplitude weist eine angemessene Netto-Bindungsrate auf, was zeigt, dass das Unternehmen Kunden im Allgemeinen hält, aber hinter den besten SaaS-Unternehmen zurückbleibt, die routinemäßig Netto-Bindungsraten von über 120 % erreichen.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Amplitude
Es ist erfreulich zu sehen, dass Amplitude für das nächste Jahr weiterhin mit Umsatzwachstum rechnet. Ebenso positiv war das Wachstum der Netto-Umsatzbindungsrate. Andererseits verfehlte die EPS-Jahresprognose die Erwartungen und auch die EPS-Prognose für das nächste Quartal lag unter den Schätzungen der Wall Street. Insgesamt hätte dieses Quartal besser ausfallen können. Die Aktie stieg unmittelbar nach Bekanntgabe der Ergebnisse um 2,6 % auf 7,37 US-Dollar.
Denken wir also, dass Amplitude zum aktuellen Preis attraktiv ist? Wir sind der Meinung, dass das letzte Quartal nur ein Teil des Puzzles bezüglich der langfristigen Unternehmensqualität ist. Qualität, kombiniert mit der Bewertung, kann helfen zu bestimmen, ob die Aktie ein Kauf ist.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Amazon (AMZN.US) CEO: Die Kapazitäten von AWS Cloud Computing sind bis 2027 vollständig ausverkauft, auch für 2028 haben Kunden bereits große Kapazitäten zugesagt.
Jassy erklärte am Freitag, dass aufgrund der ständig steigenden Nachfrage nach künstlicher Intelligenz (AI)-Infrastruktur die Cloud-Kapazitäten von Amazon AWS bis 2027 praktisch ausverkauft sind und auch für 2028 bereits große Kapazitäten von Kunden reserviert wurden.

AI-Handel bricht ein – Wird Anthropic den „Super-IPO“ verschieben? Es sind nicht mehr viele Tage bis zum geplanten Börsengang Mitte November.
Das Zeitfenster ist äußerst knapp – gemäß den Vorgaben der SEC muss die S-1 Einreichung spätestens bis nächste Woche erfolgen, und laut Prognosemarkt liegt die Wahrscheinlichkeit eines Börsengangs noch in diesem Jahr bei etwa 80%. Der Ausverkauf im KI-Sektor wirft einen Schatten auf die Aussichten vor dem Börsengang; die zuvor für September geplante Börsennotierung ist bereits gescheitert. Mehrere Marktteilnehmer äußern, dass Anthropic möglicherweise unter Druck steht, den Börsengang zu verschieben, aber einige Analysten betonen, dass der dringende Kapitalbedarf des Unternehmens den Verbleib beim ursprünglichen Plan vorantreiben könnte.
Krypto-Preise
Mehr


