
Verteidigungsaktien stiegen seit Trumps Zollschock um 100 %: Ist die Rallye vorbei?

Rüstungsaktien haben in den letzten Monaten eine der stärksten Rallyes hingelegt, und laut Wall Street könnte diese Bewegung noch in den Anfängen stehen.
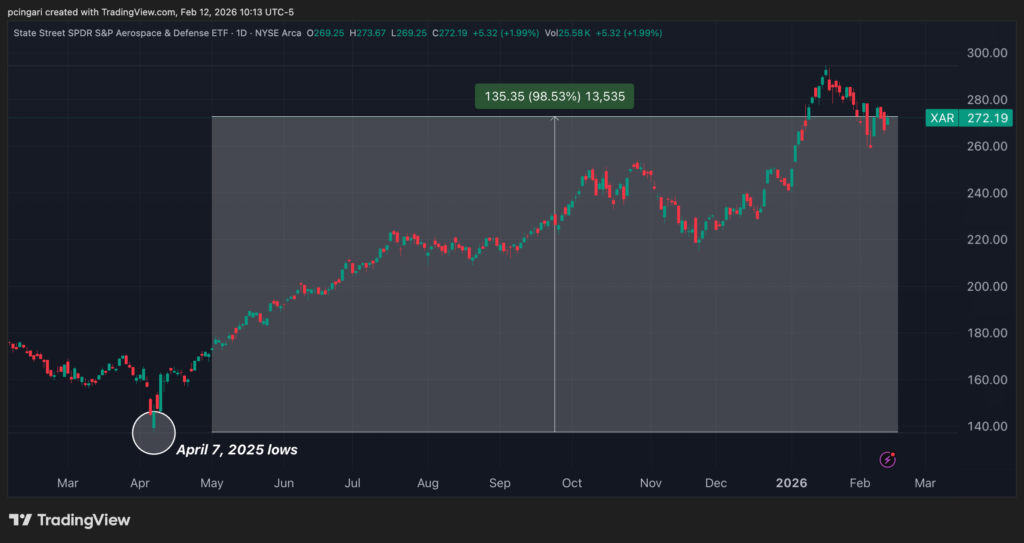
Aktien von Rüstungsunternehmen – genau verfolgt durch das State Street SPDR S&P Aerospace & Defense ETF (NYSE:XAR) – haben sich seit den Tiefständen im April 2025 nahezu verdoppelt.
Nur Goldminenunternehmen verzeichneten in diesem Zeitraum eine noch stärkere Erholung.
Für die Rüstungsindustrie übertrifft die aktuelle 10-Monats-Rendite nun den Anstieg, der nach März 2009 verzeichnet wurde.
Die Frage, die sich Investoren nun stellen: Ist die Bewegung zu weit und zu schnell gegangen, oder holen die Fundamentaldaten auf?
Chart: State Street SPDR S&P Aerospace & Defense ETF seit den Tiefstständen im April 2025 fast 100% im Plus
Rüstungsetats steigen – rasant
In einer am Donnerstag veröffentlichten Notiz bezeichnete Bank of America-Aktienanalyst Ronald Epstein das aktuelle Umfeld der Rüstungsindustrie als den „Aufstieg eines neuen modernen Zeitalters“.
Die weltweiten Rüstungsausgaben beschleunigen sich.
Der US-Rüstungsetat übersteigt mittlerweile die Marke von 1 Billion US-Dollar. Die NATO-Staaten bewegen sich darauf zu, bis 2035 3,5 % des Bruttoinlandsprodukts für die Kernverteidigung auszugeben.
Wenn Nicht-US-NATO-Mitglieder dieses Ziel von 3,5 % erreichen, würde sich das Budget laut BofA Global Research um rund 370 Milliarden US-Dollar erhöhen.
Epstein sieht insbesondere den Schiffbau sowie Luft- und Raketenabwehrsysteme, einschließlich Initiativen wie dem „Goldenen Dom“, als zentrale Wachstumsfelder. Die Bestände an Raketen und Munition sind nach Jahren der Unterstützung für die Ukraine und andere Verbündete weiterhin erschöpft.
Die Bank erwartet, dass „Prime“-Auftragnehmer wie Northrop Grumman Corp. (NYSE:NOC), RTX Corp. (NYSE:RTX) und L3Harris Technologies Inc. (NYSE:LHX) am meisten profitieren werden.
1,5 Billionen Dollar Etat in Aussicht?
Auf einem kürzlich von der Bank of America veranstalteten Defense Outlook Forum äußerte sich der pensionierte General Arnold Punaro optimistisch, dass der US-Rüstungsetat auf 1,5 Billionen Dollar anwachsen könnte.
Dies würde eine Steigerung von etwa 50 % gegenüber dem Niveau des Haushaltsjahres 2026 bedeuten.
Nicht alle halten diesen Sprung für realistisch. Die Analysten Doug Berenson und Todd Harrison merken an, dass bedeutendes Wachstum angesichts eines Bundesdefizits von rund 42 Billionen Dollar schwierig werden dürfte.
Trotzdem erscheint die Richtung klar: Aufwärts, nicht abwärts.
Das Bedrohungsumfeld bleibt angespannt. Die Spannungen im Nahen Osten halten an. Russlands Krieg in der Ukraine dauert an. Der strategische Fokus auf den Pazifik nimmt zu.
KI und Automatisierung: Das neue Schlachtfeld
Zukünftige Kriege werden nicht wie die vergangenen aussehen. Die Bank of America hebt die wachsende Bedeutung von Automatisierung, Autonomie und Künstlicher Intelligenz in allen Bereichen der Kriegsführung hervor.
Das Verteidigungsministerium drängt die Auftragnehmer, ihre Produktion zu steigern, die Kosten zu senken und einen nachhaltigen Software-Vorteil aufzubauen.
Autonome Systeme und die Einführung von KI auf Unternehmensebene werden zur Pflicht.
Laut Epstein könnten Rüstungsunternehmen, die KI sowohl auf Unternehmens- als auch auf Gefechtsebene integrieren, Margen erreichen, die denen der zivilen Luftfahrt oder von Technologieunternehmen ähneln.
Haben Rüstungsaktien zu stark zugelegt?
Eine fast 100%ige Rally im Rüstungssektor weckt natürlich Bewertungsbedenken.
Doch im Gegensatz zu spekulativen Tech-Rallyes, die rein von Stimmung getrieben sind, scheint diese Bewegung auf Fundamentaldaten zu beruhen.
Regierungen verpflichten sich zu mehrjährigen Budgeterhöhungen, geopolitische Spannungen bleiben in mehreren Regionen hoch, weltweite Raketen- und Munitionsbestände sind erschöpft, und Verteidigung ist sowohl in den USA als auch bei NATO-Verbündeten eine klare politische Priorität.
Die Bewertungen sind gestiegen, aber auch die Gewinnschätzungen klettern, da der Auftragsbestand wächst und die Kapazitäten ausgebaut werden.
Wenn die Bank of America recht hat, erleben Investoren möglicherweise immer noch die Anfangsphase eines strukturellen Aufschwungs – und nicht das Ende einer taktischen Zwischenerholung.
Bild: Shutterstock
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


