Bitget App
Trade smarter
Krypto kaufenMärkteTradenFuturesStocksEarnInstitutionKI und mehr
Bitcoin-Kollateral-Dominanz bleibt stabil, während Wale während Marktrückgängen akkumulieren

Bitcoin-Kollateral-Dominanz bleibt stabil, während Wale während Marktrückgängen akkumulieren

CoinEditionCoinEdition2026/02/10 11:05
Original anzeigen
Von:CoinEdition

Bitcoin dient weiterhin als primärer Sicherheitenwert für kryptobesicherte Kredite, selbst wenn die Marktvolatilität zu Kursrückgängen und vermehrten Liquidationen führt. Daten von CryptoQuant und plattformspezifische Kennzahlen von Nexo zeigen, dass Kreditnehmer und Großanleger ihre Positionen in Bitcoin gehalten haben, anstatt in alternative Vermögenswerte zu wechseln.

Die vierteljährlichen Daten zur Zusammensetzung der Sicherheiten bei Nexo, die den Zeitraum vom ersten Quartal 2024 bis zum ersten Quartal 2026 abdecken, zeigen, dass Bitcoin konstant den größten Anteil an der Kreditbesicherung ausmacht. In dem beobachteten Zeitraum lag der Anteil von Bitcoin bei etwa 54% bis 60% der gesamten Sicherheiten.

Nach einem kurzfristigen Rückgang Anfang 2024 stieg der Anteil von Bitcoin bis Ende 2024 und Anfang 2025 wieder an und erreichte knapp 60%. Im ersten Quartal 2026 lag die Dominanz von Bitcoin bei 56,2%, selbst als sich die allgemeinen Marktbedingungen abschwächten.

Andere Krypto-Assets bildeten die zweitgrößte Kategorie und schwankten meist zwischen Mitte 20% und niedrigen 30%. Der Anteil von Ethereum sank von mittleren Zehnerwerten Anfang 2024 auf einstellige Werte Anfang 2025, bevor er später im Zeitraum wieder auf etwas über 12% anstieg. Stablecoins blieben während des gesamten Zeitraums unter 4%.
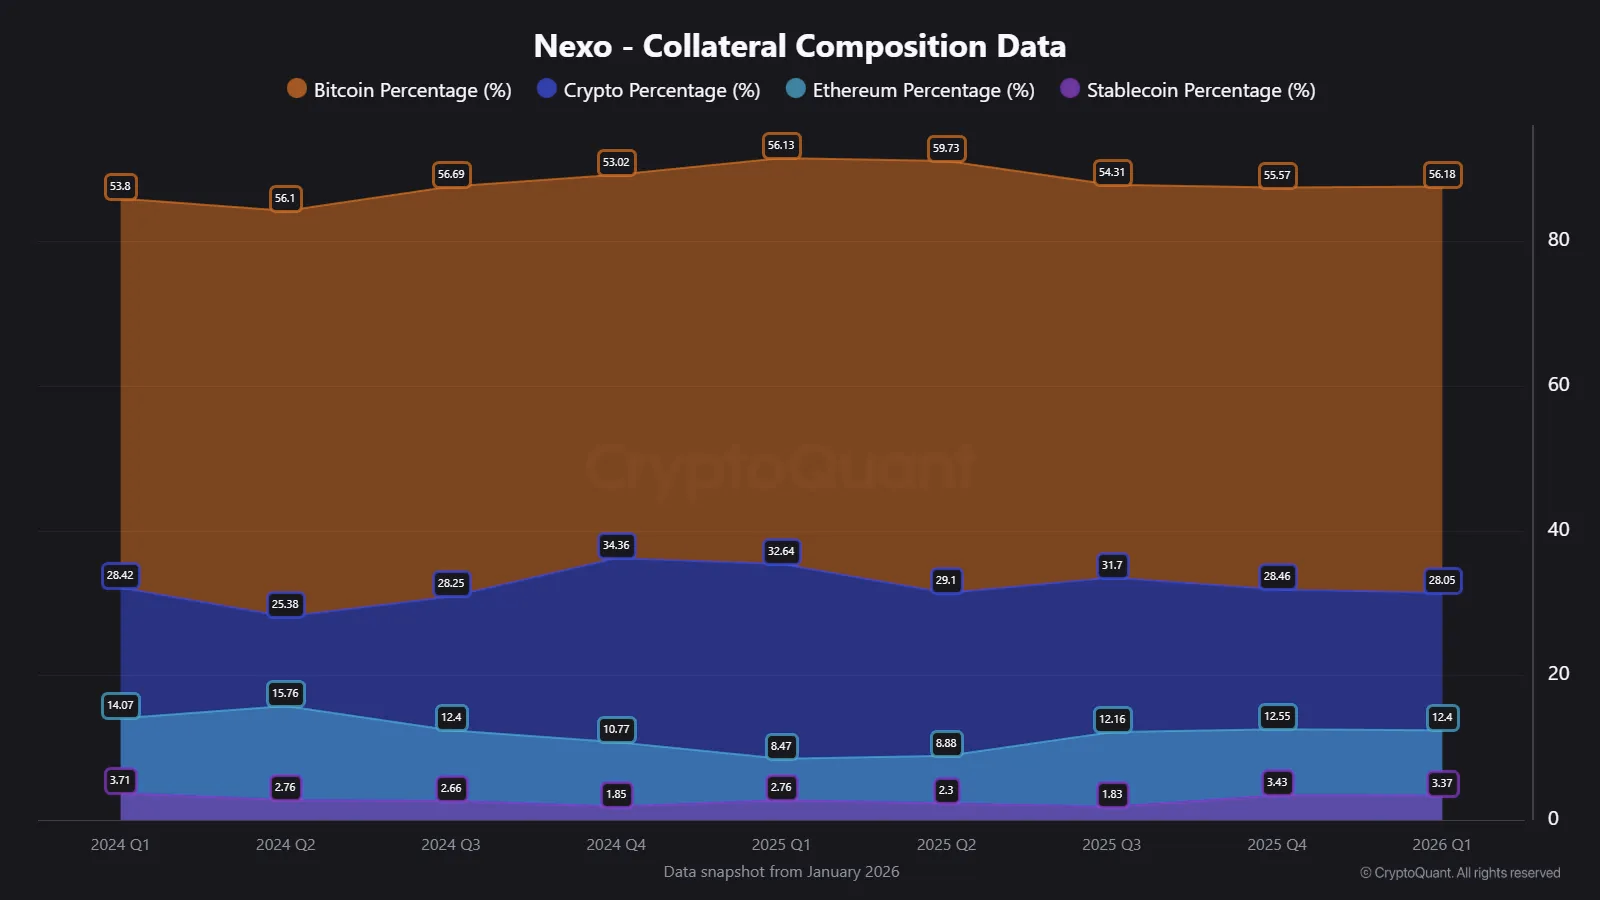
Bitcoin-Kollateral-Dominanz bleibt stabil, während Wale während Marktrückgängen akkumulieren image 0 Quelle: CryptoQuant

On-Chain-Daten von CryptoQuant deuten ebenfalls auf eine erneute Akkumulation durch Großanleger während der jüngsten Kursschwäche hin. Am 6. Februar verzeichneten Akkumulator-Adressen Zuflüsse von 66.940 BTC, was den größten Tageszufluss im aktuellen Marktzyklus darstellt.

(adsbygoogle = window.adsbygoogle || []).push({});

Historische Daten zeigen ähnliche Akkumulationsspitzen während früherer Abschwünge in den Jahren 2020–2021 und 2022–2023. Der jüngste Anstieg, gestützt durch einen steigenden 30-Tage-Durchschnitt, spricht für anhaltende Zuflüsse statt vereinzelter Transfers.

Außerdem verzeichneten am 9. Februar Spot-Bitcoin-ETFs Zuflüsse in Höhe von 145 Mio. US-Dollar, wobei Grayscale (GBTC) mit etwa 130,54 Mio. US-Dollar den größten Zufluss verzeichnete, gefolgt von Ark & 21Shares (ARKB) mit 14,09 Mio. US-Dollar, VanEck (HODL) mit 12 Mio. US-Dollar, Franklin (EZBC) mit 6,14 Mio. US-Dollar und schließlich Fidelity (FBTC) mit 3,08 Mio. US-Dollar. BlackRock’s IBIT war der einzige Fonds mit einem Abfluss an diesem Tag in Höhe von 20,85 Mio. US-Dollar.

Verwandt: Bitcoin stabilisiert sich um 70.000 US-Dollar, nachdem heftige Verkäufe das Marktvertrauen erschüttert haben


0
0

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.

PoolX: Locked to Earn
APR von bis zu 10%. Mehr verdienen, indem Sie mehr Lockedn.
Jetzt Lockedn!

Das könnte Ihnen auch gefallen

Die Marktnarrative in den USA schwenken drastisch um: von „AI-Deflationsthese und kontrollierbare US-Staatsanleihen“ hin zu „AI treibt Anleihenmärkte an ihre Grenzen, Besant kann langfristige Zinsen nicht kontrollieren“.

Die Deutsche Bank weist darauf hin, dass die Markt-Erzählung zur US-Wirtschaft sich von „KI senkt die Inflation“ zu „KI führt zu Emissionssteigerungen und erhöht die US-Staatsanleiherenditen“ gewandelt hat, aber die pessimistischen Gefühle könnten übertrieben sein. Die Bank ist der Meinung, dass das tatsächlich unterschätzte Risiko darin besteht, dass es im KI-Ökosystem zu Sicherheitsvorfällen kommt, IPOs scheitern oder die Einnahmen hinter den Erwartungen zurückbleiben, was wiederum den US-Dollar beeinträchtigen und den Anleihemarkt unterstützen würde. Darüber hinaus setzt die schwierige Haushaltslage Frankreichs den Euro weiter unter Druck.

华尔街见闻•2026/10/11 07:41

Deutsche Bank: Die fünfte Welle der Tech-Aktien-Rallye am US-Aktienmarkt seit Ende Juli ist vorbei – bereiten Sie sich auf eine umgekehrte V-Umkehr vor.

Die Deutsche Bank hat ihre Bewertung für US-Technologieaktien von "Übergewichtung" auf "Neutral" herabgestuft und darauf hingewiesen, dass die fünfte Rallye der Technologieaktien, die am 29. Juli begonnen hat, sich dem oberen Rand des langfristigen Trendkanals nähert. Der verbleibende Aufwärtsspielraum beträgt derzeit nur etwa 4 Prozentpunkte, während die historische Entwicklung ein Abwärtsrisiko von bis zu 16 Prozentpunkten zeigt. Es wird erwartet, dass Kapital in andere Sektoren umgeschichtet wird. Da der europäische Markt eine geringere Technologielast besitzt, dürfte er relativ profitieren. Es wird jedoch betont, dass der langfristige Trend zur Outperformance von Technologieaktien weiterhin bestehen bleibt.

华尔街见闻•2026/10/11 04:01

Wie teuer ist die Mietung von KI-Rechenleistung in den USA? Der „Spotpreis“ beträgt das Doppelte eines langfristigen Vertrags und das Vierfache der Rentabilitätsgrenze für Cloud-Anbieter.

Die kurzfristigen Spot-Mietpreise für AI-Rechenleistung erreichen bis zu 40 bis 50 Milliarden US-Dollar pro Gigawatt und Jahr, während die Preise für langfristige Verträge nur bei 20 Milliarden US-Dollar pro Jahr liegen. Die Gewinnschwelle für Supercomputing-Cloud-Betreiber liegt bei etwa 12 Milliarden US-Dollar pro Jahr. Laut einer Analyse von Goldman Sachs mieten Hyperscaler-Cloud-Anbieter wie Google die Rechenleistung mit hohen Aufschlägen, weil sie mit dem Ausbau der eigenen Kapazitäten nicht Schritt halten können. Sobald die eigene Kapazität ausgebaut ist, werden die Spot-Aufschläge verschwinden.

华尔街见闻•2026/10/11 03:41
Wie teuer ist die Mietung von KI-Rechenleistung in den USA? Der „Spotpreis“ beträgt das Doppelte eines langfristigen Vertrags und das Vierfache der Rentabilitätsgrenze für Cloud-Anbieter.