

Die Abhängigkeit des Ethereum-Ökosystems von zentralisierten Stablecoins zwingt es, sich einer grundlegenden Abrechnung zu stellen.
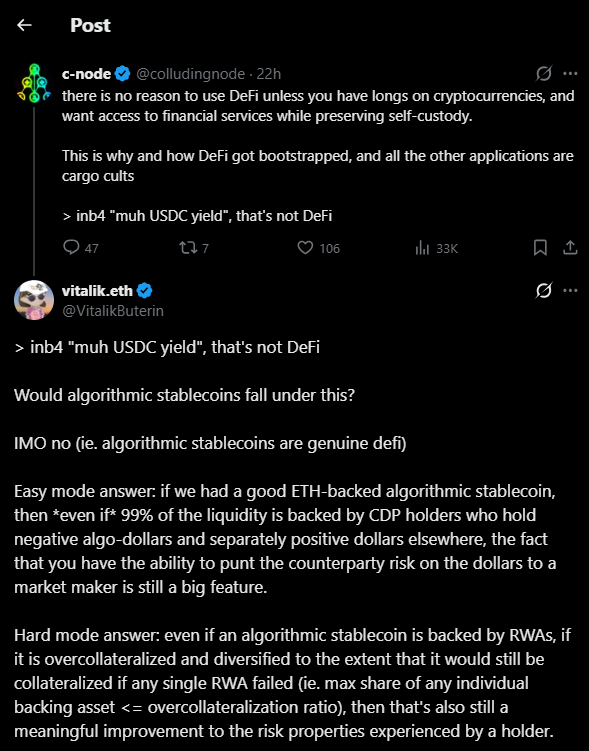
Vitalik Buterin, der Mitbegründer des Netzwerks, hat beliebte Stablecoin-Strategien im dezentralen Bankwesen in Frage gestellt. Er ist der Meinung, dass viele der derzeit auf dem Markt befindlichen Produkte nicht so funktionieren, wie DeFi es sollte. In seinen Bemerkungen auf X machte er deutlich, dass sich die Branche von ihrem Hauptziel entfernt hat, nämlich Risiken zu verteilen, anstatt lediglich von zentralisierten Vermögenswerten zu profitieren.
Buterin war überzeugt, dass DeFi seine Art der Risikoverteilung und -verwaltung ändern müsse. Es sollte nicht nur Einkommen aus von traditionellen Unternehmen gehaltenen Token generieren, sondern auch das dezentrale Risikomanagement bieten, für das DeFi ursprünglich gedacht war.
Er kritisierte insbesondere „USDC-Yield“-Produkte und sagte, dass sie sich zu sehr auf zentralisierte Emittenten verlassen und die Gefahr, dass ein einziges Unternehmen die Kontrolle hat, nicht ausreichend mindern. Er bemerkte, dass diese Kreditmodelle nicht das dezentrale Risikomanagement bieten, für das DeFi gedacht war, auch wenn er keine Plattformen namentlich erwähnte.
 Quelle: @VitalikButerin
Alternative Modelle für das Design von Stablecoins
Der Ethereum-Mitbegründer hat Stablecoins nicht vollständig abgelehnt. Er skizzierte zwei verschiedene Ansätze, die seiner Meinung nach besser zum ursprünglichen Zweck von DeFi passen. Der erste ist ein durch Ether besicherter Stablecoin, der Algorithmen nutzt. Der zweite ist ein Stablecoin, der durch reale Vermögenswerte gedeckt ist, aber mit zusätzlicher Besicherung zu seinem Schutz.
Buterin stellte klar, dass die Mehrheit der Menschen den Stablecoin möglicherweise erhält, indem sie mit einer durch ETH besicherten Alternative gegen ihre Kryptowährungsbestände leihen. Die Verlagerung des Risikos von einem einzigen Emittenten auf offene Märkte ist entscheidend. „Die Tatsache, dass man die Möglichkeit hat, das Gegenparteirisiko bezüglich der Dollar an einen Market Maker weiterzugeben, ist immer noch ein großes Merkmal“, erklärte er. Das setzt mehr Vertrauen in offene Märkte als in ein einzelnes Unternehmen.
Aber, so Buterin, könnten Stablecoins, die reale Vermögenswerte nutzen, bei einer geeigneten Konstruktion dennoch funktionieren. Eine fehlgeschlagene Investition würde das gesamte System nicht destabilisieren, wenn diese Coins über ausreichend zusätzliche Absicherung verfügen und ihre Bestände breit streuen. Die Inhaber sind weniger gefährdet. Ihm ist es wichtiger, dass sie durch ein robustes, dezentrales Sicherheitsnetz geschützt sind, als dass sie auf externe Ressourcen zurückgreifen.
Große Plattformen sind stark abhängig von USDC
Die Zahlen zeigen, in welchem Ausmaß zentralisierte Stablecoins in aktuellen Kreditgeschäften verwendet werden. Derzeit befinden sich über 4,1 Milliarden USDC im Ethereum-Protokoll auf der Hauptplattform von Aave. Der Markt wird laut Dashboard-Daten des Protokolls insgesamt mit etwa 36,4 Milliarden Dollar bewertet, wovon 2,77 Milliarden Dollar ausgeliehen wurden. Kritiker bezeichnen dies als einen „Single Point of Failure“, der verteilten Hauptbüchern widerspricht.
Dieser Wandel wird bereits vom Sky Protocol (ehemals MakerDAO) getestet, das schätzt, dass sein USDS-Angebot bis Ende 2026 21 Milliarden Dollar erreichen wird. Mit einer Pipeline verschiedener Real-World-Asset-Yields versucht Sky zu zeigen, dass überbesicherte Modelle skalierbar genug sind, um eine erhebliche Bedrohung für die Marktdominanz von USDC darzustellen.
Jetzt steckt DeFi in einer Legacy-Falle fest. Viele Protokolle haben im Streben nach schnellem Wachstum tatsächliche Freiheit für günstige Liquidität geopfert und sind dadurch stark von zentralisierten Stablecoins abhängig geworden. Hier wird es etwas komplizierter: Es ist schwer, etwas als „autonom“ zu bezeichnen, wenn die gesamte Basis weiterhin einem Konzernsitz gegenüber rechenschaftspflichtig bleibt. Wenn DeFi eine langfristige Lösung sein soll, sollten diese zentralisierten Komponenten als temporäre Unterstützung und nicht als Klebstoff betrachtet werden, der das System zusammenhält.
Buterins jüngste Kommentare bauen auf seiner früheren Kritik auf. Am 11. Januar argumentierte er, dass Ethereum widerstandsfähigere Stablecoins brauche. Pläne, die zentralisierte Unternehmen und nationale Währungen überbetonen, sollten vermieden werden, so seine Aussage.
Während der Diskussion erklärte er, dass Stablecoins langfristige Probleme wie instabile Währungen und schwächelnde Regime angehen müssen. Sie müssen auch resistent gegen Preismanipulationen und Codierungsfehler sein. Sein Hauptziel für DeFi ist es, selbstgenügsame, autonome Systeme zu entwickeln. Er erwartet, dass die Community über kurzfristige Vorteile hinausblickt und durch die Förderung von Mechanismen zur Risikostreuung etwas aufbaut, das gegen Abschwünge in der physischen und digitalen Industrie resistent ist.





