
BTC Marktüberblick: Woche 51

Überblick
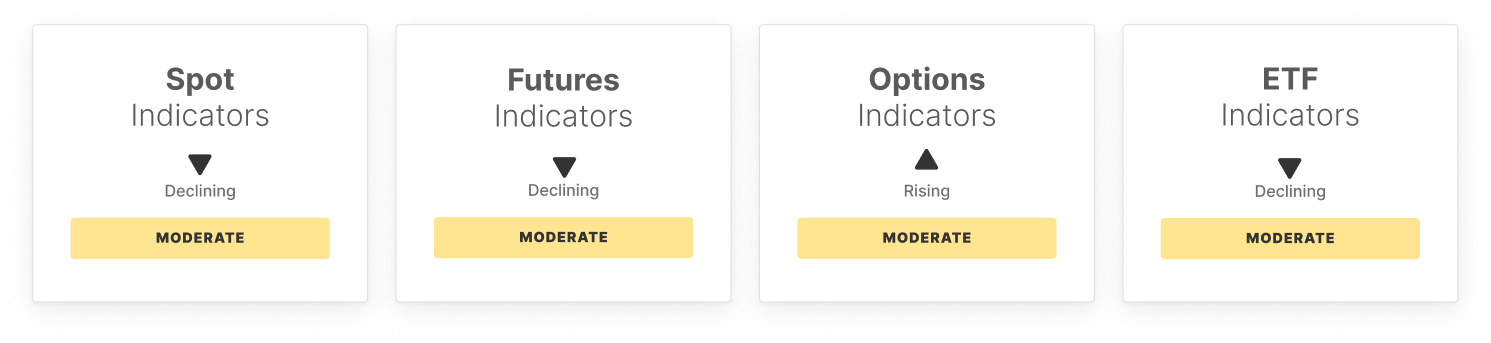
Das Momentum hat sich deutlich abgeschwächt, da der 14-Tage-RSI wieder in Richtung des neutralen Bereichs gefallen ist, während sich die Bedingungen am Spotmarkt verschlechtert haben. Der Spot-CVD ist stark tiefer in den negativen Bereich gerutscht, was auf eine zunehmende Verkaufsaggressivität hindeutet, und das Spot-Volumen hat sich weiter in Richtung seiner unteren statistischen Bandbreite verringert, was auf eine abnehmende Liquidität und eine geringere Überzeugung hinter den Kursbewegungen hinweist.
Die Positionierung bei Derivaten bleibt vorsichtig. Das offene Interesse an Futures ist leicht gesunken, was eher auf eine leichte Risikoreduzierung als auf eine Kapitulation hindeutet, während der Perpetual CVD deutlich unter seine untere Bandbreite gefallen ist, was auf einen dominanten Verkaufsdruck hinweist. Die Funding-Raten sind trotz des Rückgangs gestiegen, was auf eine anhaltende Long-Positionierung hindeutet, die bei anhaltender Schwäche weiterhin anfällig bleiben könnte. Die Optionsmärkte zeigen eine konstante Beteiligung, mit stabilem offenen Interesse, stark negativen Volatilitätsspreads und einer erhöhten Schiefe, die auf eine anhaltende Nachfrage nach Absicherung gegen Abwärtsrisiken hinweist.
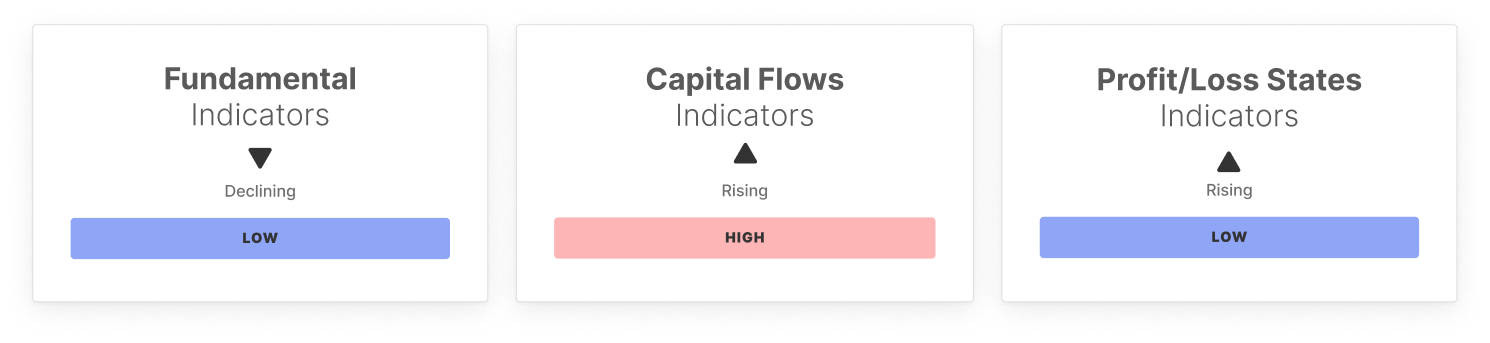
Die On-Chain-Aktivität zeigt ein gemischtes Bild. Die aktiven Adressen sind leicht zurückgegangen, aber das volumenbereinigte Transfervolumen ist über seine obere Bandbreite gestiegen, was auf erhöhte Kapitalbewegungen hindeutet. Gleichzeitig ist der Gebührenaufwand gesunken, was auf eine geringere Nachfrage nach Blockspace hinweist. Die Kapitalflussindikatoren bleiben fragil, mit einer gedämpften Realized Cap Change, während die Angebotsdynamik einen erhöhten Einfluss von kurzfristigen Inhabern und einen erhöhten Anteil von „Hot Capital“ zeigt, was die Sensitivität des Marktes gegenüber Volatilität erhöht.
ETF-Zuflüsse sorgten für einen gewissen Ausgleich, da die Nettozuflüsse trotz geringerer Handelsvolumina stark zurückgingen. Allerdings hat sich der ETF MVRV leicht abgeschwächt, und die Gewinnkennzahlen bleiben gedämpft, was darauf hindeutet, dass die Positionierung weiterhin vorsichtig und nicht euphorisch ist.
Zusammenfassend hat die Ablehnung von Bitcoin bei $94K ein risikoscheues, konsolidierungsgetriebenes Regime verstärkt. Während ausgewählte Indikatoren auf zugrunde liegende Aktivitäten und institutionelles Interesse hindeuten, bleibt die Überzeugung uneinheitlich, sodass der Markt anfällig für weitere Abwärtsbewegungen oder eine anhaltende Seitwärtsbewegung bleibt, bis eine stärkere Nachfrage entsteht.
Off-Chain-Indikatoren
On-Chain-Indikatoren
🔗 Zugriff auf den vollständigen Bericht als PDF
Nicht verpassen!
Intelligente Marktanalysen direkt in Ihr Postfach.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Trendwende der KI-Rechenleistung und dahinter stehende Kapitalströme: Der Kapitalfluss von JPMorgan zeigt eine Rückgang der Käufe durch Privatanleger und einen Zufluss zu Kernunternehmen der Rechenleistung wie Nvidia und SanDisk.
Enthüllt wird nicht ein "vollständiger Rückzug der Privatanleger aus KI", sondern vielmehr eine unter makroökonomischem Druck deutlich verlangsamte allgemeine Markteintrittsdynamik sowie eine stärkere Konzentration auf Einzeltitel. Zur einmütigen Zinserhöhung der Federal Reserve um 25 Basispunkte und der Anhebung des Leitzinses auf 3,75 %–4,00 % lautet die Einschätzung von JPMorgan: Wenn es sich lediglich um den Rückzug des letzten Jahres erfolgten "Versicherungs-Zinssenkung" und einen flachen Zinserhöhungszyklus handelt, während die Unternehmensgewinne weiterhin stark bleiben und sich die Lage im Nahen Osten nicht weiter verschärft, ist der Aktienmarkt weiterhin in der Lage, den Anstieg der Zinssätze zu verkraften.
Abstimmungsergebnis 7-2! Die Bank of Japan erhöht die Zinsen mit der schnellsten Geschwindigkeit seit 1990, ohne ein deutlich restriktiveres Signal zu geben.
Die Bank of Japan hat den Leitzins auf 1,25 % angehoben, was den höchsten Stand seit 1995 darstellt und die sechste Zinserhöhung seit der Abkehr von der Negativzinspolitik im März 2024 ist. Von den neun Ausschussmitgliedern stimmten Asada und Sato aus Gründen der aktuellen wirtschaftlichen Lage dagegen, was die noch bestehenden Meinungsverschiedenheiten über weitere Straffungen innerhalb der Bank widerspiegelt. In ihrer Erklärung betonte die Bank of Japan, dass sie weiterhin die Zinsen anheben und das Maß der Lockerung anpassen werde; die Formulierung der Forward Guidance hat sich im Vergleich zur Erklärung im Juli jedoch kaum verändert und sendet kein deutlich stärker restriktives Signal aus.
Krypto-Preise
Mehr


