
Krypto-ETF-Mittelabflüsse: Können Emittenten wie BlackRock immer noch gut verdienen?

Die Gebühreneinnahmen von BlackRock's Crypto-ETF sind um 38 % gesunken, und das ETF-Geschäft kann sich dem Marktzyklus-Fluch nicht entziehen.
Die Gebühreneinnahmen von BlackRock Crypto ETF sind um 38 % gesunken, das ETF-Geschäft kann dem Fluch der Marktzyklen nicht entkommen.
Autor: Prathik Desai
Übersetzung: Luffy, Foresight News
In den ersten beiden Wochen im Oktober 2025 verzeichneten die Bitcoin Spot-ETFs Zuflüsse von 3,2 Milliarden US-Dollar bzw. 2,7 Milliarden US-Dollar und stellten damit den höchsten und den fünfthöchsten wöchentlichen Nettozufluss des Jahres 2025 auf.
Zuvor hatten Bitcoin-ETFs die Aussicht, in der zweiten Hälfte des Jahres 2025 eine „Phase ohne aufeinanderfolgende Wochen mit Mittelabflüssen“ zu erreichen.
Doch dann kam es zum schwersten Liquidationsereignis in der Geschichte der Kryptowährungen. Bei diesem Vorfall wurden Vermögenswerte im Wert von 19 Milliarden US-Dollar ausgelöscht, was dem Kryptomarkt bis heute einen Schock versetzt hat.
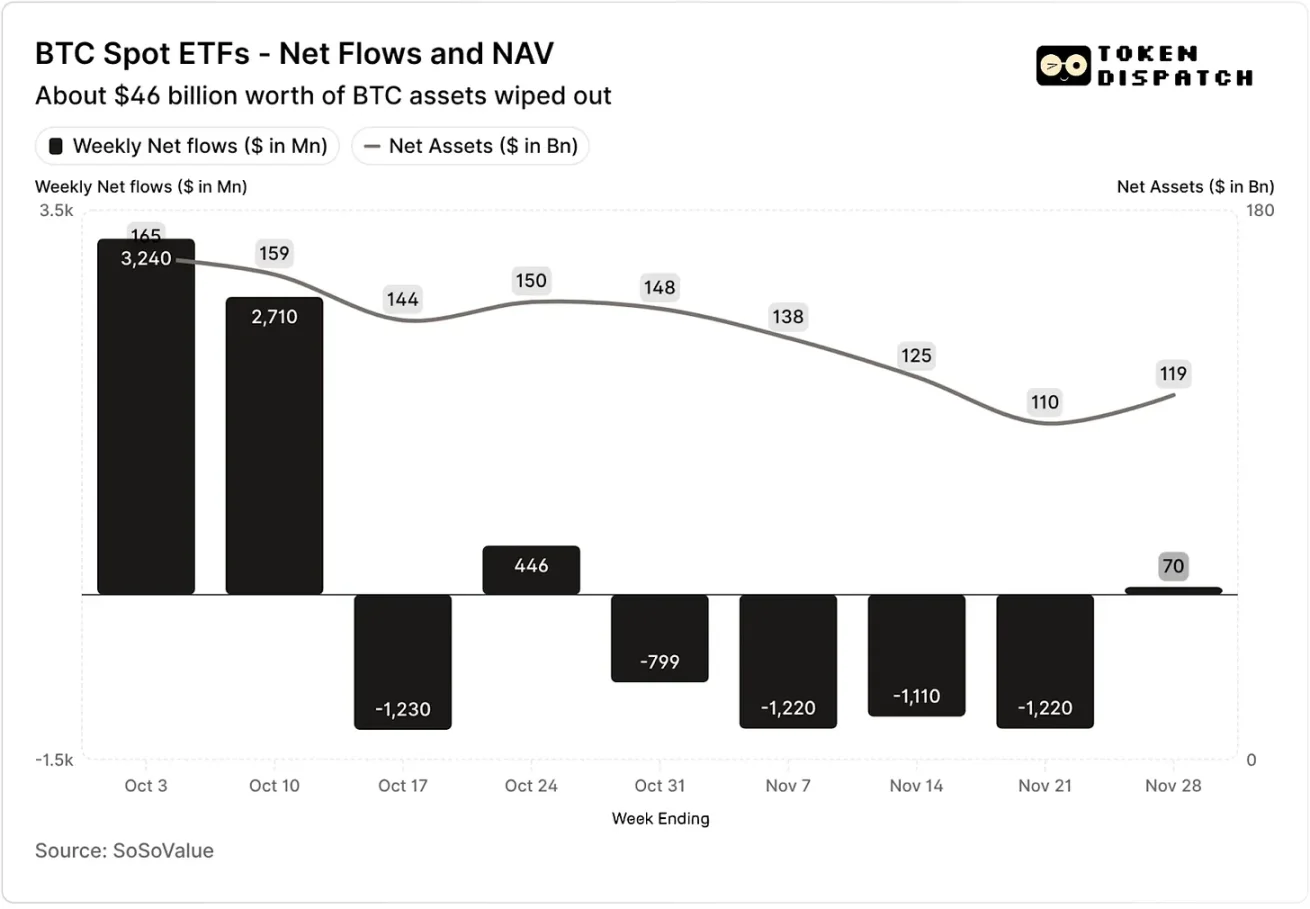
Nettozuflüsse und Nettovermögen der Bitcoin Spot-ETFs im Oktober und November
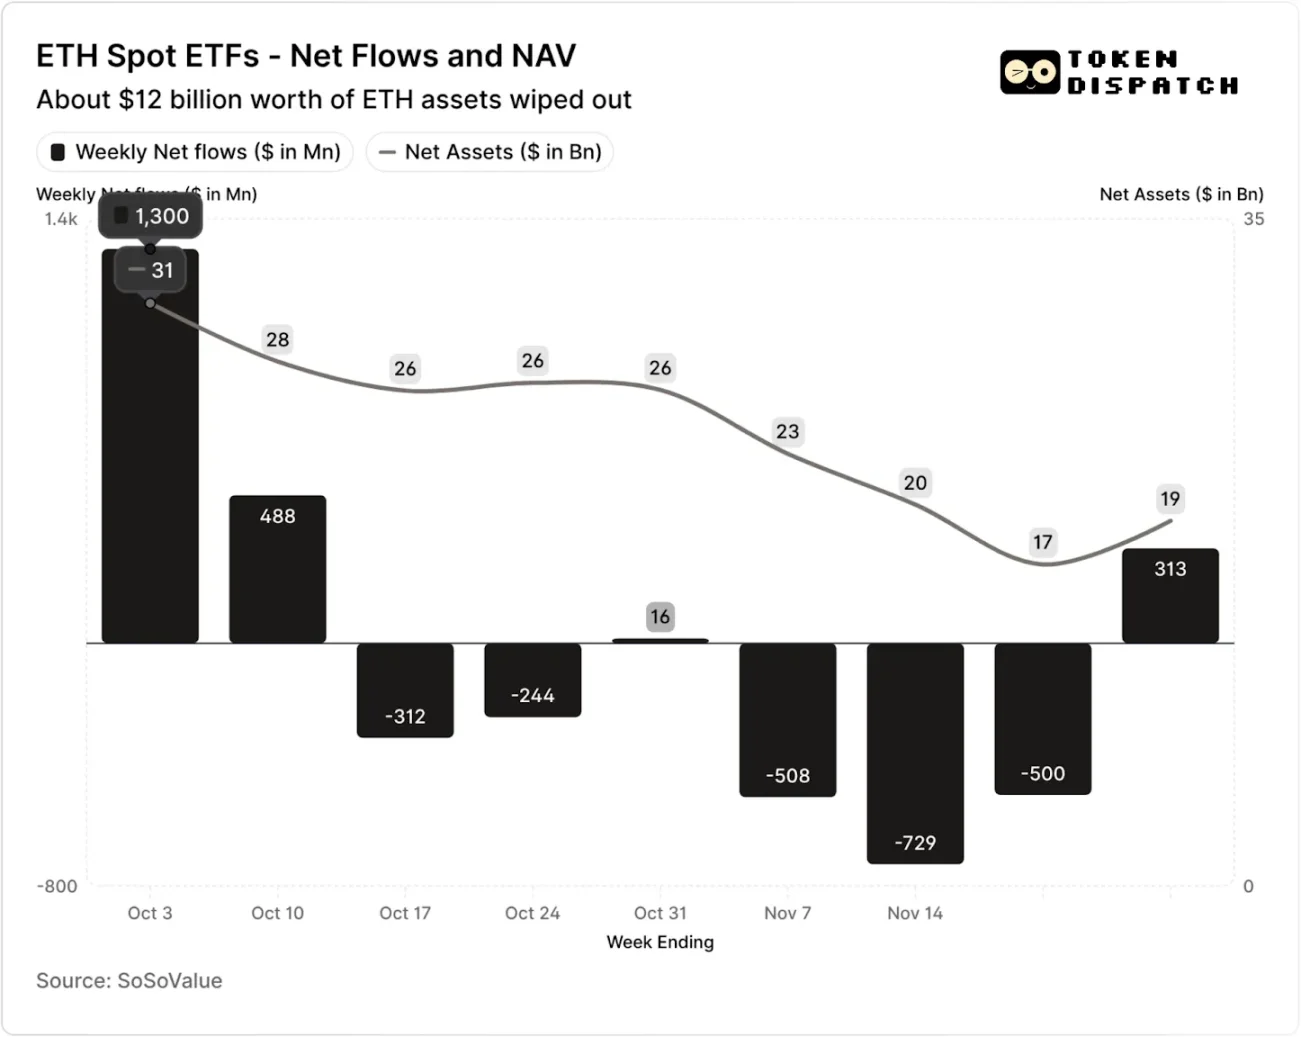
Nettozuflüsse und Nettovermögen der Ethereum Spot-ETFs im Oktober und November
Doch in den sieben Wochen nach dem Liquidationsereignis verzeichneten Bitcoin- und Ethereum-ETFs in fünf Wochen Mittelabflüsse, die sich auf mehr als 5 Milliarden US-Dollar bzw. 2 Milliarden US-Dollar beliefen.
Bis zur Woche zum 21. November schrumpfte das Nettovermögen (NAV) der von den Bitcoin-ETF-Emittenten verwalteten Vermögenswerte von etwa 164,5 Milliarden US-Dollar auf 110,1 Milliarden US-Dollar; das Nettovermögen der Ethereum-ETFs wurde fast halbiert, von 30,6 Milliarden US-Dollar auf 16,9 Milliarden US-Dollar. Dieser Rückgang ist teilweise auf den Preisverfall von Bitcoin und Ethereum selbst sowie auf die Rückgabe einiger Token zurückzuführen. In weniger als zwei Monaten ist das kombinierte Nettovermögen von Bitcoin- und Ethereum-ETFs um etwa ein Drittel geschrumpft.
Der Rückgang der Mittelzuflüsse spiegelt nicht nur die Stimmung der Anleger wider, sondern wirkt sich auch direkt auf die Gebühreneinnahmen der ETF-Emittenten aus.
Bitcoin- und Ethereum-Spot-ETFs sind für Emittenten wie BlackRock, Fidelity, Grayscale und Bitwise wahre „Gelddruckmaschinen“. Jeder Fonds erhebt Gebühren auf Basis des verwalteten Vermögens, üblicherweise als jährliche Gebühr angegeben, aber tatsächlich auf täglicher NAV-Basis berechnet.
Jeden Tag verkauft der Trust, der Bitcoin- oder Ethereum-Anteile hält, einen Teil seiner Bestände, um Gebühren und andere Betriebskosten zu decken. Für den Emittenten bedeutet dies, dass der Jahresumsatz etwa dem verwalteten Vermögen (AUM) multipliziert mit der Gebühr entspricht; für die Inhaber bedeutet dies, dass sich die Anzahl der gehaltenen Token im Laufe der Zeit allmählich verwässert.
Die Gebühren der ETF-Emittenten liegen zwischen 0,15 % und 2,50 %.
Rückgaben oder Mittelabflüsse führen nicht direkt zu Gewinnen oder Verlusten für den Emittenten, aber Abflüsse verringern letztlich das verwaltete Vermögen und damit die Bemessungsgrundlage für die zu erhebenden Gebühren.
Am 3. Oktober belief sich das von den Bitcoin- und Ethereum-ETF-Emittenten gemeinsam verwaltete Vermögen auf 195 Milliarden US-Dollar, was angesichts der oben genannten Gebührensätze einen beträchtlichen Gebührenpool darstellte. Bis zum 21. November betrug das verbleibende Vermögen dieser Produkte jedoch nur noch etwa 127 Milliarden US-Dollar.
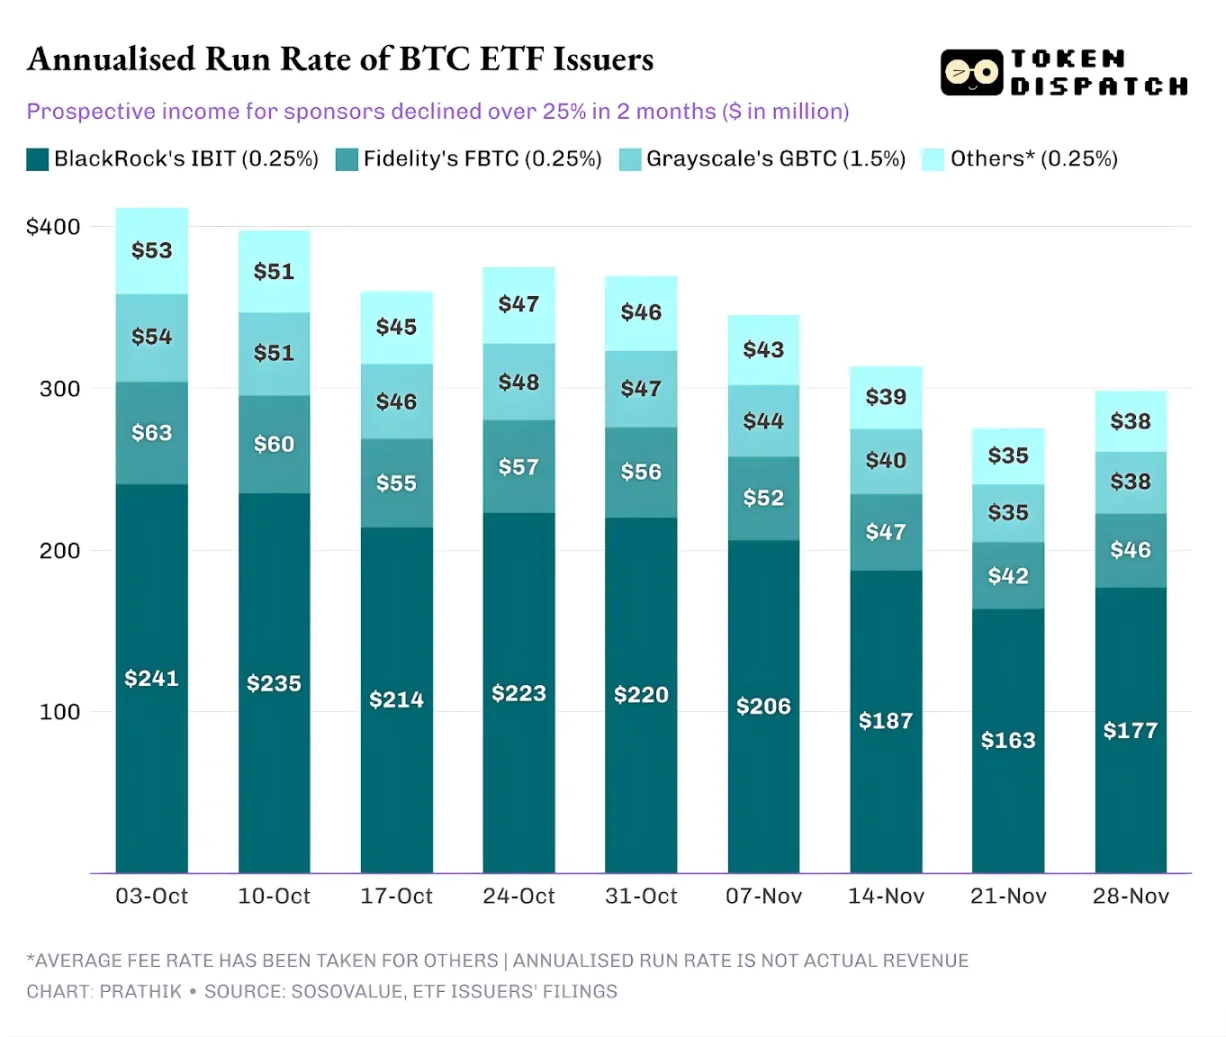
Berechnet man die jährlichen Gebühreneinnahmen auf Basis des am Wochenende verwalteten Vermögens, so ist das potenzielle Einkommen der Bitcoin-ETFs in den letzten zwei Monaten um mehr als 25 % gesunken; die Emittenten der Ethereum-ETFs waren noch stärker betroffen, ihr jährlicher Umsatz ist in den letzten neun Wochen um 35 % zurückgegangen.
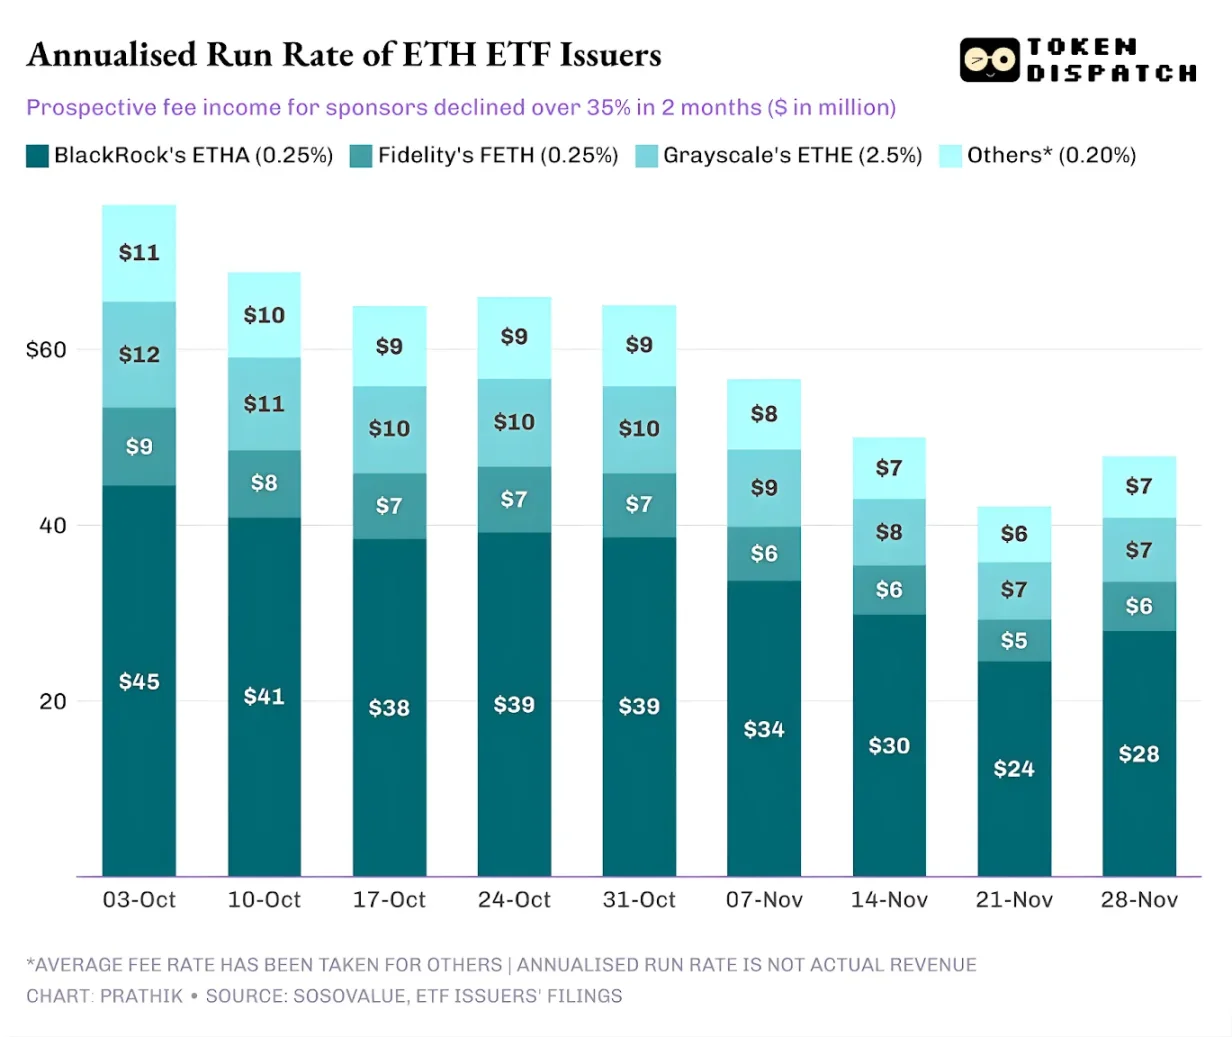
Je größer das Emissionsvolumen, desto stärker der Einbruch
Aus Sicht einzelner Emittenten zeigen sich hinter den Mittelströmen drei leicht unterschiedliche Tendenzen.
Für BlackRock ist das Geschäft durch eine Kombination aus „Skaleneffekt“ und „zyklischen Schwankungen“ gekennzeichnet. Die Produkte IBIT und ETHA sind zur Standardwahl für institutionelle Anleger geworden, die über ETFs in Bitcoin und Ethereum investieren möchten. Dies ermöglicht es dem weltweit größten Vermögensverwalter, auf Basis eines riesigen Vermögensstocks eine Gebühr von 0,25 % zu erheben, insbesondere als das verwaltete Vermögen Anfang Oktober Rekordhöhen erreichte und die Einnahmen entsprechend hoch waren. Das bedeutet aber auch, dass IBIT und ETHA bei einer Risikoreduzierung durch große Anleger im November zu den bevorzugten Verkaufszielen wurden.
Die Daten sprechen für sich: Die jährlichen Gebühreneinnahmen der Bitcoin- und Ethereum-ETFs von BlackRock sind um 28 % bzw. 38 % gesunken, was über dem Branchendurchschnitt von 25 % bzw. 35 % liegt.
Bei Fidelity ist die Situation ähnlich wie bei BlackRock, nur dass das Volumen etwas kleiner ist. Die Fonds FBTC und FETH folgten ebenfalls dem Muster „erst Zuflüsse, dann Abflüsse“ – die Markteuphorie im Oktober wurde schließlich im November durch Mittelabflüsse abgelöst.
Die Geschichte von Grayscale ist eher ein „Altlastenproblem“. Einst waren GBTC und ETHE für viele US-Anleger der einzige skalierbare Weg, über Brokerkonten in Bitcoin und Ethereum zu investieren. Doch mit dem Aufstieg von BlackRock, Fidelity und anderen ist diese Monopolstellung dahin. Erschwerend kommt hinzu, dass die hohen Gebührenstrukturen der frühen Produkte in den letzten zwei Jahren zu anhaltenden Mittelabflüssen geführt haben.
Die Marktentwicklung im Oktober und November bestätigt diese Tendenz der Anleger: Bei guter Marktlage fließt das Kapital in Produkte mit niedrigeren Gebühren; bei schwacher Marktlage werden die Bestände insgesamt reduziert.
Die Gebühren der frühen Krypto-Produkte von Grayscale sind 6- bis 10-mal so hoch wie die von kostengünstigen ETFs. Obwohl hohe Gebühren die Umsatzzahlen steigern können, vertreiben sie die Anleger und verringern so die Bemessungsgrundlage für die Gebühreneinnahmen. Das verbleibende Kapital ist oft durch steuerliche, investitionsbezogene oder prozessuale Reibungskosten gebunden und nicht das Ergebnis einer aktiven Anlegerentscheidung; jeder Mittelabfluss erinnert den Markt daran: Sobald es bessere Alternativen gibt, werden mehr Anleger die hochpreisigen Produkte verlassen.
Diese ETF-Daten zeigen mehrere Schlüsselfaktoren des aktuellen Institutionalisierungsprozesses im Kryptobereich auf.
Der Spot-ETF-Markt im Oktober und November zeigt, dass das Management von Krypto-ETFs genauso zyklisch ist wie der zugrunde liegende Markt. Wenn die Preise steigen und die Nachrichtenlage positiv ist, führen Zuflüsse zu höheren Gebühreneinnahmen; sobald sich das makroökonomische Umfeld ändert, zieht das Kapital rasch ab.
Obwohl große Emittenten effiziente „Gebührenkanäle“ für Bitcoin- und Ethereum-Vermögenswerte aufgebaut haben, zeigen die Schwankungen im Oktober und November, dass auch diese Kanäle den Marktzyklen nicht entkommen können. Für die Emittenten besteht die zentrale Herausforderung darin, in einer neuen Marktphase das Vermögen zu halten und große Schwankungen der Gebühreneinnahmen durch makroökonomische Veränderungen zu vermeiden.
Auch wenn die Emittenten nicht verhindern können, dass Anleger in Verkaufswellen Anteile zurückgeben, können ertragsorientierte Produkte das Abwärtsrisiko bis zu einem gewissen Grad abfedern.
Covered Call-Optionen-ETFs können Anlegern Prämieneinnahmen verschaffen (Anmerkung: Covered Call ist eine Optionsstrategie, bei der ein Anleger, der den Basiswert hält, eine entsprechende Anzahl von Call-Optionen verkauft. Durch die Prämieneinnahmen soll die Rendite gesteigert oder ein Teil des Risikos abgesichert werden.), um einen Teil der Kursverluste des Basiswerts auszugleichen; auch Staking-Produkte sind eine mögliche Richtung. Solche Produkte müssen jedoch zunächst die regulatorische Prüfung bestehen, bevor sie offiziell auf den Markt kommen können.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


