
Datenanalyse: Geht die globale Liquidität zur Neige?

Autor: Michael Nadeau
Übersetzung: Baihua Blockchain
Die Zeit nach der Pandemie war stets von einer fiskalischen Dominanz geprägt – einer von Staatsdefiziten und der Ausgabe kurzfristiger Staatsanleihen getriebenen Wirtschaft, in der die Liquidität trotz hoher Zinssätze der Federal Reserve auf hohem Niveau blieb.
Heute treten wir in eine Phase ein, die vom privaten Sektor dominiert wird. Im Vergleich zur vorherigen Regierung zieht das Finanzministerium durch Zölle und Ausgabenkürzungen Liquidität aus dem Markt ab.
Deshalb müssen die Zinssätze gesenkt werden.
Wir analysieren den aktuellen Zyklus aus der Perspektive der globalen Liquidität, um hervorzuheben, warum die aktuelle Runde des „Devaluierungshandels“ sich dem Ende zuneigt.
Geht die fiskalische Dominanz zu Ende?
Wir wollen immer dann „am Tiefpunkt kaufen“, wenn alle anderen „dem Trend hinterherlaufen“.
Deshalb haben uns die jüngsten Diskussionen über den „Devaluierungshandel“ besonders aufmerksam gemacht.
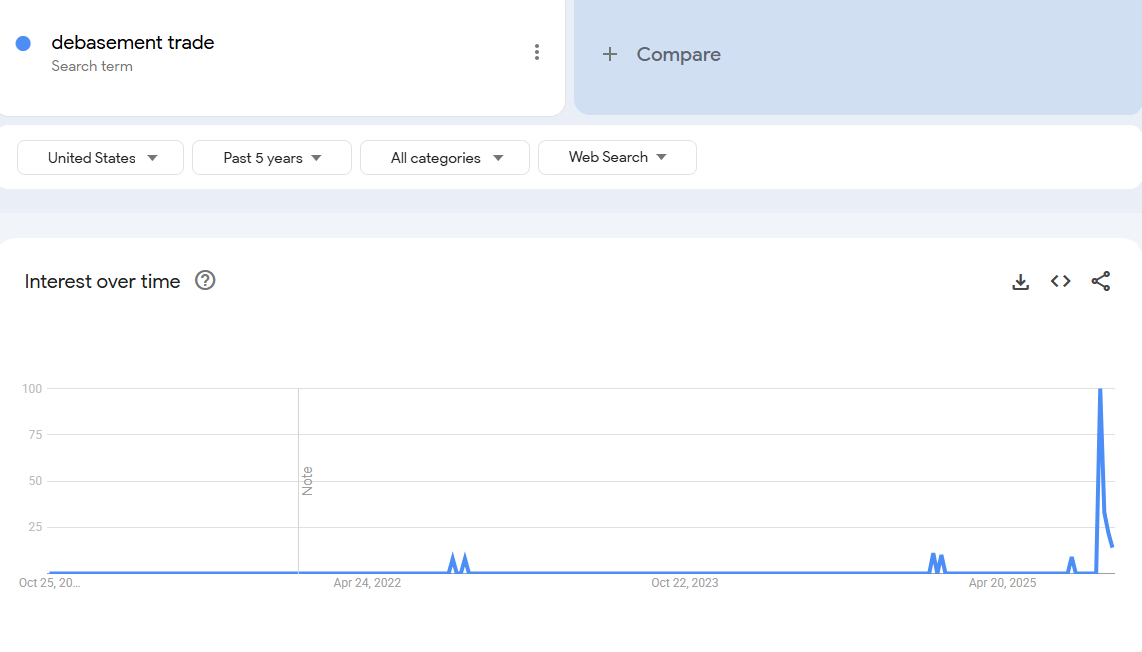
Unserer Meinung nach war der richtige Zeitpunkt, sich für den „Devaluierungshandel“ zu interessieren, vor einigen Jahren. Damals lag der Bitcoin-Preis bei 25.000 US-Dollar, der Goldpreis bei 2.000 US-Dollar. Außer Krypto- und Makroanalysten sprach niemand darüber.
Aus unserer Sicht ist dieses „Trade“ im Wesentlichen abgeschlossen.
Unsere Aufgabe ist es daher, die Bedingungen zu verstehen, die es geschaffen haben, und ob diese Bedingungen weiterhin bestehen werden.
Was hat diesen Handel angetrieben? Unserer Meinung nach sind es vor allem zwei Faktoren.
1. Ausgaben des Finanzministeriums. Während der Biden-Regierung wurden massive Haushaltsdefizite umgesetzt.
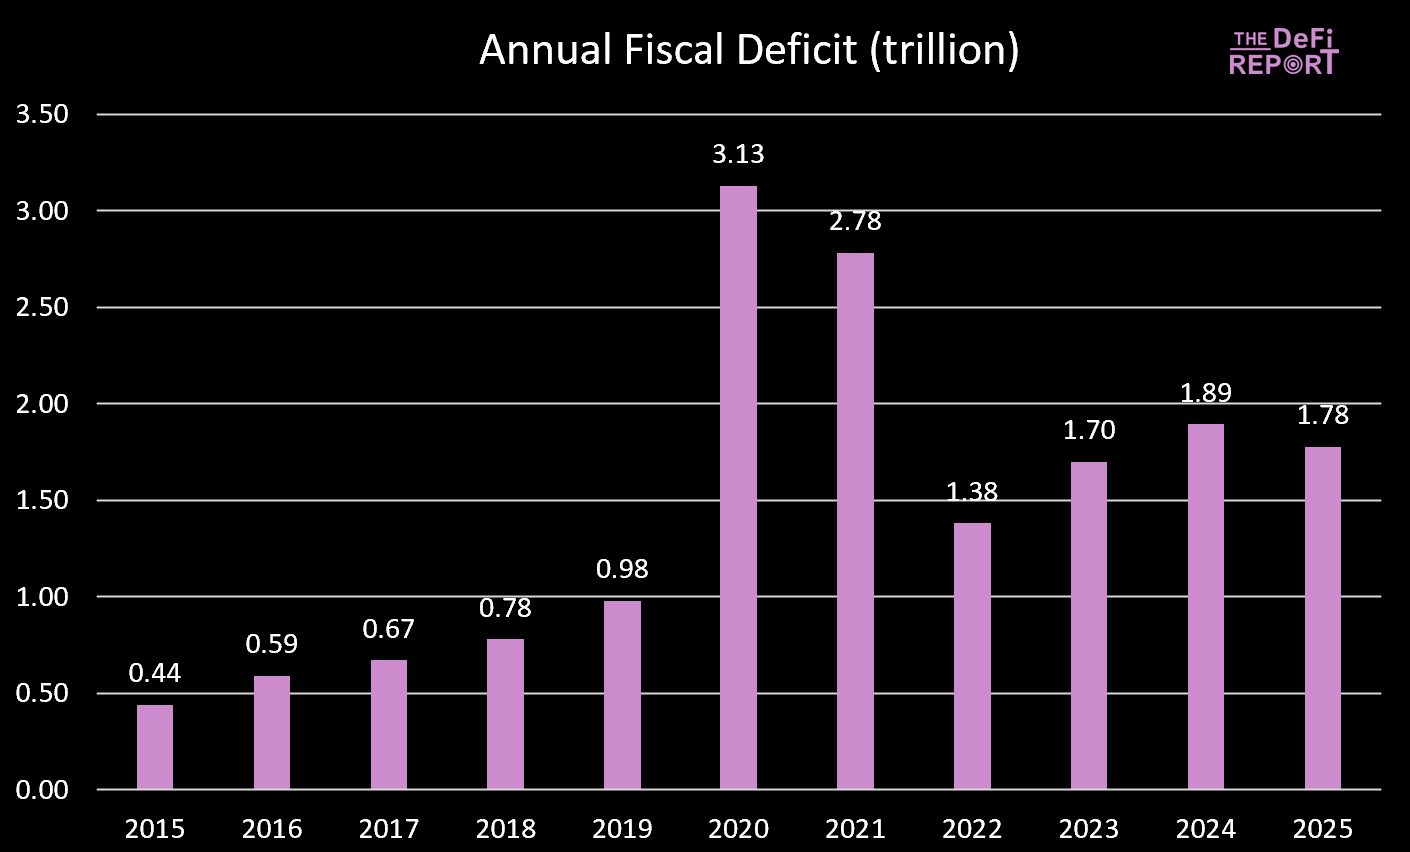
Das Haushaltsjahr 2025 ist gerade zu Ende gegangen, das Defizit ist leicht gesunken – hauptsächlich aufgrund gestiegener Steuereinnahmen (Zölle) und nicht wegen geringerer Ausgaben. Es wird jedoch erwartet, dass der „Big Beautiful Bill“ durch Kürzungen bei Medicaid und dem Supplemental Nutrition Assistance Program (SNAP) Ausgabenkürzungen umsetzt.
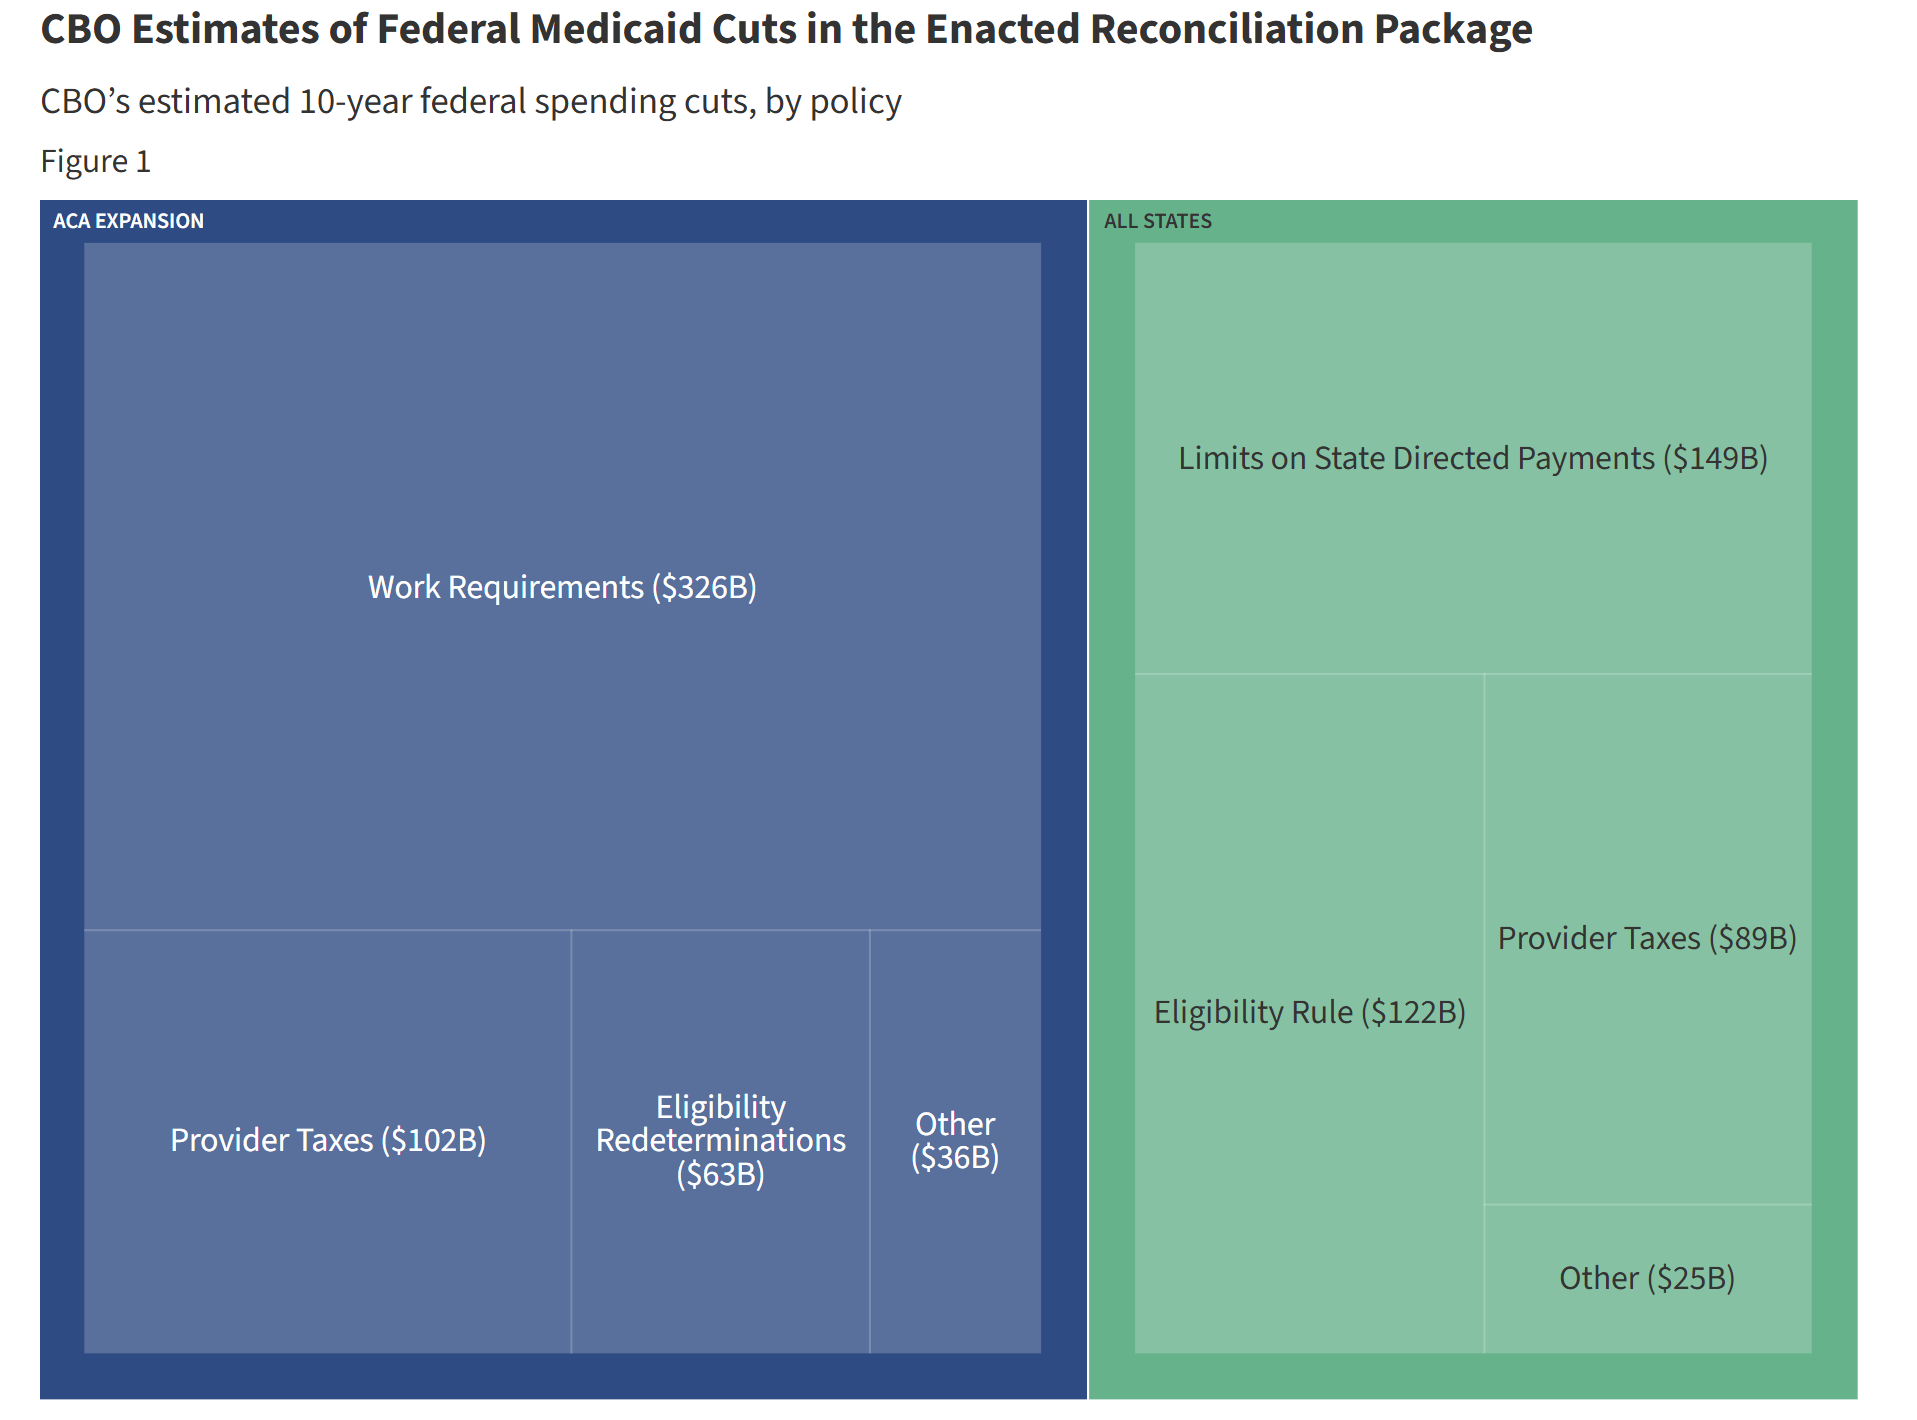
Während der Amtszeit von Biden haben Staatsausgaben und Transferzahlungen der Wirtschaft kontinuierlich Liquidität zugeführt. Unter dem „Big Beautiful Bill“ verlangsamt sich jedoch das Ausgabenwachstum.
Das bedeutet, dass weniger Geld vom Staat in die Wirtschaft gepumpt wird.
Außerdem zieht die Regierung durch Zölle Geld aus der Wirtschaft ab.
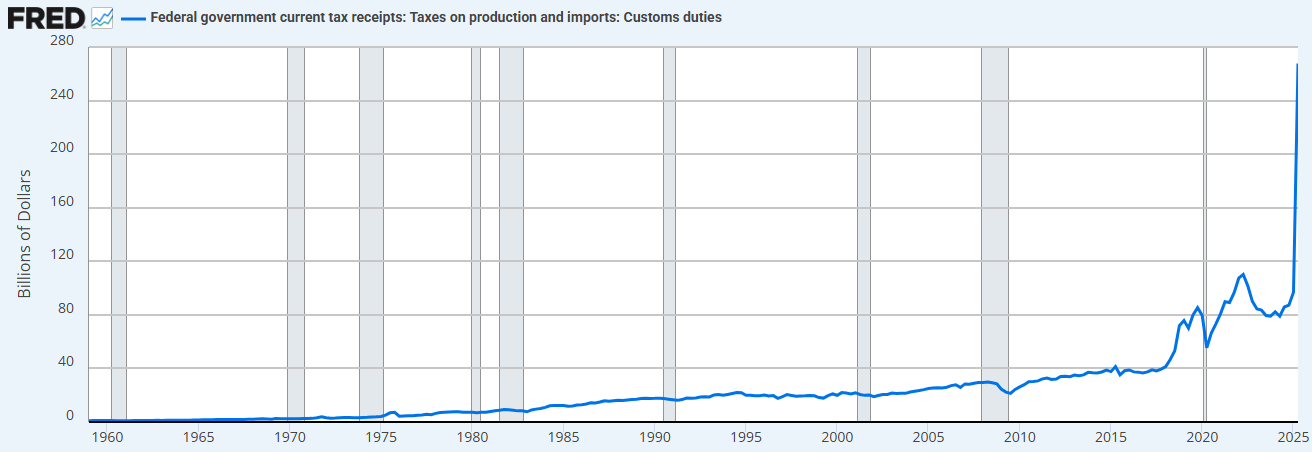
Die Kombination aus Ausgabenkürzungen (im Vergleich zur vorherigen Regierung) und steigenden Zöllen bedeutet, dass das Finanzministerium jetzt Liquidität absorbiert, statt sie bereitzustellen.
Das ist der Grund, warum wir Zinssenkungen brauchen.
„Wir werden die Wirtschaft reprivatisieren, den privaten Sektor wiederbeleben und den Staatssektor verkleinern.“ – Scott Bessent
2. „Treasury QE“ (Quantitative Lockerung durch das Finanzministerium). Um die übermäßigen Ausgaben des Finanzministeriums während der Biden-Regierung zu finanzieren, sahen wir auch eine neue Form der „Quantitativen Lockerung“ (QE). Dies lässt sich unten (schwarze Linie) beobachten. Das „Treasury QE“ finanzierte die Staatsausgaben durch kurzfristige Anleihen statt durch langfristige Anleihen und stützte so den Markt.
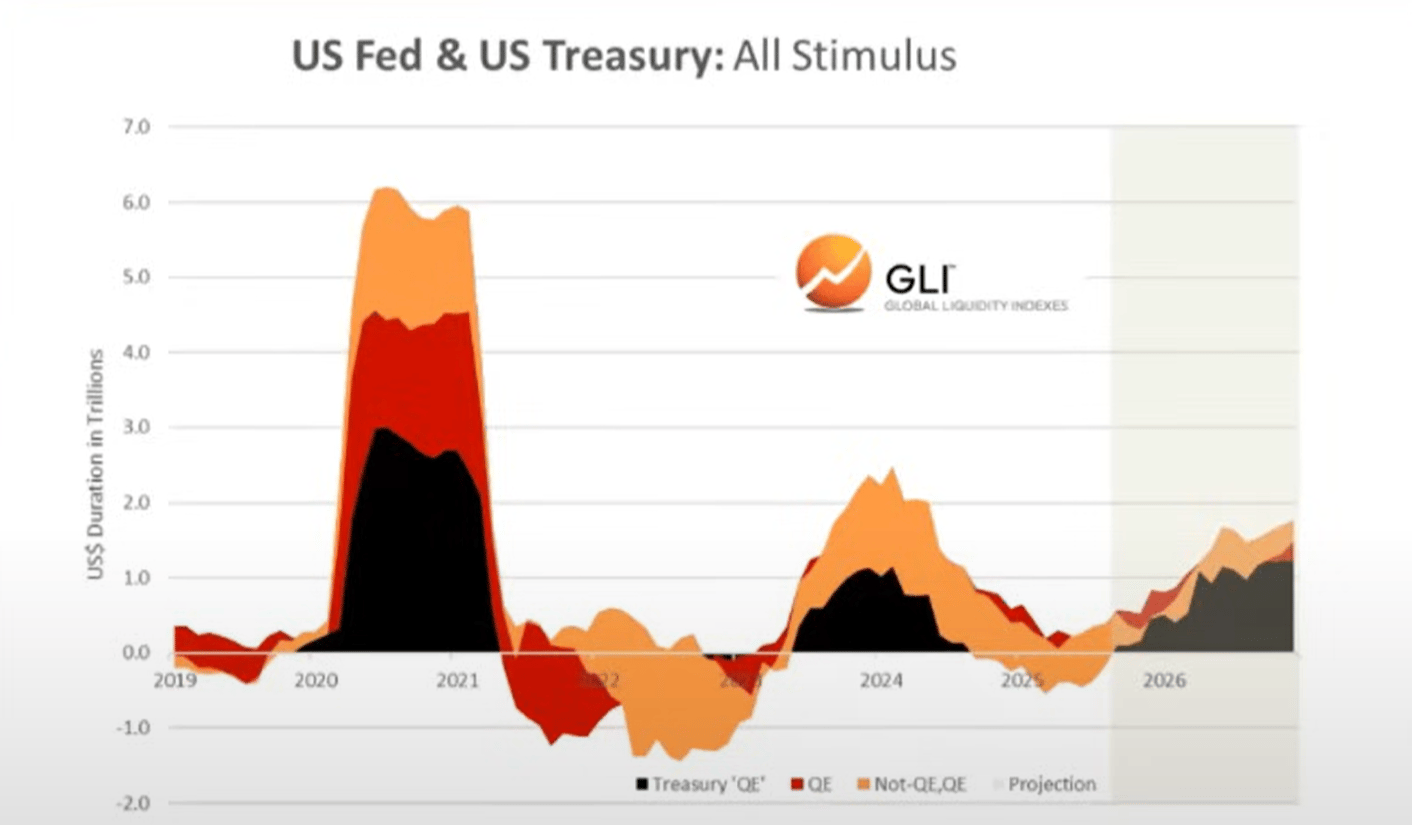
Wir glauben, dass gerade die Staatsausgaben und das Treasury QE den „Devaluierungshandel“ und die „Everything Bubble“ der letzten Jahre angetrieben haben.
Doch jetzt vollzieht sich der Wandel hin zur „Trump Economy“, in der der private Sektor den Staffelstab vom Finanzministerium übernimmt.
Auch das ist ein Grund, warum Zinssenkungen notwendig sind: um den privaten Sektor durch Bankkredite zu stimulieren.
Während wir in diese Übergangsphase eintreten, scheint der globale Liquiditätszyklus seinen Höhepunkt zu erreichen…
Der globale Liquiditätszyklus erreicht seinen Höhepunkt und kehrt um
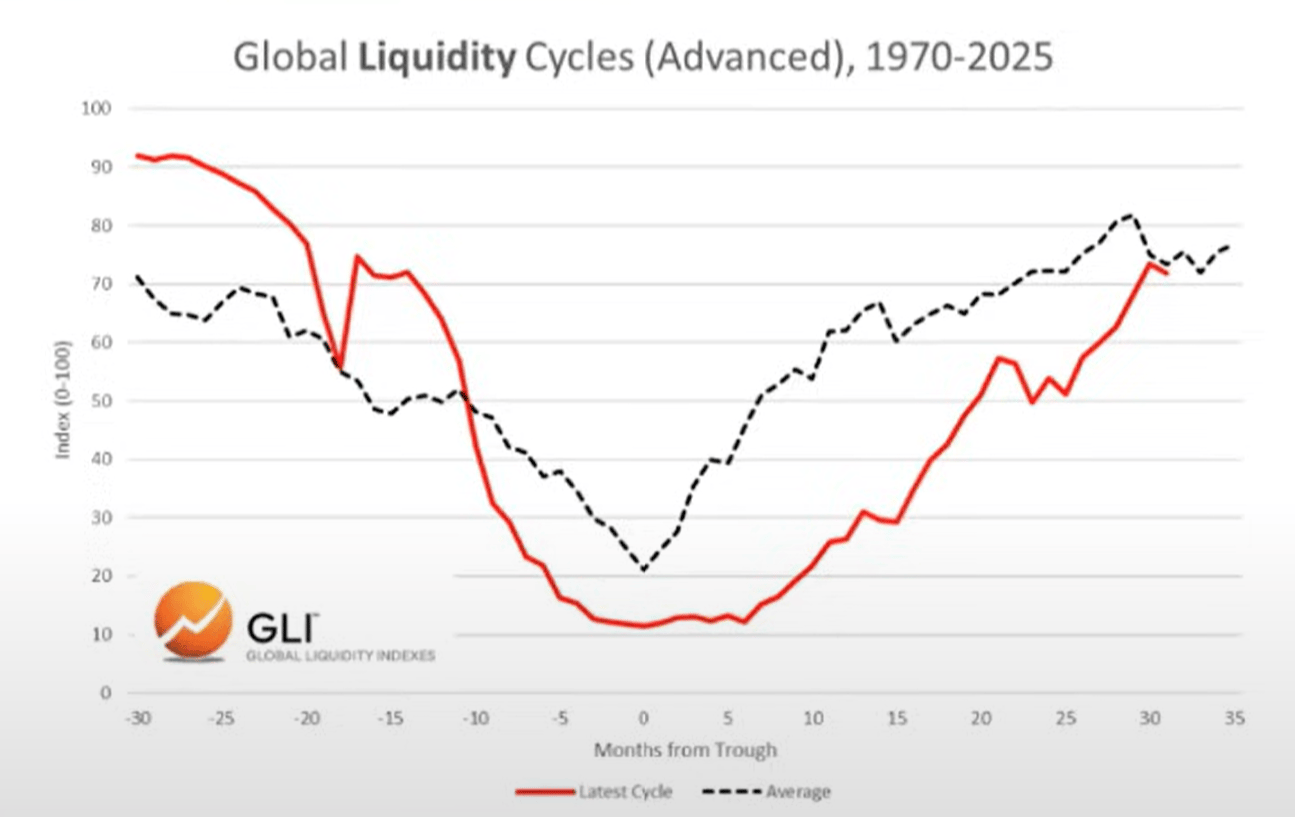
Aktueller Zyklus vs. Durchschnittszyklus
Unten sehen wir den aktuellen Zyklus (rote Linie) im Vergleich zum historischen Durchschnittszyklus seit 1970 (graue Linie).
Asset Allocation
Basierend auf der Arbeit von Mr. Howell zum Global Liquidity Index können wir typische Liquiditätszyklen und deren Übereinstimmung mit der Asset Allocation beobachten.
Rohstoffe sind in der Regel die letzten Vermögenswerte, die fallen – genau das sehen wir heute (Gold, Silber, Kupfer, Palladium).
Aus dieser Perspektive sieht der aktuelle Zyklus sehr typisch aus.
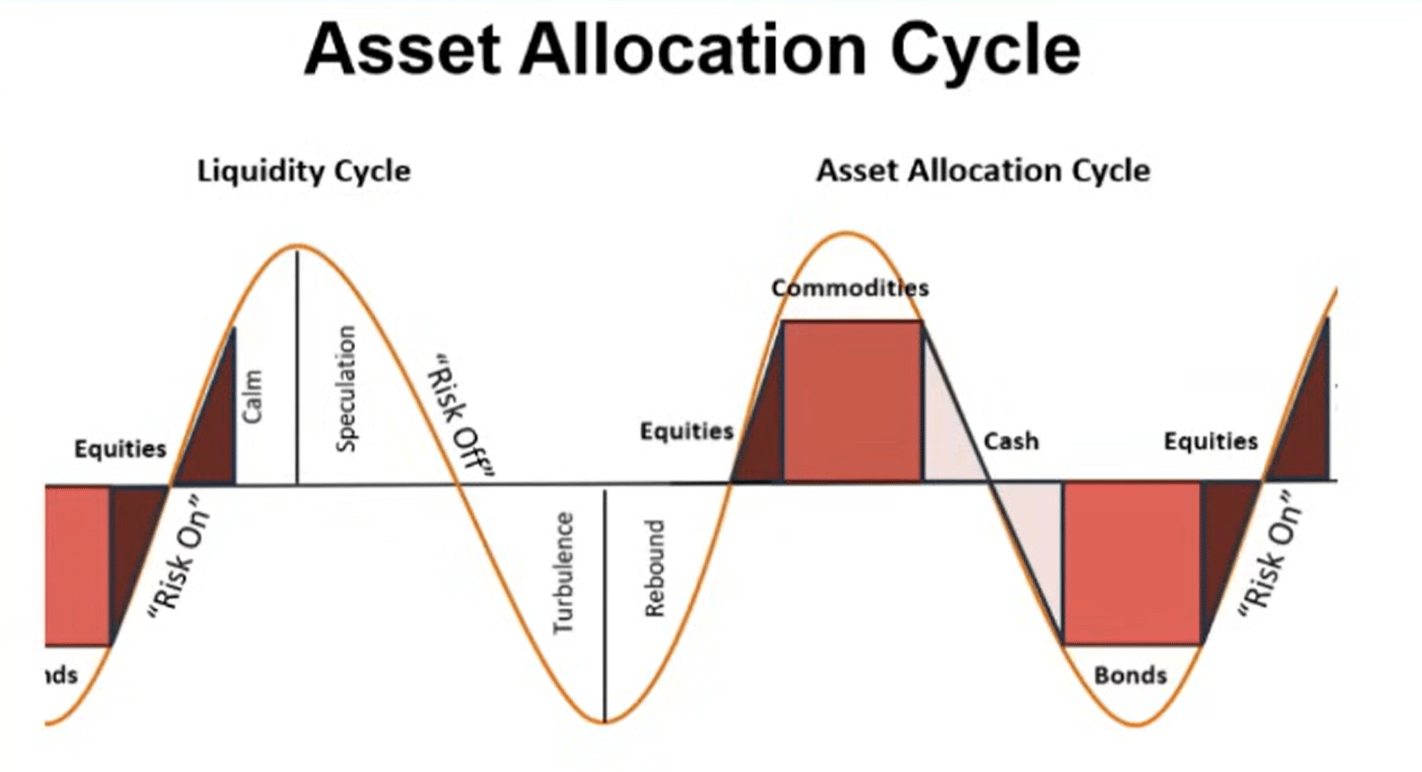
Wenn die Liquidität tatsächlich ihren Höhepunkt erreicht, erwarten wir, dass Investoren mit dem Wandel der Rahmenbedingungen in Bargeld und Anleihen umschichten. Klar ist: Dieser Prozess hat noch nicht begonnen (der Markt bleibt „risikofreudig“).
Schulden und Liquidität
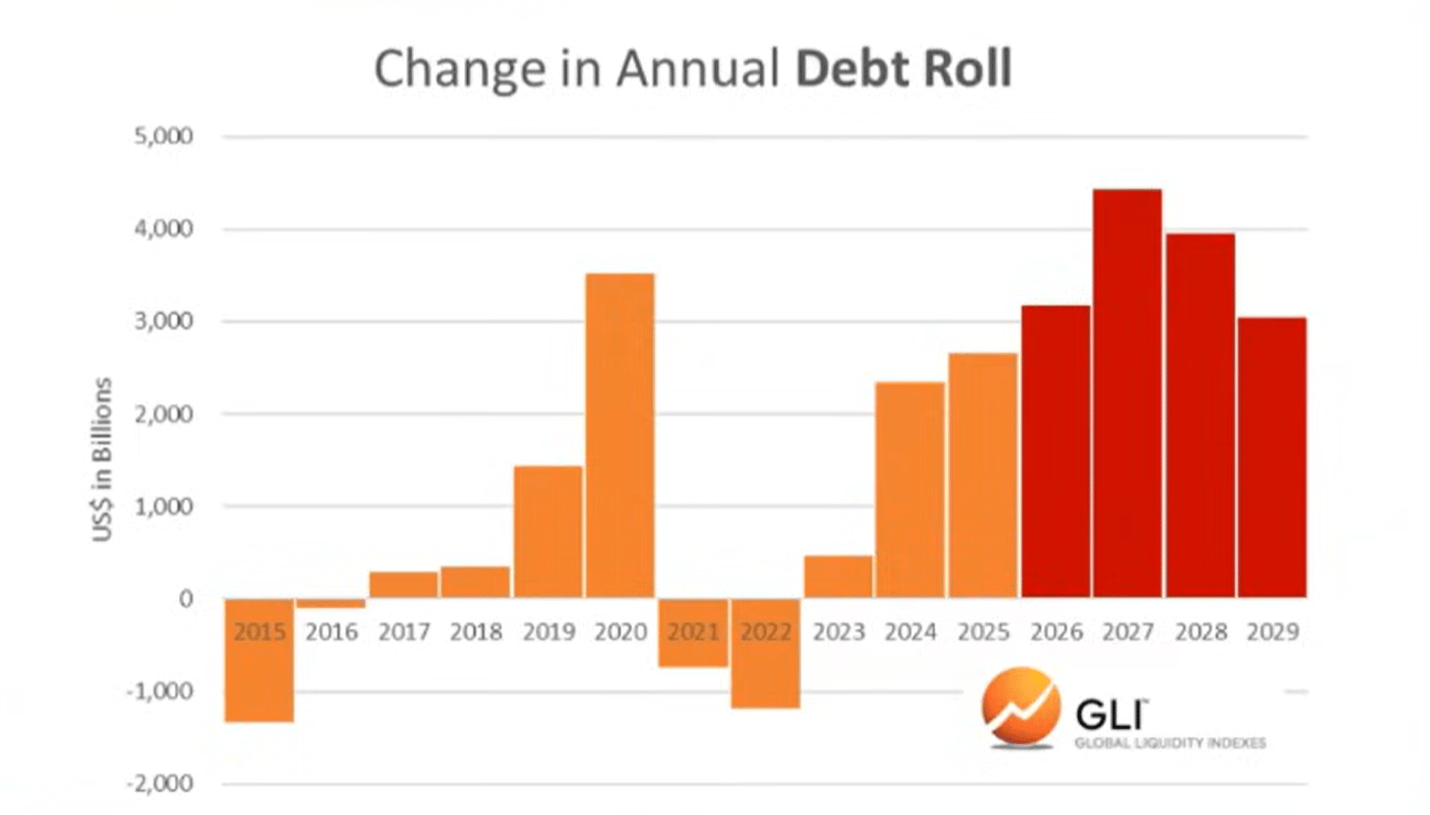
Laut Global Liquidity Index erreichte das Verhältnis von Schulden zu Liquidität in den wichtigsten Volkswirtschaften Ende letzten Jahres den niedrigsten Stand seit 1980. Es steigt nun wieder an und wird voraussichtlich bis 2026 weiter steigen.
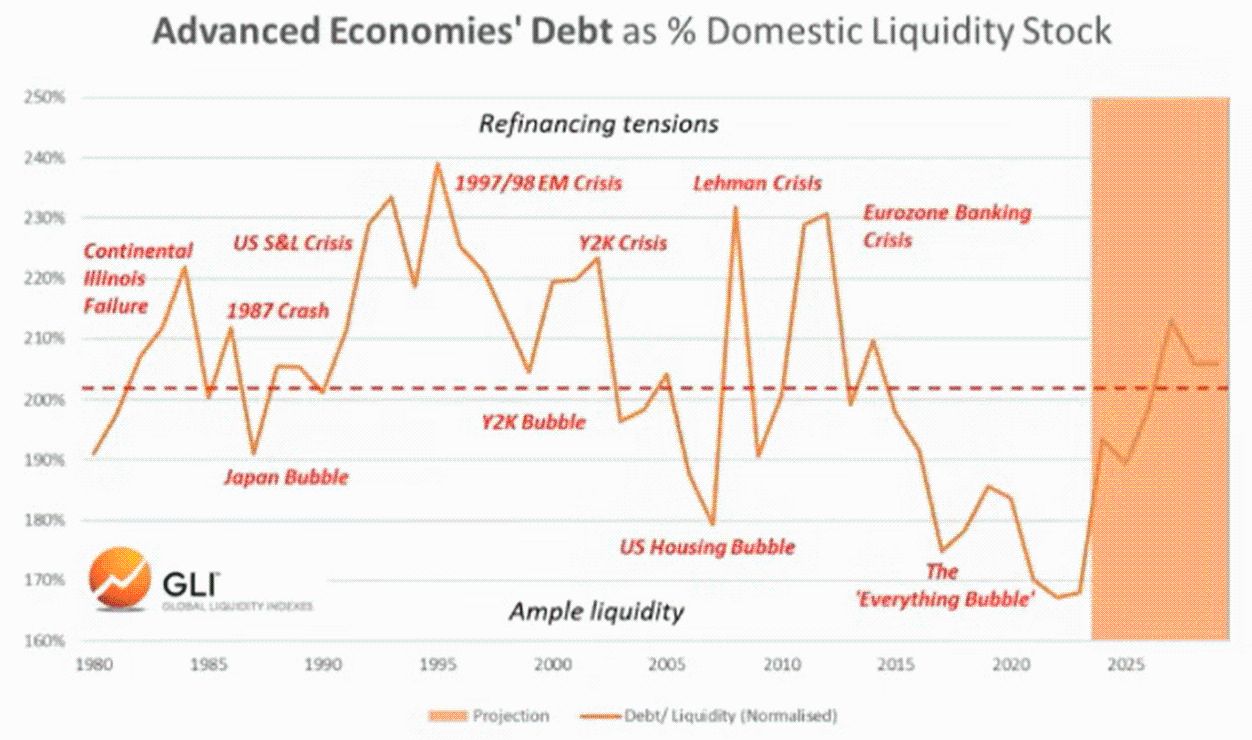
Der Anstieg des Verhältnisses von Schulden zu Liquidität erschwert die Bedienung von Billionen an zu refinanzierenden ausstehenden Schulden.
Bitcoin und globale Liquidität
Natürlich hat Bitcoin in den letzten beiden Zyklen das Top der globalen Liquidität „vorweggenommen“. Mit anderen Worten: Bitcoin erreichte seinen Höchststand einige Monate vor dem Höhepunkt der Liquidität und schien den anschließenden Rückgang zu antizipieren.
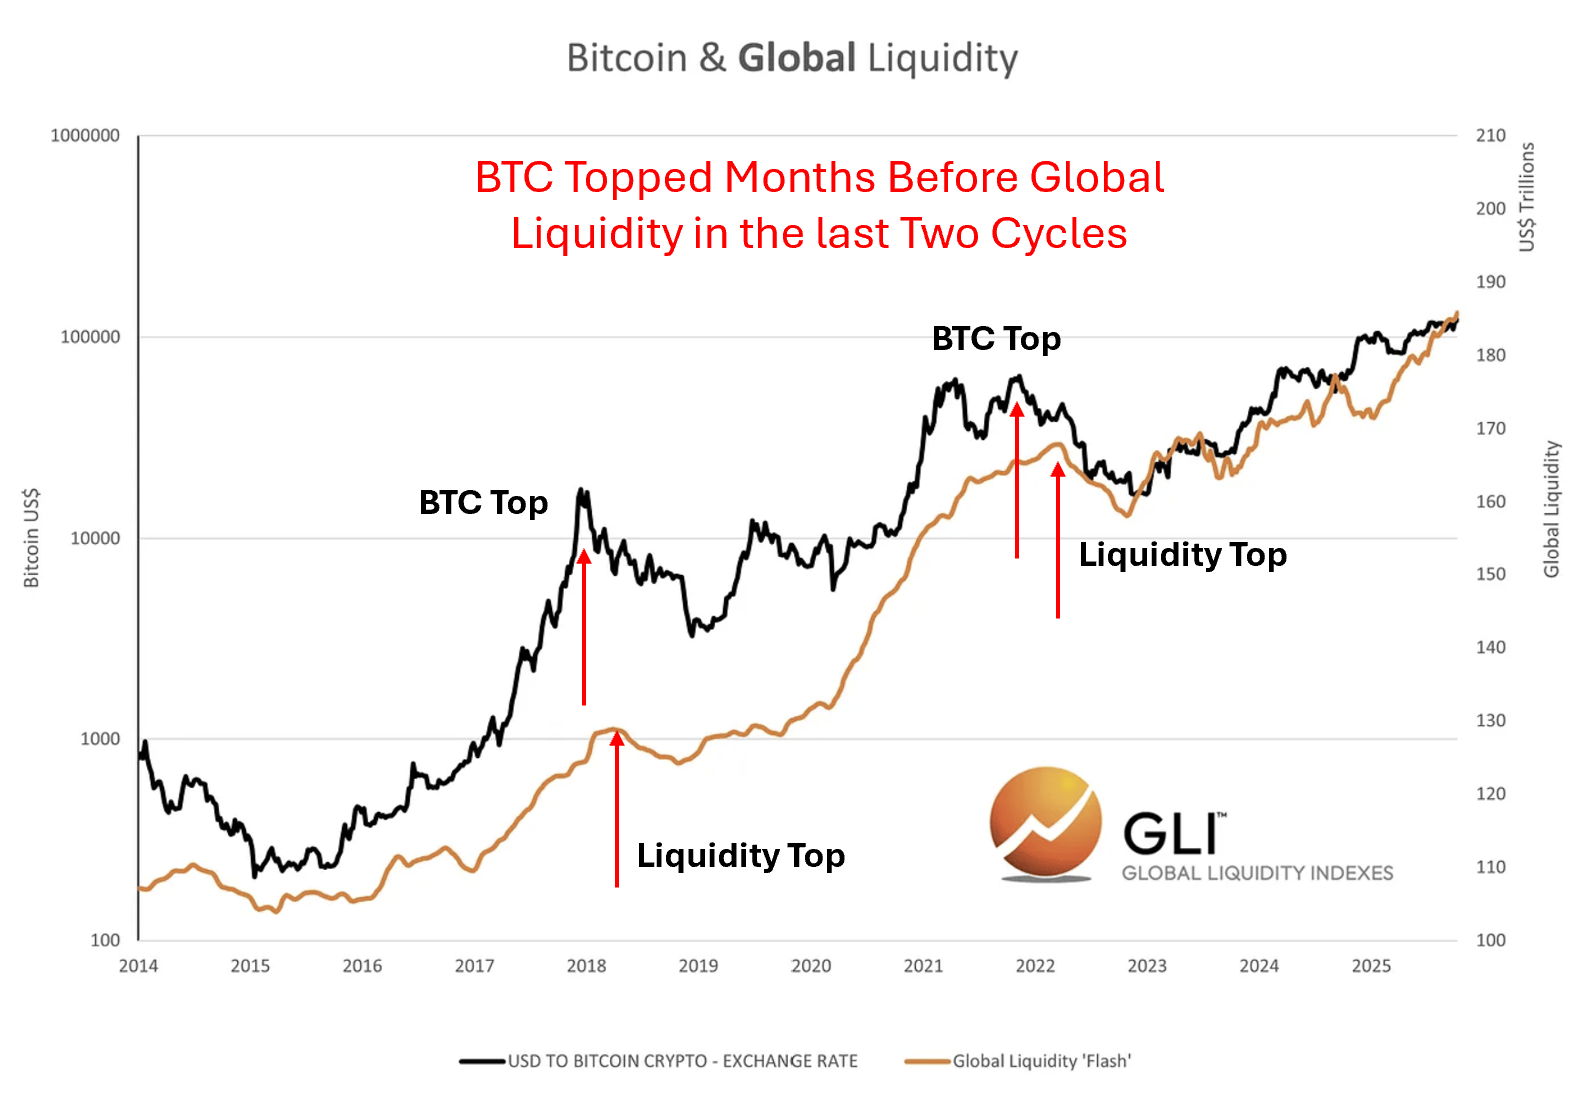
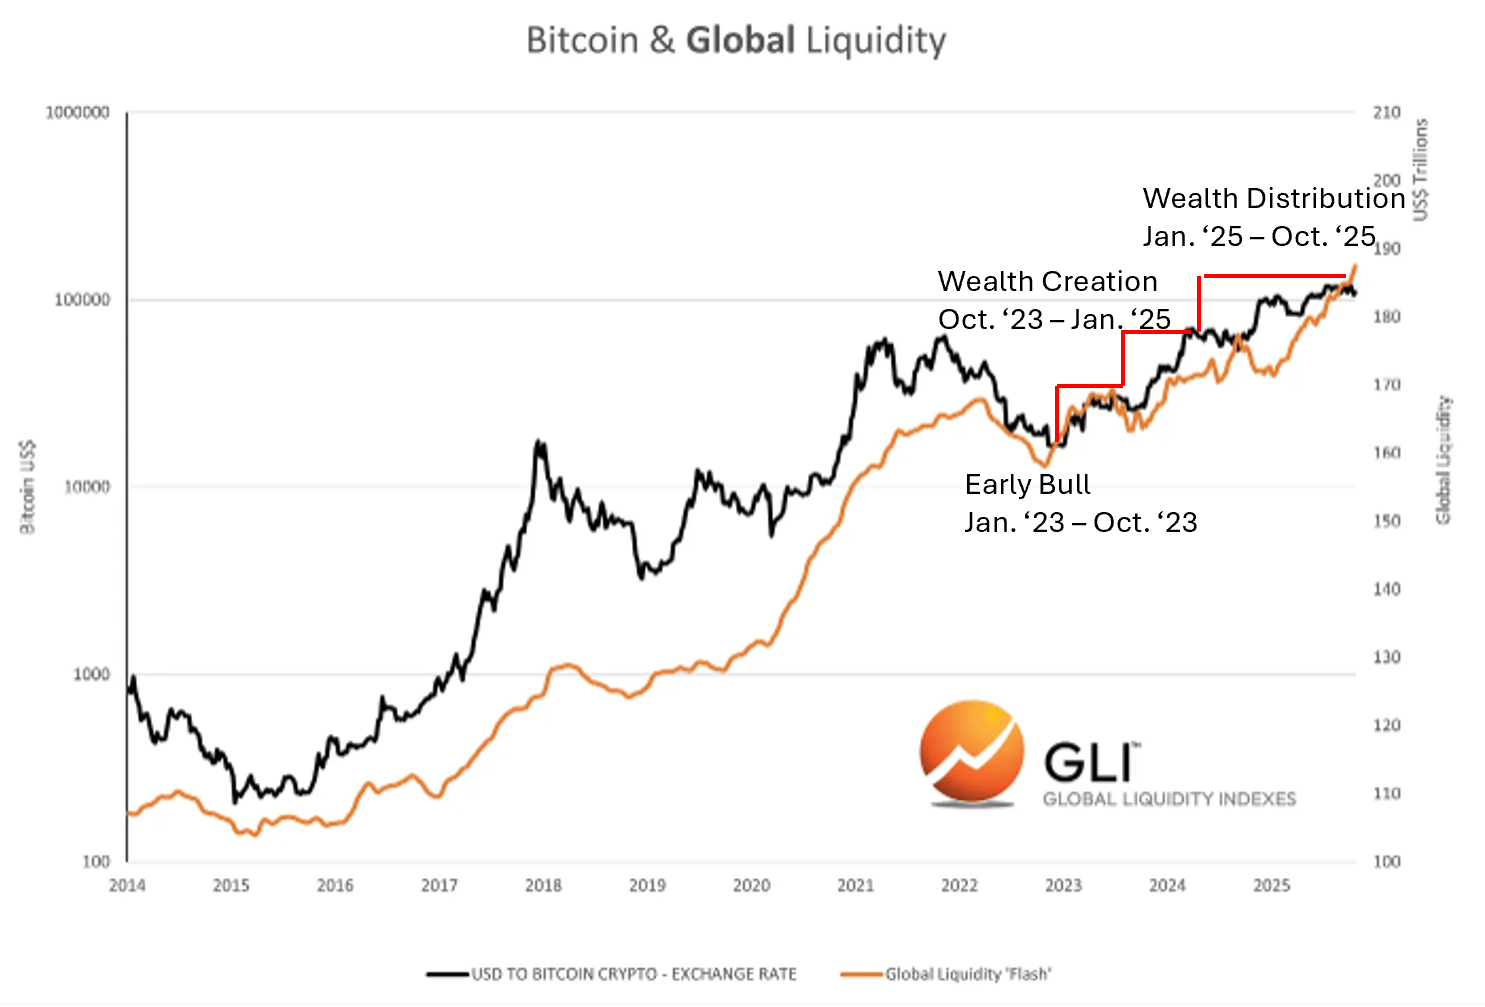
Wir wissen nicht, ob dies gerade jetzt geschieht. Wir wissen jedoch, dass die Krypto-Zyklen stets eng mit den Liquiditätszyklen verbunden waren.
Übereinstimmung mit den Krypto-Zyklen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wird die Rendite von Amazons enormen KI-Investitionen vom Markt unterschätzt?
Amazon wird mit einem erwarteten Kurs-Gewinn-Verhältnis von 29 gehandelt, niedriger als das von Walmart mit 37, obwohl das Umsatzwachstum von Amazon dreimal so hoch ist wie das von Walmart – diese Umkehrung spiegelt tief sitzende Marktängste wider, ob die Investitionen in Künstliche Intelligenz tatsächlich eingelöst werden können. AWS-CEO Matt Garman gab bekannt, dass die AWS-Jahreseinnahmen bereits 160 bis 170 Milliarden US-Dollar betragen und mit 37 % wachsen. Sowohl die Cloud-Migration von Unternehmen, AI-native Start-ups als auch intelligente Workflows treiben gleichzeitig drei Wachstumskurven an.
TSMC vergibt Großauftrag über 2 Milliarden US-Dollar für Silizium-Interposer an GlobalFoundries, CoWoS-Schlüsselkomponenten werden erstmals in den USA produziert.
Dieser Schritt markiert die offizielle Ausdehnung des entscheidenden Abschnitts der KI-Verpackungslieferkette auf das US-Festland. Analysten betonen, dass der fünfjährige langfristige Vertrag den langfristig starken Bedarf von TSMC an Silizium-Interposern widerspiegelt. Gleichzeitig erweitern die taiwanesischen Unternehmen UMC und PSMC aktiv ihre Kapazitäten, um Aufträge zu gewinnen. Doch dieser Großauftrag geht an GlobalFoundries, was bedeutet, dass in den kommenden fünf Jahren ein amerikanischer Kapazitätsfaktor das Wettbewerbsumfeld für Silizium-Interposer beeinflussen wird.

Die Benzinpreise steigen synchron mit der Wahlkurve! Goldman Sachs: Nur noch 26 Tage bis zu den Zwischenwahlen, die Wahrscheinlichkeit eines überwältigenden Sieges der Demokraten steigt auf 65%
Laut Goldman Sachs ist die Wahrscheinlichkeit eines Erdrutschsiegs der Demokratischen Partei auf 65 % gestiegen, jedoch überschätzen Umfragen in den sogenannten „roten Staaten“ traditionell deren Vorteile. Letztlich ist die Preisentwicklung von Öl der entscheidende Faktor.

Krypto-Preise
Mehr


