
ETH-Schatzfirmen auf Renditejagd sind am stärksten gefährdet: Sharplink Gaming CEO

Unternehmen, die Ether kaufen und halten, um die höchstmögliche Rendite aus ihren Beständen herauszuholen, sind laut Sharplink Gaming Co-CEO Joseph Chalom bei einem Marktrückgang deutlich stärker gefährdet.
„Es wird Leute geben, wie im traditionellen Finanzwesen, die diese letzten 100 Basispunkte Rendite erzielen wollen und glauben, dass dies risikolos ist“, sagte Chalom am Montag in einem Interview mit Bankless.
Er sagte, dass es zwar Möglichkeiten gibt, zweistellige Renditen auf Ether (ETH) zu erzielen, diese jedoch mit erheblichen Risiken verbunden sind.
„Es gibt Kreditrisiken, Gegenparteirisiken, Laufzeitrisiken, Smart-Contract-Risiken“, sagte er und fügte hinzu, dass Unternehmen, die versuchen, verlorenen Boden gutzumachen, ebenfalls ein echtes Risiko darstellen.
„Ich denke, das größte Risiko besteht darin, dass Leute, die weit zurückliegen, Risiken eingehen werden, die ich nicht für klug halte.“
Die gesamte Branche könnte durch „unvorsichtige“ Maßnahmen in Verruf geraten
Chalom sagte, der Sektor „könnte durch Leute in Verruf geraten, die unvorsichtige Dinge tun“, etwa wie sie Kapital beschaffen oder sich durch die Rendite, die sie aus ihren ETH-Beständen erzielen, differenzieren.
„Wenn du überbaust und es kommt zu einem Abschwung, wie stellst du sicher, dass deine Call-Struktur so gestaltet ist, dass du zum höchsten Preis von Ethereum baust?“, sagte er.
Sharplink Gaming ist der zweitgrößte öffentliche ETH-Inhaber mit einem Wert von 3,6 Milliarden US-Dollar und liegt damit nur hinter BitMine Immersion Technologies, das 8,03 Milliarden US-Dollar hält.
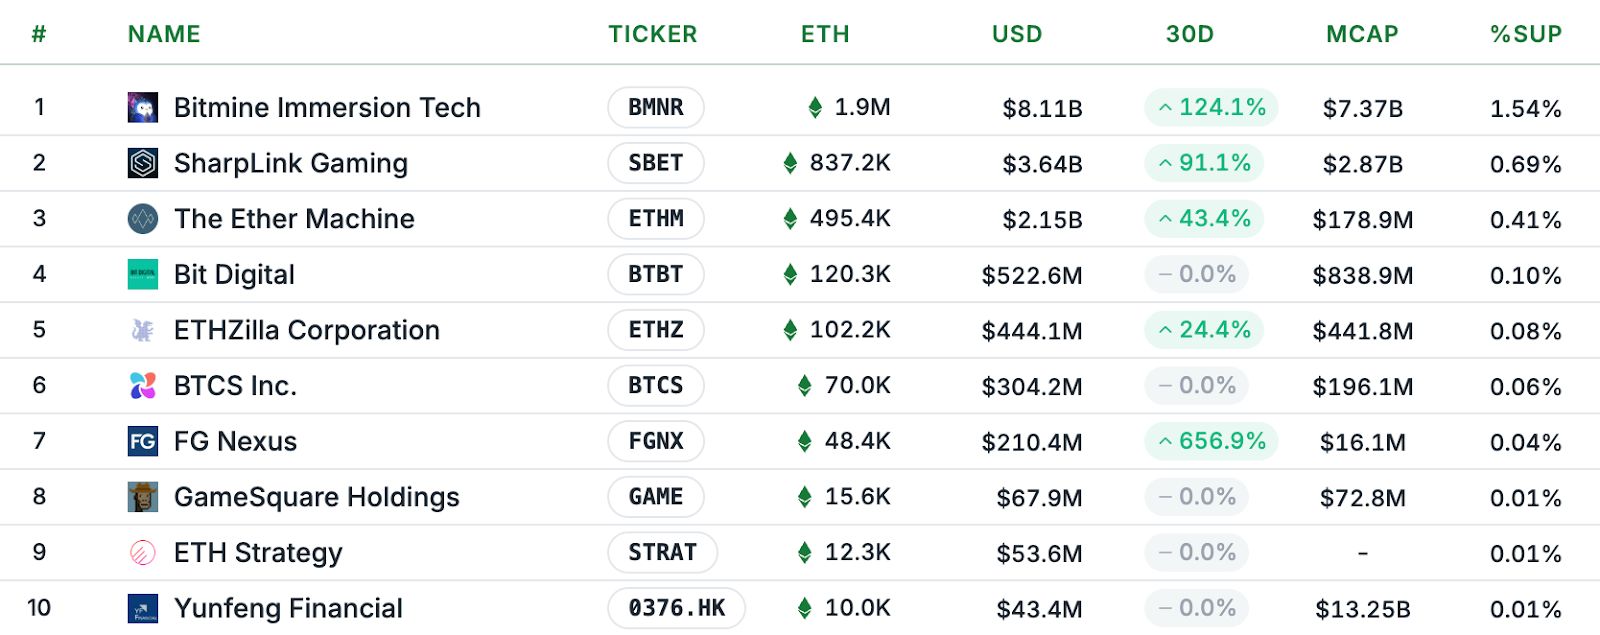
ETH-Treasury-Unternehmen halten laut StrategicETHReserve-Daten etwa 3,6 Millionen ETH, was zum Zeitpunkt der Veröffentlichung etwa 15,46 Milliarden US-Dollar entspricht.
Einige sehen in diesem Modell schwerwiegende Folgen
Josip Rupena, CEO der Kreditplattform Milo und ehemaliger Analyst bei Goldman Sachs, sagte kürzlich gegenüber Cointelegraph, dass Krypto-Treasury-Unternehmen ähnliche Risiken bergen wie besicherte Schuldverschreibungen, verbriefte Hypothekenportfolios und andere Arten von Schulden, die die Finanzkrise 2008 ausgelöst haben.
Andererseits sagte Matt Hougan, Chief Investment Officer bei Bitwise, kürzlich, dass Ether-Treasury- und Holding-Unternehmen das Narrativ-Problem von Ethereum gelöst haben, indem sie den digitalen Vermögenswert so verpacken, dass traditionelle Investoren ihn verstehen, was mehr Kapital anzieht und die Akzeptanz beschleunigt.
Verwandt: Ether fällt unter die „Tom Lee“-Trendlinie: Kommt ein Rückgang um 10%?
Chalom sagte, dass „das Schöne“ an ETH-Treasury-Unternehmen sei, dass sie nahezu unbegrenzt skalierbar sind. Ether wird laut CoinMarketCap zum Zeitpunkt der Veröffentlichung bei 4.327 US-Dollar gehandelt.
Die Bedenken hinsichtlich des breiteren Krypto-Treasury-Modells haben in letzter Zeit zugenommen.
Glassnode-Chefanalyst James Check sagte am 5. Juli in einem X-Post, dass sein „Instinkt ist, dass die Bitcoin (BTC) Treasury-Strategie eine viel kürzere Lebensdauer hat, als die meisten erwarten.“
Am 29. Juni sagte die Venture-Capital-Firma Breed, dass nur wenige Bitcoin-Treasury-Unternehmen die Zeit überdauern und der bösartigen „Todesspirale“ entgehen werden, die BTC-Holding-Unternehmen betrifft, die nahe am Nettoinventarwert handeln.
Magazin: Bitcoin wird einen ‚letzten großen Schub‘ auf 150.000 US-Dollar erleben, ETH-Druck steigt: Trade Secrets
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Bewertung erreicht den niedrigsten Stand seit zehn Jahren! Jensen Huang bezeichnet Nvidia als "die weltweit erste Wachstumswertaktie", aber die Investoren scheinen nicht überzeugt zu sein.
Das Kurs-Gewinn-Verhältnis (KGV) von Nvidia ist auf unter 17 gefallen und liegt damit nur etwa bei der Hälfte des für 2025 erwarteten Werts. Obwohl der Umsatz und der Nettogewinn im Geschäftsjahr 2027 voraussichtlich um 90 % bzw. 99 % steigen werden, ist der Aktienkurs des Unternehmens in diesem Jahr nur um etwa 20 % gestiegen und liegt damit deutlich hinter dem Philadelphia Semiconductor Index zurück. Gleichzeitig wird erwartet, dass die Bruttomarge vom zweiten Quartal (75 %) auf unter 72 % im vierten Quartal sinkt. Steigende Speicherpreise und der anhaltende Druck durch kundenseitig entwickelte Chips belasten zusätzlich. Entscheidend für eine Neubewertung der Aktie bleibt zudem, ob die Investitionen in KI weiterhin auf hohem Niveau bleiben können.
Die Gewinnerwartungen der Luxusgüterbranche sind „zu optimistisch“! Mehrere große Banken sind innerhalb eines Monats kollektiv pessimistisch, Luxusgüteraktien steuern auf das schlechteste Jahr seit 2008 zu.
RBC hat das Rating für LVMH und Burberry auf "Marktkonform" herabgestuft und erklärt, dass die Gewinnerwartungen für Luxusgüter zu optimistisch seien; dieses Segment ist im laufenden Jahr bereits um 15% gefallen und verzeichnet damit die schlechteste Entwicklung seit 2008.


Nvidia (NVDA.US) Aktienkurs sendet „Warnsignal“: Bewertung auf das niedrigste Niveau seit über zehn Jahren gefallen, worüber macht sich der Markt Sorgen?
Die Aktie von Nvidia sendet ein Warnsignal bezüglich der Nachhaltigkeit ihres Gewinnwachstums. Das Paradoxe dabei ist, dass dieses Signal nicht von den Unternehmenszahlen selbst, sondern von der Art und Weise, wie der Markt die Aktie bewertet, ausgeht.
Krypto-Preise
Mehr


