
SignalPlus Makroanalyse Sonderausgabe: Saisonale Vorsicht
Die Gesamtmarktbewegung war in der vergangenen Woche ruhig. Der US-Markt ignorierte nahezu die beiden am meisten erwarteten Ereignisse – den Nvidia-Geschäftsbericht und die am Freitag veröffentlichten PCE-Daten.
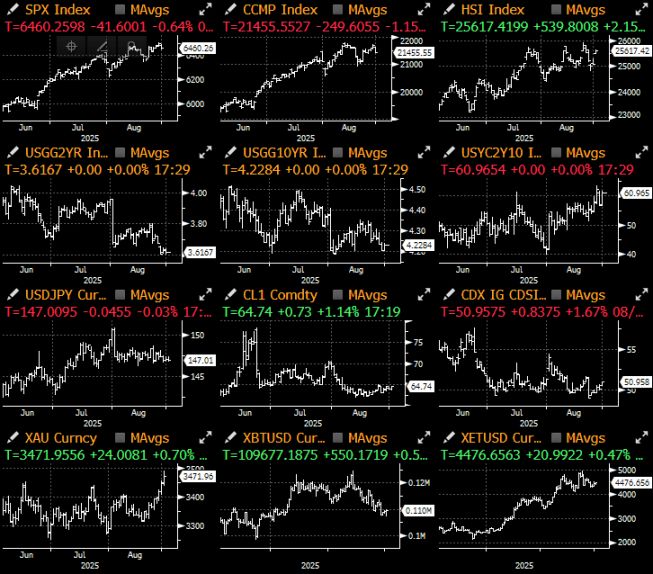
Die vergangene Woche verlief insgesamt ruhig, der US-Markt schenkte den beiden am meisten erwarteten Ereignissen – dem Nvidia-Geschäftsbericht und den PCE-Daten am Freitag – kaum Beachtung. Obwohl die US-Aktienmärkte zu Beginn der Woche in einer Phase geringer Volatilität leicht zulegten, kam es aufgrund schwacher Technologiewerte (enttäuschende Berichte von Nvidia und Dell) vor dem langen Wochenende letztlich zu Kursrückgängen.
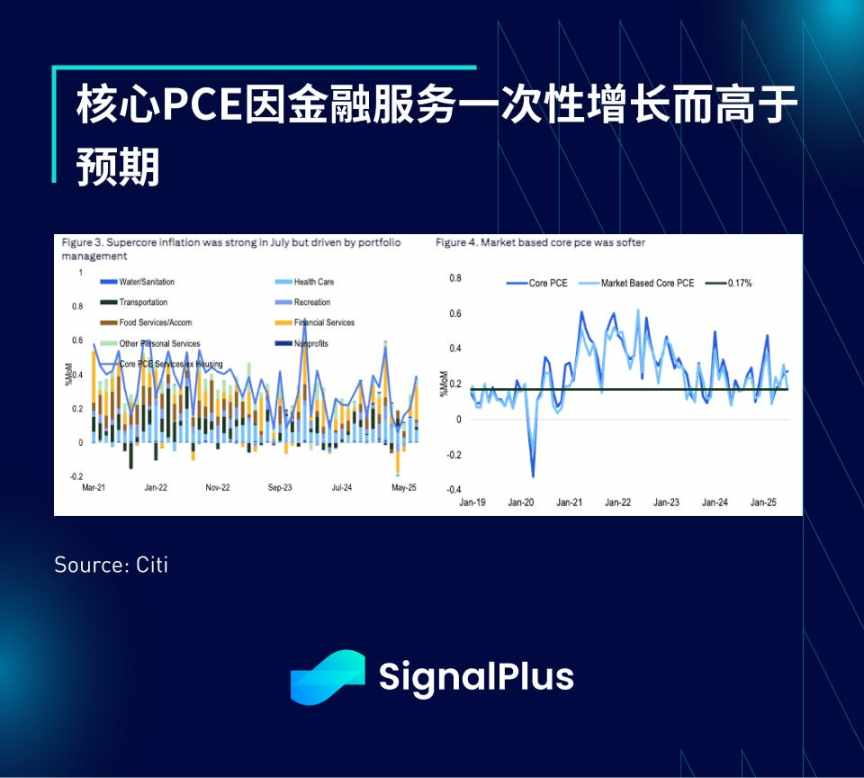
Was die Daten betrifft, so stieg der Kern-PCE-Inflationswert im Juli gegenüber dem Vormonat um 0,27 % und im Jahresvergleich um 2,9 %, was den Erwartungen entsprach. Allerdings überraschte die „Super-Kern“-Dienstleistungsinflation mit einem starken Wert von 0,39 %. Der Markt ignorierte das einmalige Wachstum im Bereich der Finanzdienstleistungen, sodass die Renditen von Staatsanleihen in der Nähe ihrer jüngsten Tiefststände blieben.
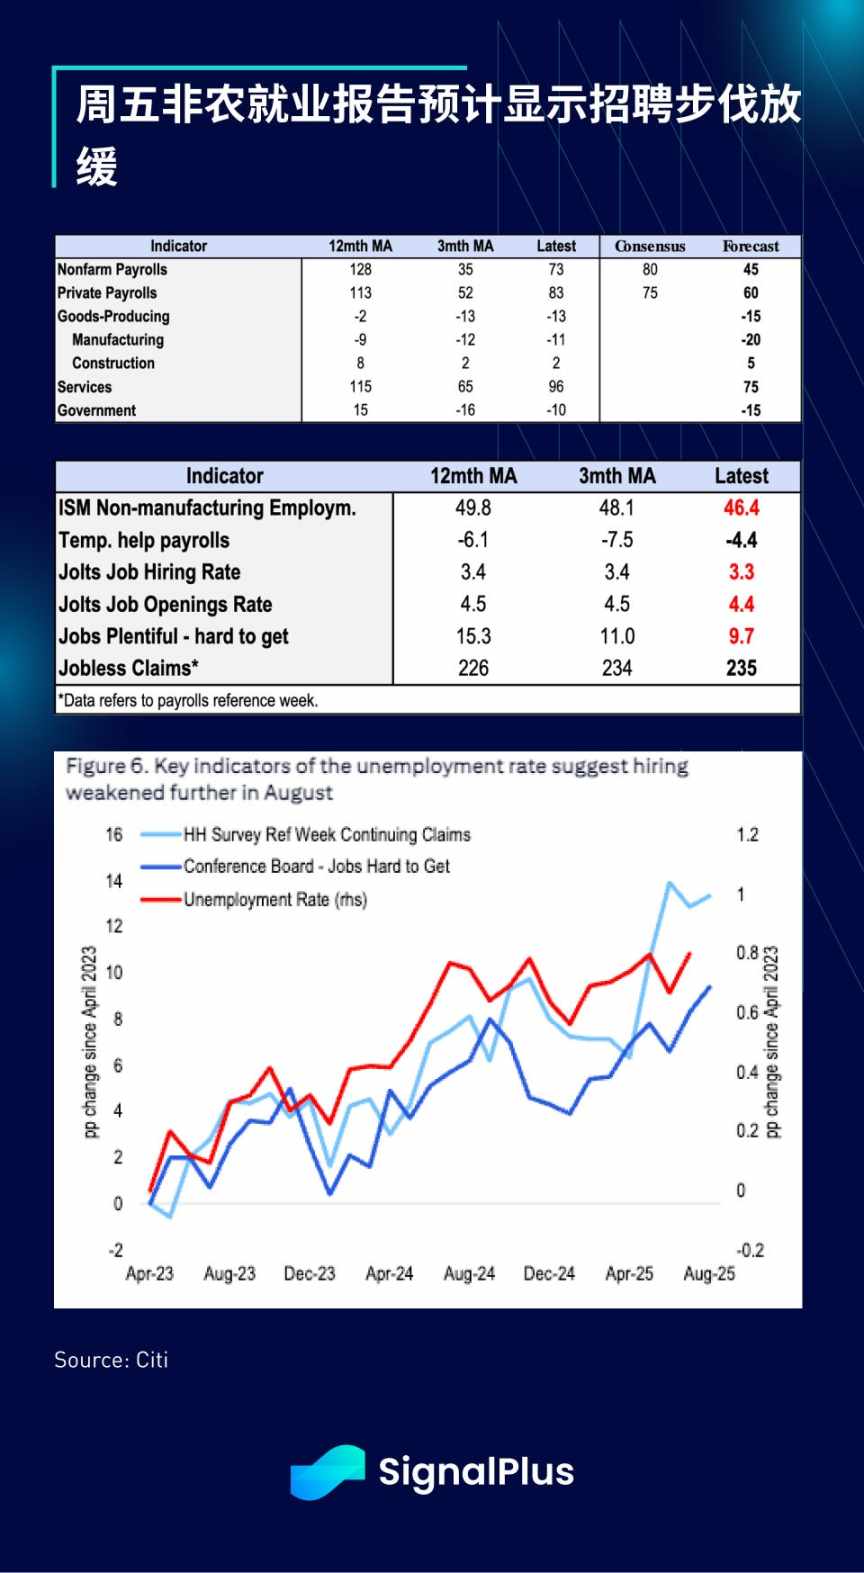
Der Fokus dieser Woche liegt auf dem US-Arbeitsmarktbericht (NFP) am Freitag. Der Markt erwartet einen Anstieg der Gesamtbeschäftigung um etwa 45.000 (davon 60.000 im privaten Sektor) und eine Arbeitslosenquote von 4,3 %. Angesichts der schwachen Nachfrage nach Neueinstellungen dürfte sich der Trend eines verlangsamten Beschäftigungswachstums fortsetzen – monatliche Zuwächse von etwa 50.000 spiegeln die wirtschaftliche Abschwächung und den Rückgang der Migration wider.
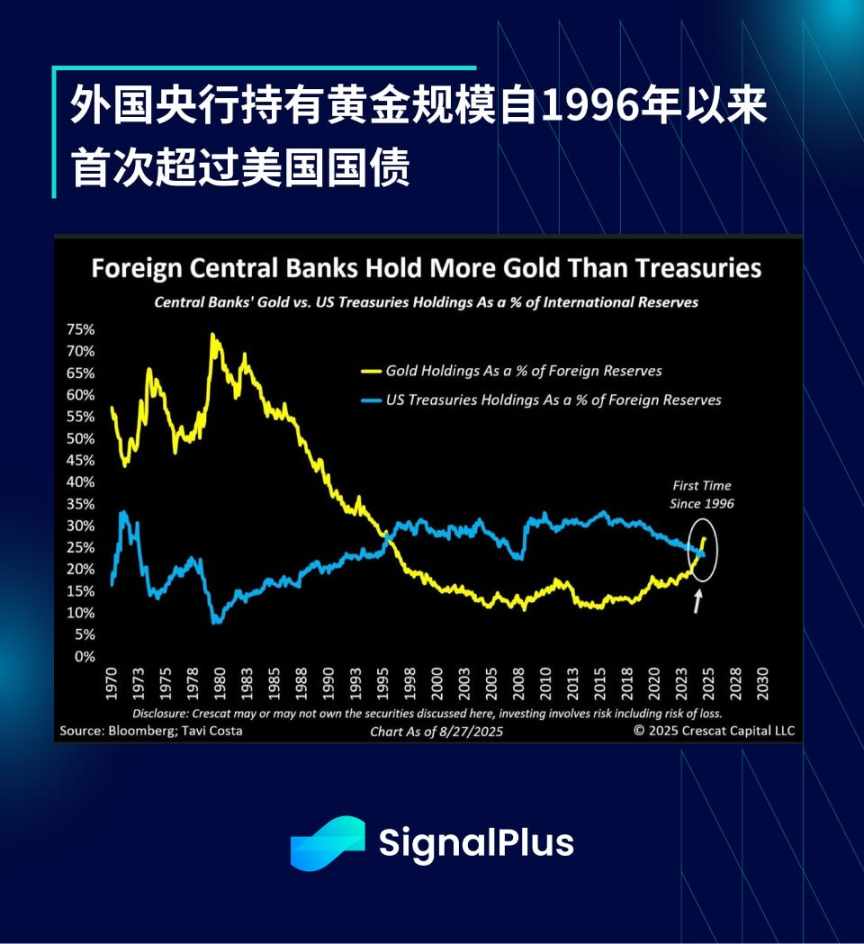
Nach der vollständigen Kehrtwende der Federal Reserve in Richtung einer lockeren Geldpolitik auf dem Jackson Hole Symposium stiegen die Edelmetalle stark an: Gold näherte sich der Marke von 4.000 US-Dollar, Silber überschritt erstmals seit 2011 die Marke von 40 US-Dollar pro Unze. Darüber hinaus überstieg der von ausländischen Zentralbanken gehaltene Goldbestand zum ersten Mal seit 1996 das Volumen der US-Staatsanleihen – ein Trend, der sich angesichts anhaltender geopolitischer Spannungen und hartnäckiger Inflation voraussichtlich fortsetzen wird.
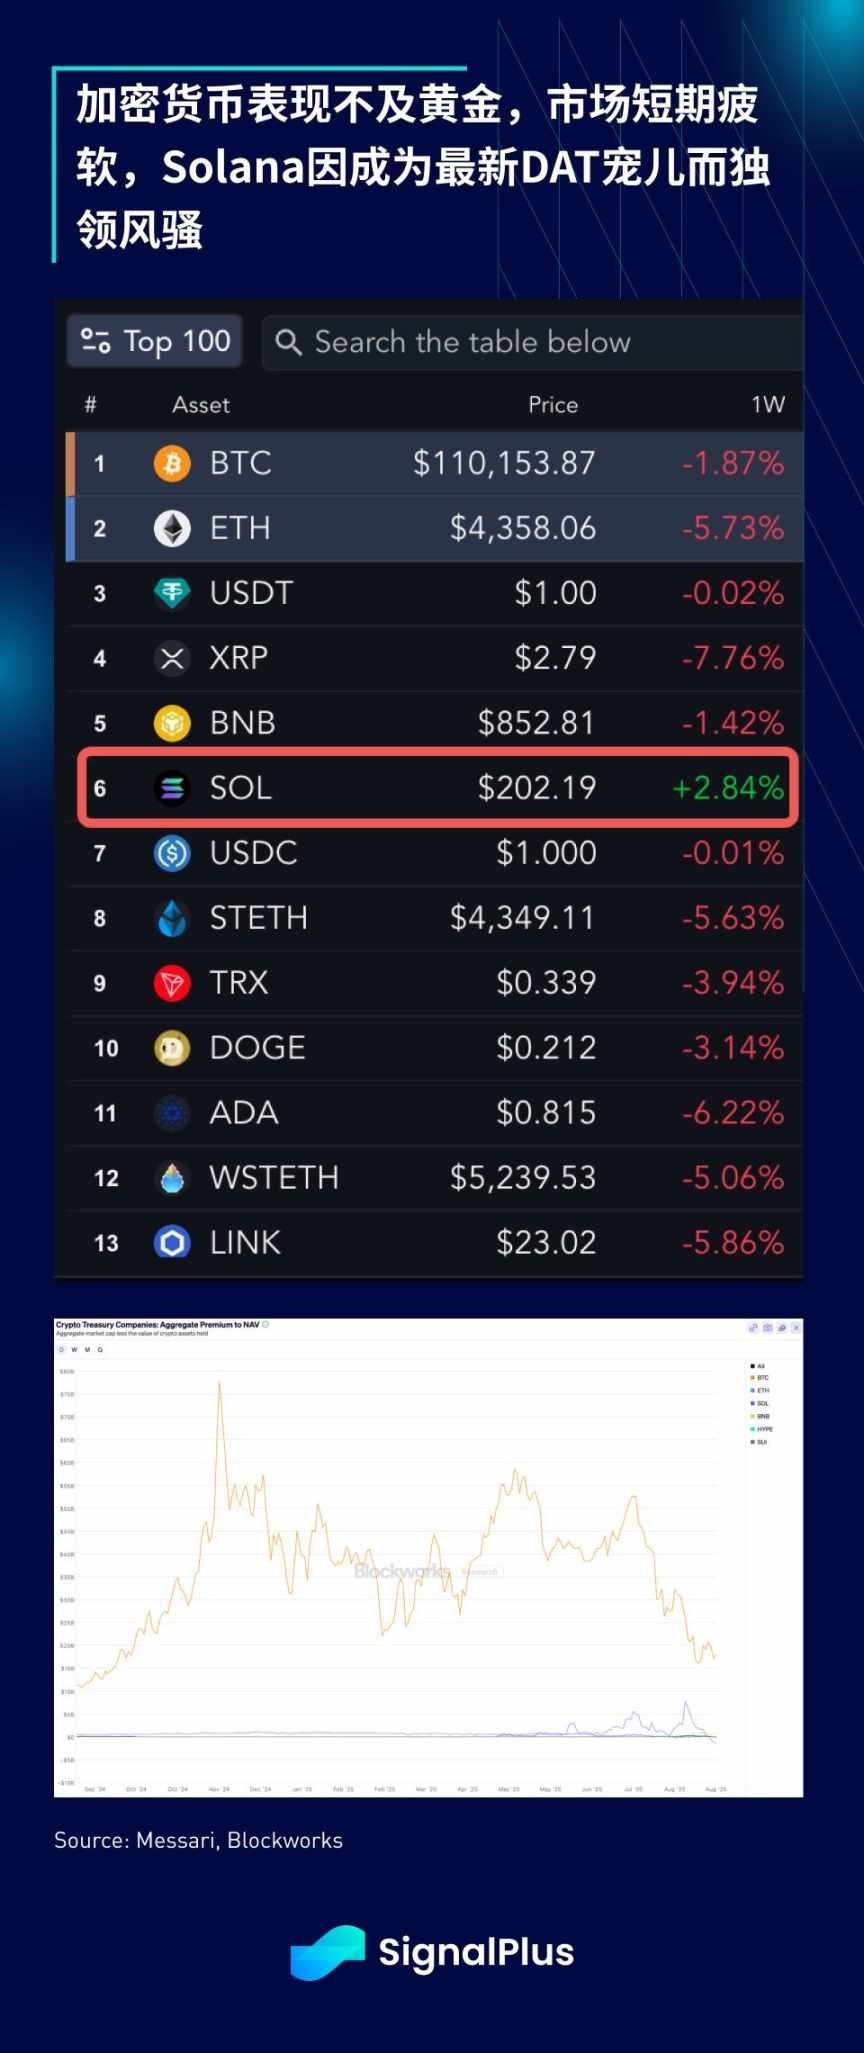
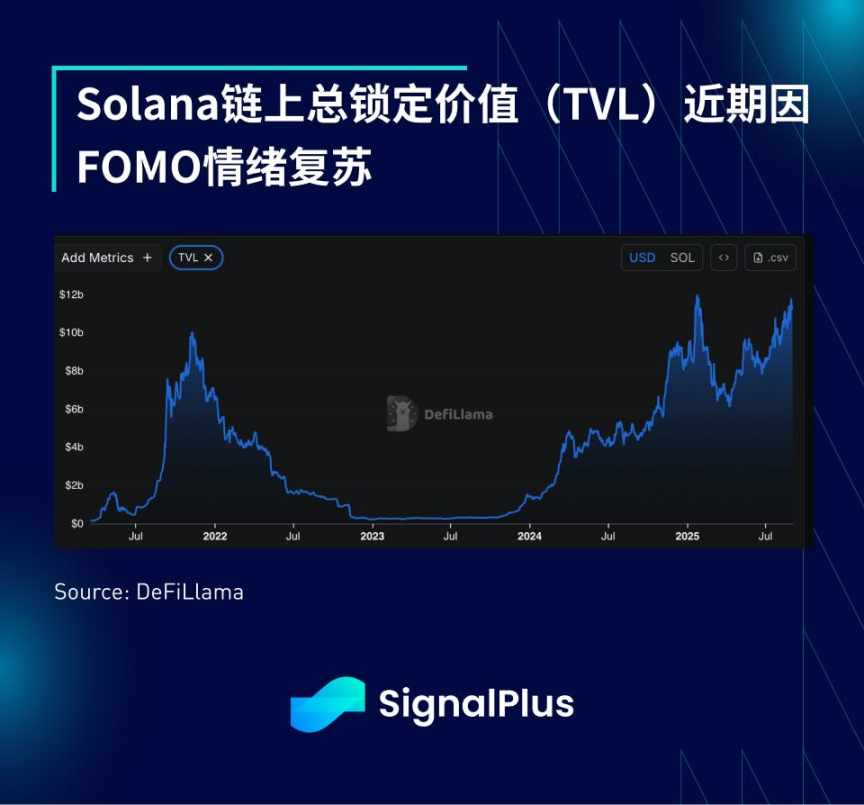
Im Bereich der Kryptowährungen fielen die Preise in der vergangenen Woche trotz der starken Entwicklung von Gold. Die Marktblase scheint leicht zurückzugehen, und die DAT-Prämie ist insgesamt auf ein langfristiges Tief gesunken. Der Zufluss neuer Mittel scheint seinen Höhepunkt erreicht zu haben, und es kommt zu einer Rotation des Kapitals. Solana war die einzige Kryptowährung mit Kursgewinnen in dieser Woche; SOL wurde zum neuesten Ziel des DAT-Hypes, und der Total Value Locked (TVL) auf der Blockchain erlebte ebenfalls eine deutliche Erholung.
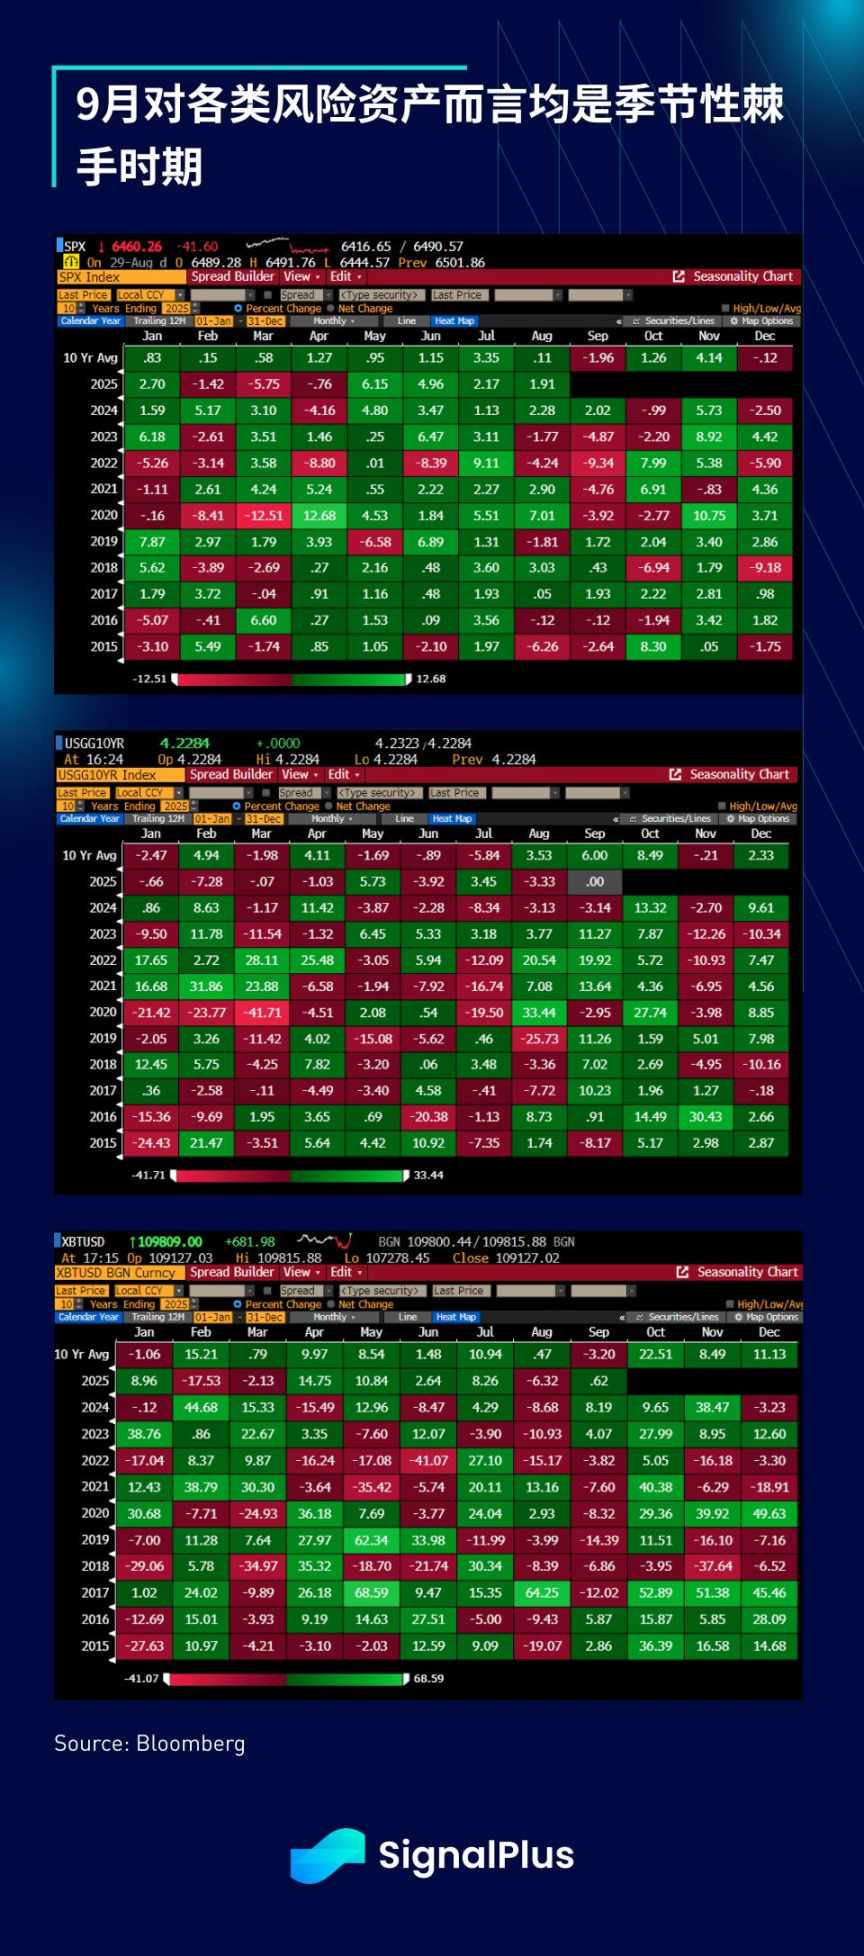
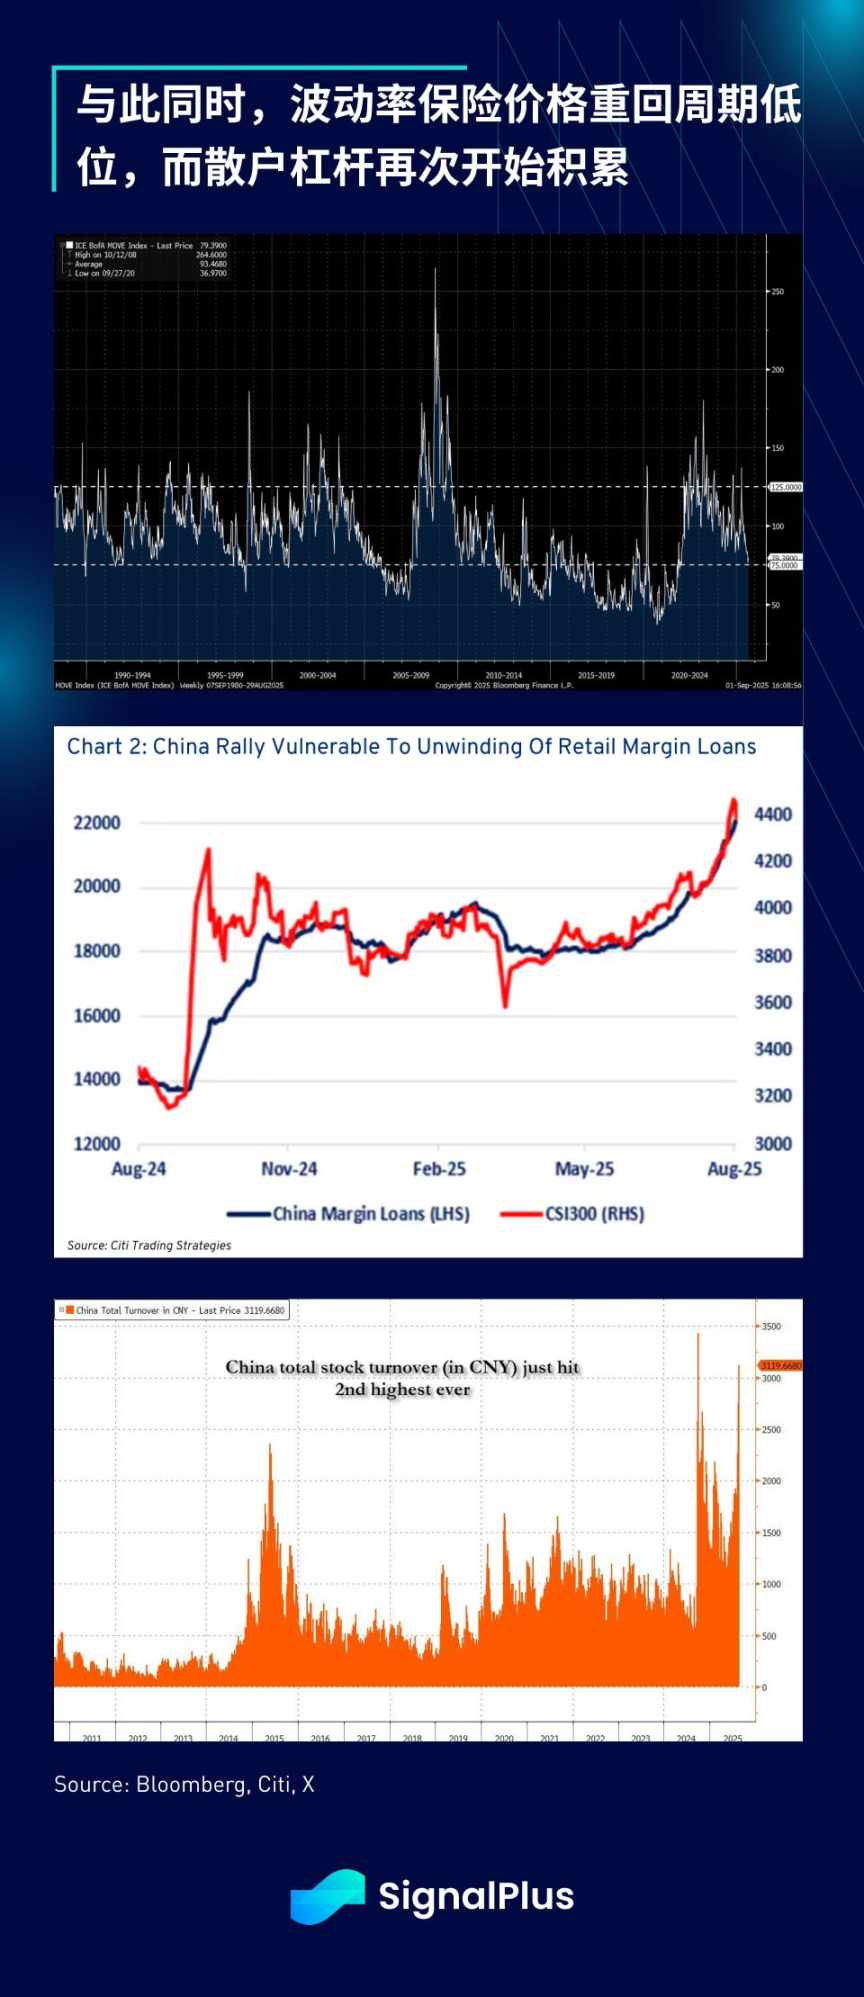
Mit Blick auf die Zukunft erwarten wir, dass der September ein Monat mit erhöhter Volatilität für Risikoanlagen wird. In den letzten zehn Jahren war die saisonale Entwicklung im September für Aktien (Rückgang), die Rendite 10-jähriger Staatsanleihen (Anstieg) und Bitcoin (Rückgang) ungünstig. Gleichzeitig befindet sich die Volatilitätsprämie auf einem zyklischen Tief, während das Risiko-Leverage zunimmt. Da die Federal Reserve ihre Lockerungsabsichten bereits „vorweggenommen“ hat, stellt sich die Frage: Welche Optionen bleiben, falls Risikoanlagen im September fallen?
Es ist derzeit noch zu früh für ein abschließendes Urteil, aber angesichts der saisonal schwierigen Monate September bis November empfehlen wir, vorsichtig zu bleiben. Wir wünschen allen Tradern viel Erfolg und Glück!

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Bank of England plant angeblich, den Verkauf von Langzeit-Anleihen auszusetzen – der radikalste „Bilanzkürzer“ in der globalen Anleihenkrise tritt auf die Bremse.
Einmal verkaufen, die Hälfte verlieren: Die Bank of England tritt beim Quantitative Tightening auf die Bremse.

Die Zinserhöhung der US-Notenbank am Donnerstag gilt fast als Konsens, warum weigert sich Standard Chartered, „aufzugeben“?
Standard Chartered ist der Ansicht, dass der Kerninflationsdruck möglicherweise überschätzt wird und Zinserhöhungen weiterhin die „falsche politische Entscheidung“ sind: Zölle treiben den PCE-Index um etwa 0,7 Prozentpunkte nach oben, aber der Einfluss dürfte nachlassen; der „Super Core“-CPI ist bereits in den normalen Bereich zurückgekehrt, und der Druck auf der Verbraucherseite ist begrenzt. Im Juli unterstützten nur drei stimmberechtigte Mitglieder eine Zinserhöhung, bislang reichen die aktuellen Daten nicht aus, um mehr Mitglieder zum Umdenken zu bewegen. Eine vernünftigere Vorgehensweise wäre, abzuwarten, bis die Auswirkungen der Zölle und die Datenrevisionen nachlassen, bevor man den Inflationstrend beurteilt.
Die Rendite der 10-jährigen US-Staatsanleihen überschreitet 5 %, während die japanischen Staatsanleihen auch die 3 % Marke unterschreiten. Der Druck auf die globalen Anleihemärkte nimmt stark zu!
Die weltweiten Anleihemärkte schlagen Alarm, die Rendite der US-Staatsanleihen steigt auf über 5% und erreicht ein neues Hoch seit 2007, während japanische Staatsanleihen ein 30-Jahreshoch erzielen. Steigende Ölpreise, hohe Inflation und enorme Schuldenlast führen zu einer Verkaufswelle. Institutionen warnen: 5% ist keineswegs das Ende, 6% ist bereits im Blickfeld! In dieser Woche stehen die Entscheidungen der Zentralbanken von USA und Japan bevor – ein noch heftigerer Sturm auf den Märkten könnte gerade erst beginnen.
AI-Handel verliert an Fahrt! Goldman Sachs warnt vor der größten Divergenz von Momentum-Trades seit fünf Jahren – Mittel fließen von Chips zu Software.
Goldman Sachs warnt davor, dass KI-Handel derzeit einer strukturellen Prüfung unterliegt; die Divergenz zwischen 3-Monats- und 12-Monats-Momentum hat ein Fünfjahreshoch erreicht, der KI-Index ist gegenüber seinem Höchststand um fast 45 % zurückgegangen. Gleichzeitig fließen Gelder von Halbleitern zu Software und treiben die beschleunigte Differenzierung des Momentum-Faktors voran. Goldman Sachs meint, dass bei einer Fortsetzung dieser dynamischen Entwicklungen die bisherige enge Korrelation zwischen KI und Momentum langfristig allmählich nachlassen könnte.
Krypto-Preise
Mehr


