
Qızıl 4000 dollar səviyyəsində dəfələrlə mübarizə aparır! UBS texniki analizi yüksəlişə yönəldi, amma sıçrayış üçün nə çatışmır?

Qızıl bazarı hazırda iki güclü qüvvənin təsiri altındadır: bir tərəfdə Çin tərəfindən fiziki qızılın davamlı alınması və təmizləmə gücünün daralması fonunda uzunmüddətli tələb bazası hələ də əsaslı şəkildə dəyişməyib; digər tərəfdə maliyyə investorları kəskin dəyişkənlikdən sonra mövqelərini azaldır və müvəqqəti olaraq riski yenidən üzərinə götürmək istəmirlər.
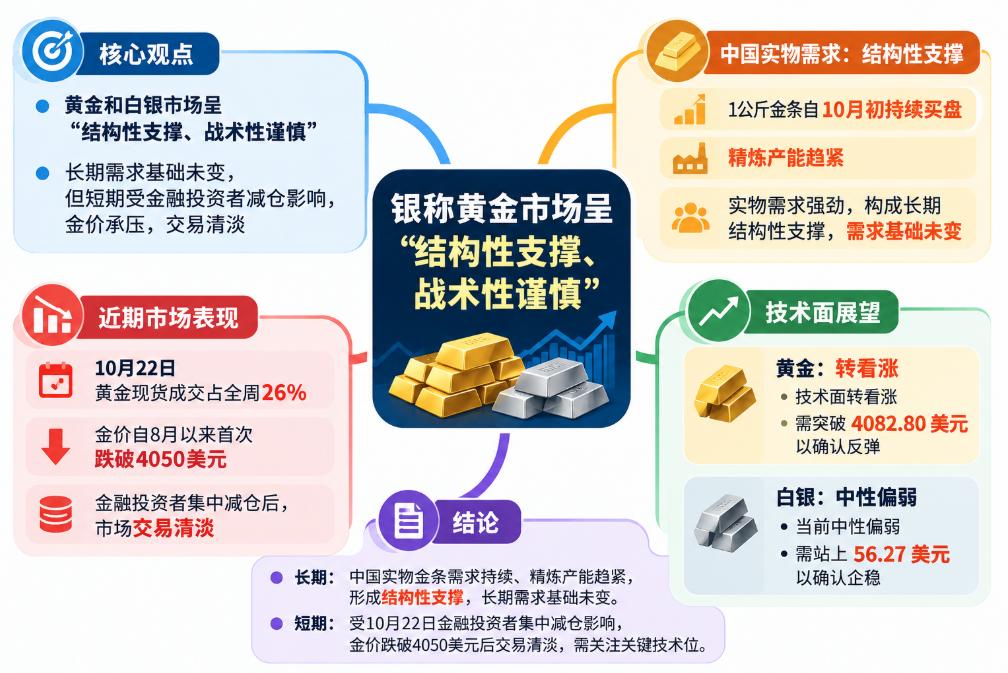
UBS-in son "Qızıl Hesabatı" (Bullion Report) hazırkı bazarı "struktur dəstəyi, taktiki ehtiyatlılıq" kimi təsvir edib. Bankın qiymətli metal ticarət komandası düşünür ki, qızıl qiyməti son ticarət intervalının aşağı sərhədinə yaxınlaşanda alıcı cəlb edir, lakin investorların inamsızlığı canlanmanın davamlı olmasını çətinləşdirir.
Qızıl alıcıları üçün əsas məsələ təkcə qiymətin 4000 ABŞ dolları yaxınlığında saxlanılıb-saxlanılmaması deyil, həm də bazarın yenidən yuxarıya doğru impuls toplaya bilib-bilməməsidir. UBS-in texniki strateq Jason Perl artıq qızılın texniki analizini optimistə çevirib, lakin önəmli bir şərt qoyub: Qızıl qiyməti 4082.80 ABŞ dollarını effektiv şəkildə aşmalıdır ki, canlanmanın təsdiqlənişi əldə olunsun.
Spekulyativ vəsaitlər bazardan çıxır, qızıl alışı tamamilə yox olmayıb
22 oktyabr tarixinin ticarət məlumatları son dövrdə qızılın satışının yüksək cəmləşməsini göstərir.
UBS-in elektron ticarət məlumatına görə, həmin gün dollarla qiymətləndirilən qızıl spot əməliyyatı həftəlik cəmi əməliyyat həcminin təxminən 26%-ni təşkil edib. Qızılın qiyməti əsas hissəsini təzyiq altında keçirib və avqustdan bəri ilk dəfə hər unsiya üçün 4050 ABŞ dollarından aşağı düşüb.
Həmin gün əsas müştəri qruplarının ticarət fəaliyyəti həftəlik maksimuma çatıb. Aktiv idarəetmə şirkətləri həftəlik əməliyyatların 30%-ə qədərini bu günə cəmləşdiriblər.
Bu qədər cəmlənmiş ticarət fəaliyyəti bazarın mövqelərini sürətlə dəyişdirdiyini göstərir. Bir neçə investor qrupu eyni vaxtda aktiv iştirak edib, bu da satışın daha çox ümumi riskin azaldılması ilə bağlı olduğunu, yoxsa investorların qızılın uzunmüddətli dəyəri ilə bağlı bütöv fikirlərindən imtina etdiyinə işarə etmir.
Mövqelər xeyli azaldıqdan sonra, bazar tez bir zamanda sönük vəziyyətə keçib. UBS göstərir ki, dəyişkənlik ticarətinə fokuslanan investorlar əsasən bazardan çıxıb gözləməyə üstünlük verir, çünki bundan sonrakı bazarda effektiv mövqe üçün imkan olmadığını düşünürlər. Subyektiv qərarlarla ticarət edən investorlar da ilin sonuna qədər yeni riskləri artırmağa həvəs göstərmirlər.
Bu o deməkdir ki, hazırkı bazarda problem təkcə alıcıların itməsi deyil, daha çox potensial alıcıların müvəqqəti olaraq risk götürmək istəməməsidir.
Bunlar arasında mühüm fərq var. Alışların həqiqətən tükənməsi qiymətin dəstəksiz qalmasına səbəb ola bilər; əgər alıcılar sadəcə daha aydın siqnal gözləyirlərsə, mövqe düzəlişləri başa çatandan sonra bazar yenidən fəallaşa bilər.
UBS müşahidə edir ki, qızıl qiyməti hər dəfə son intervalın aşağı sərhədinə yaxınlaşanda, müəyyən alıcılar yenidən bazara daxil olurlar. Bu, satışın daha kəskin aşağıya doğru qırılmasının qarşısını müəyyən dərəcədə alır, lakin hələ də qızılın davamlı yuxarı hərəkətinə təkan vermir.
Başqa sözlə, hazırda bazarı ayılar tam nəzarətə almamış, öküzlər də hələlik artım əminliyini bərpa etməyib.
Çində fiziki tələbin davamı, təmizləmə gücü daralır
Nyu-York maliyyə bazarının solğun ticarətiyle müqayisədə Asiyanın fiziki qızıl bazarında tələbat hələ də güclüdür.
UBS-in hesabatında qeyd olunur ki, Çin bazarında 1 kiloqramlıq külçə qızılın ardıcıl alışı var, daha böyük külçələrə də tələbat qalır. Bu alış dalğası təxminən oktyabrın əvvəlindən başlayıb, və UBS-in adətən müşahidə etdiyi başlama vaxtından daha tez davam edir.
Fiziki qızıl alıcılarının qərarvermə üsulu, yüksək tezlikli treyderlər və hedge fondlarla fərqlənir. Maliyyə investorları sürətli mövqe bağlaya bilər, amma fiziki qızılı uzunmüddətli saxlamaq üçün alanlar daha çox qızılın mövcudluğuna, fiziki üstün qiymət səviyyəsinə və təslim imkanlarına diqqət yetirir.
UBS müşahidə edir ki, 1 kiloqramlıq külçəyə tələbat artdıqca, təmizləmə sifarişləri getdikcə çətinləşir və rezervasiya üçün təmizləmə gücü də daha daralır.
Bu, fiziki bazar ilə maliyyə bazarı arasında fərqli mənzərə yaradır: Elektron ticarət bazarında qızıl spekulyativ vəsaitlərin çıxışı səbəbilə təzyiq altında ola bilər, isə xüsusi ölçü və təslim yerində olan fiziki qızıl alıcıların diqqətində qalır. Bu iki vəziyyət bir-birinə zidd deyil, sadəcə fərqli investisiya müddəti və kapital ehtiyacına uyğun bazar davranışını göstərir.
Daha geniş struktur tələbi də hələ tam itirilməyib. Mərkəzi bankların ehtiyat aktivlərini diversifikasiya etməsi, geosiyasi qeyri-müəyyənlik, eləcə də investorların dollar xarici alternativ aktivlər axtarışı, qızılın uzunmüddətli investisiya məntiqinin əsas hissələrindəndir.
Lakin fiziki tələbin bir hissəsini əhatə edib qiymət dəstəyi yaratması o demək deyil ki, bu dərhal qızılın qiymətini kəskin artıracaq. Davamlı yuxarı impuls üçün bazarın yenidən maliyyə investorları tərəfindən mövqelərin qurulmasına ehtiyacı var.
UBS texniki analizdə optimistə çevrilir, 4082.80 ABŞ dolları əsas sədd olur
UBS-in bu həftəki hesabatında əsas dəyişiklik, Perl-in qızıl üçün DeMark texniki analizini aparmasından qaynaqlanır.
Əvvəl, Perl qızıla ehtiyatlı yanaşırdı, bazarın ABC düzəliş modelini tamamlamalı və müvafiq texniki şərtlərə cavab verməlidir ki, daha aktiv proqnoz verilsin.
UBS bildirir ki, qızıl 23 oktyabrda hər unsiya üçün 3996.10 ABŞ dollarına çatanda bu düzəliş modelinin minimum tələbi yerinə yetirildi. Buna görə Perl texniki analizini optimistə çevirib.
Amma modellə tamamlanmaq davamlı canlanmanı təsdiqləmək anlamına gəlmir. Perl qeyd edir ki, qızıl qiyməti öncə 4082.80 ABŞ dolları səddini aşmalıdır.
Əgər qızıl qiyməti bu səddi inandırıcı şəkildə aşarsa, canlanmanın perspektivi yaxşılaşacaq və bazar daha yüksək texniki hədəflərə fokuslana bilər. Makroiqtisadi siqnalların mürəkkəbliyi və bazar hisslərinin dəyişkənliyi fonunda ticarət edən investorlar üçün bu sədd aydın müşahidə ölçüsü təmin edir.
Əks halda, qızıl qiyməti yenidən 4082.80 ABŞ dolları səddini aşmasa, xüsusilə institusional investorlar yenidən satışa başlasa, bazar yenidən dəstək səviyyəsini test edə bilər.
Gümüş daha zəif, aşağı risk hələ də qalır
UBS-in gümüş ilə bağlı fikri qızıldan xeyli az optimistdir. Banka görə gümüşün texniki analizində neytral mövqe qalır və qısamüddətli risk hələ də aşağı yönlüdür.
Son vaxtlar gümüş qiyməti başlıqlara və mövqe dəyişikliyinə həddindən artıq həssasdır. Ötən cümə, gümüş qiyməti bir müddət hər unsiya üçün 53 ABŞ dollarına yaxınlaşıb, sonra bir hissəsini bərpa edib, lakin həmin gün elektronik ticarət əməliyyatları həddindən artıq cəmlənib.
UBS-in məlumatına görə, asset management şirkətləri həftəlik gümüş əməliyyatlarının 60%-dən çoxunu ötən cümə günü reallaşdırıb. Banklar və hedge fondlar da həmin gün qeyri-adi cəmlənmiş ticarət aparıblar, bu da bazarın mövqe dəyişikliyinə yüksək həssaslıq göstərir.
Perl qeyd edir ki, gümüş yenidən 56.27 ABŞ dolları səviyyəsinə qalxarsa, hazırkı aşağı risk azalacaq. Buna qədər 53.02, 52.31 və 49.62 ABŞ dollarına yaxın dəstək səviyyələri diqqətə layiqdir.
Əməliyyat mühiti sakitləşir, bazar yeni katalizatorları gözləyir
UBS-in hesabatı göstərir ki, investorlar istiqamətli mövqe qurmaq istəməsələr də, qızıl bazarının normal ticarət likvidliyi paralel şəkildə pisləşməyib.
19-24 oktyabr aralığında, spot qızıl ən yaxşı alış-satış qiymət fərqinin orta səviyyəsi oktyabrdan öncəki dövrün orta dəyərindən təxminən 5% və sentyabr ayından təxminən 11% daralıb.
Bu göstərir ki, hazırkı bazarın əsas çətinliyi treyderlərin kotirovka vermək istəməməsi və ya ticarət icra şərtlərinin pisləşməsi deyil, investorların istiqamətli risk götürməyə marağının olmamasıdır.
İlin sonu yaxınlaşdıqca, bəzi portfel menecerləri artıq əldə olunan gəlirləri qorumağa üstünlük verə bilər; digər investorlar isə son itkilərdən bərpa olunduğundan, yenidən kəskin dəyişkənliyə məruz qalmaq istəmirlər.
Bu səbəbdən bazar bir müddət dar ticarət intervalında qalmağa davam edə bilər, yalnız yeni katalizatorların ortaya çıxması mövcud vəziyyəti dəyişə bilər.
ABŞ pul siyasəti hələ də əsas təsir amilidir. Əgər bazar daha sərt pul siyasəti gözləməyə başlasa, faiz dərəcələrinin yüksəlməsi faiz gəliri verməyən qızılı daha az cazibədar edə bilər. Eyni zamanda, Çin fiziki qızıl tələbinin davamlı aktivliyi bazara əlavə bir dəstək qüvvəsi verir.
UBS düşünür ki, daha geniş geosiyasi və siyasi qeyri-müəyyənlik qızılın gedişinə təsir edə bilər, amma ticarət komandası hələ də birbaşa siyasi vəziyyətə əsaslanaraq qiymət istiqaməti çıxarmaqda ehtiyatlıdır.
Əsl diqqətəlayiq məsələ, hansı amillərin investorları son mövqe bağlama dalğasından sonra yenidən mövqe qurmağa təhrik edə biləcəyidir. Bu, daha əlverişli pul siyasəti perspektivi, aydın texniki sədd aşımı, ya da bazar tərəfindən daha geniş maliyyə bazarında leverajın sona yaxınlaşacağına inamdan qaynaqlana bilər.
Hazırda fiziki qızıl alıcıları və maliyyə treyderləri hələ də fərqli zaman dövrlərinə görə qərar verir. Çin fiziki tələbi, daralan təmizləmə gücü və uzunmüddətli aktiv diversifikasiya tələbi qızıl üçün struktur dəstək təmin edir; lakin qısamüddətli qızıl qiymətinin davamlı yüksələ bilməsi bazarın risk götürməme qabiliyyətini bərpa edib-etməməsindən asılı olacaq.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
SK Hynix (SKHY.US) Q3 telefon iclası: DRAM və HBM istehsal gücü 2029-cu ilə qədər demək olar ki, tam satılıb, AI-yə investisiya əsasən suveren və korporativ səviyyəyə yayılır
SK Hynix 2026-cı ilin üçüncü rübünün maliyyə nəticələrini elan etdi və nəticələrə dair telefon konfransı keçirdi.

Boeing (BA.US) Q3 telekonfransı: İlin 500 təyyarə təhvil vermə hədəfi uğursuz oldu, 2029-cu il üçün nağd pul axını $10 milyard hədəflənir
Boeing (BA.US) çərşənbə axşamı 2026-cı ilin üçüncü rübü üçün maliyyə nəticələrini açıqladı və telefon konfransı keçirdi.
SK Hynix (SKHY.US) Q3 xalis gəliri 28,6 milyard, HBM4 kütləvi istehsal, çatışmazlığın 2030-cu ilə qədər davam edəcəyi gözlənilir
SK Hynix-in üçüncü rüb gəliri 75,3 milyard dollar oldu, ilk dəfə 100 trilyon Koreya vonunu keçdi, əməliyyat mənfəəti rekord səviyyədədir. Xalis gəliri 28,6 milyard dollar təşkil etdi ki, bu da ötən ilin eyni dövrü ilə müqayisədə 216% artım deməkdir, lakin əvvəlki rüblə müqayisədə 58% azdır və gözləntilərdən xeyli aşağıdır. Şirkət 10,1 milyard dollarlıq dividend və 14,4 milyard dollarlıq geri almanı elan etdi, yaddaş çatışmazlığının 2030-cu ilə qədər davam edəcəyi proqnozlaşdırılır.

SK Hynix (SKHY.US) Q3 gəliri ilk dəfə 100 trilyon Koreya vonunu keçdi, xalis gəlir niyə yarıbayarı azaldı?
SK Hynix Q3-də gəlir ilk dəfə 100 trilyon Koreya vonunu keçdi, əməliyyat mənfəəti rekord səviyyədədir, lakin xalis mənfəət əvvəlki rübdən 58% azalıb. Əsas səbəb Q2-də Kioxia investisiya gəlirlərinin yüksək olması və bu rübdə belə birdəfəlik gəlirin olmamasıdır; faktiki əməliyyat fəaliyyətləri hələ də güclüdür.


