Morgan Stanley araşdırma hesabatının təhlili: HDD dövrü hələ başa çatmayıb, bazar isə zirvəyə çatdığını qiymətləndirir

Yazı: Rita
Bazar sərt disk sürücülərinə (HDD) 8x qiymət/qazanc nisbəti verir, bu da dövrünün 2028-ci maliyyə ilində zirvədə olacağını göstərir. JPMorgan isə 2026-cı il 20 oktyabr tarixli hesabatında əks fikri səsləndirir: dövr hələ bitməyib və bu qiymətləndirmə həddindən artıq cəza xarakterlidir.
Tələb tərəfi sürətlənir. Nearline HDD spot qiymətləri 4-7 sent/GB aralığındadır, qarışıq nearline müqavilə qiymətləri isə təxminən 1,5 sent/GB-dir. 2027/2028-ci təqvim illərində sektorun təxminən 400 exabayt (EB) təchizat çatışmazlığı gözlənir, 2026-cı ildə isə 300EB. Müştərilər əsas bulud xidmət təminatçılarından (CSP) AI laboratoriyalarına qədər genişlənir, sonuncular EB-nin 100%-ni almaqda maraqlıdır.
JPMorgan Seagate Technology (STX) və Western Digital (WDC) üçün "al" tövsiyəsini təkrar edir, STX yenidən İT avadanlıqları üçün ən əsas seçimə çevrilir. Hədəf qiymət: STX 1,200 dollar, WDC 643 dollar. WDC alıcılarının gözləntiləri daha aşağıdır və maliyyə hesabatı strategiyası daha yaxşıdır.
8x qiymət/qazanc nisbəti dövr zirvəsi proqnozlaşdırır
JPMorgan, FY28 qazanc nəticələrini və SSD (sərt dövlət diski) qiymətlərində 80% azalma fərziyyəsini əsas götürərək, hazırkı 8x P/E HDD qazanclarının FY28-də zirvəyə çatacağı anlamına gəldiyini bildirir, yəni SSD qiymətləri 2-ci rüb 2026 səviyyəsindən 80% aşağı düşəcək. JPMorgan bu fərziyyəni həddindən artıq cəzalandırıcı hesab edir.
HDD tələbi sürətlənir, təchizat çatışmazlığı artır və spot qiymətlər müqavilə qiymətlərindən xeyli yuxarıdır. Nearline olmayan HDD-lərin qiyməti ay-ay müqayisədə 15%-dən 30%-ə qədər artıb. Qiymətləndirmə müsbət assimetriya nümayiş etdirir.
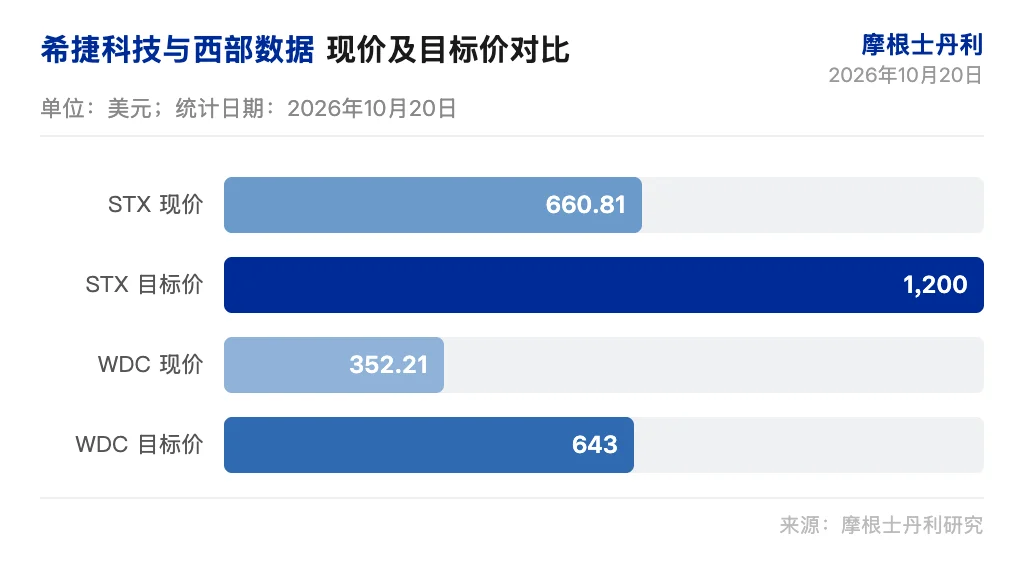
JPMorgan hədəf çoxluqlarını STX üçün 20-dən 15-ə, WDC üçün isə 14-ə endirir, bu bazar strukturunu və AI maliyyələşməsi ilə bağlı qeyri-müəyyənliyi əks etdirir. Hədəf qiyməti: STX 1,200 dollar (15x FY28 EPS 80.10), WDC 643 dollar (14x FY28 EPS 45.95). STX-in indiki qiyməti 660.81 dollar, WDC-in indiki qiyməti isə 352.21 dollardır.
Spot qiymətləri müqavilə qiymətlərindən xeyli yüksəkdir
Nearline HDD spot qiymətlər 4-7 sent/GB arasındadır, qarışıq nearline müqavilə qiymətləri isə təxminən 1.5 sent/GB-dir. Müştərilər EB-nin 100%-ni almaq istəyir, təchizat çatışmazlığı isə satınalmaları məhdudlaşdırır. Saxlama gücü çatışmazlığı spot qiymətlərini yüksəldir.
Nearline olmayan HDD-lərin qiyməti ay-ay müqayisədə 15%-dən 30%-ə qədər artıb. Seagate spot qiymətləri tutmaqda Western Digital-dan daha aqressivdir. Tələb əsas CSP-dən AI laboratoriyalarına qədər genişlənir. Toshiba isə media və avadanlıq məhdudiyyətlərinə görə CY27 üçün bütün gücünü satıb və daha aqressiv qiymət siyasəti aparır. JPMorgan Toshiba riskinə rahat baxır.
Dekabr rübü EPS-i bazar konsensusundan yüksəkdir
Seagate Technology-nin sentyabr rübündə hər səhm üçün qazancı 7.50 dollar proqnozlaşdırılır, bazarın ortaq fikri isə 7.41 dollardır; Western Digital-in sentyabr rübündə səhm başına qazancı 4.13 dollar, bazarın ortaq fikri isə 4.09 dollardır. Seagate-in dekabr rübü üçün hər səhm üçün qazancı 9.54 dollar proqnozlaşdırılır – bu, bazar ortalamasından 12% yüksəkdir. Əgər spot qiymətləri fərziyyəsi daha aqressiv olsa, dekabr EPS-i əlavə 5% arta bilər.
Western Digital-in dekabr rübü üçün hər səhm üçün qazancı 5.25 dollardır, bu, bazar ortalamasından 10% yüksəkdir. Əgər spot qiymətləri fərziyyəsi daha aqressiv olsa, dekabr EPS-i 5.67 dollara çata bilər. WDC alıcılarının gözləntiləri 4.75-4.95 milyard dollar gəlir, 59.5%-dən 61.0%-ə qədər kobud mənfəət marjası və 5.20-dən 5.60 dollara qədər səhm başına qazancdır. WDC proqnozları adətən konservativ olur.
JPMorgan hesab edir ki, WDC-nin maliyyə hesabatı strategiyası daha yaxşıdır, çünki alıcıların gözlənti səviyyəsi daha aşağıdır. STX hələ də “gözüyumulu alın” dəyərini (10x CY27 EPS = 595 dollar) 10% üstələyir, WDC isə cəmi 3% üstündədir (343 dollar).
Dövr bitməyib, amma yol daha naməlumdur
JPMorgan etiraf edir ki, HDD üçün katalizator yolu bir ay öncə ilə müqayisədə daha qeyri-müəyyəndir. Bazar tədarükçülərin rasional davranmasına və AI kapitalının mənbəyinə dair qeyri-müəyyənliyə sahibdir, bunlar isə maliyyə hesabatları ilə aradan qalxmayacaq. Hədəf çoxluqlarında 5-6 dəfəlik azalma müşahidə olunur.
Tələb yoxlanışı gözləntiləri üstələyir və göstəricilərin artırılmasını dəstəkləyir. JPMorgan dörd suala diqqət yetirir: STX/WDC Toshiba-nın hədəfinə cavab olaraq güc planlarında dəyişiklik edəcəkmi; gəlirə prioritet verirlər, yoxsa bazar payını önə çəkirlər; təchizat/tələb fərqi böyüyürmü; daha aqressiv qiymət siyasəti varmı. Bu sualların cavabı, səhmləri 4 ay öncəki narrativə qaytarmasa da, investorların risklərin bir hissəsinin artıq qiymətdə nəzərə alındığını anlamasına dəstək verəcək.
JPMorgan STX və WDC üçün "al" tövsiyəsini təkrar edir, STX isə yenidən əsas seçimə çevrilir. Bazar dövrünün sonunu qiymətləndirir, JPMorgan isə dövrün davam etdiyini düşünür.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.