
Meta (META) Q3 maliyyə hesabatı əvvəlcədən: Süni intellektə böyük xərclərin monetizasiyası və nağd pul axınının sınağı
 2026/10/20 03:39
1. Sərmayə əsas məqamlarının qısa icmalı
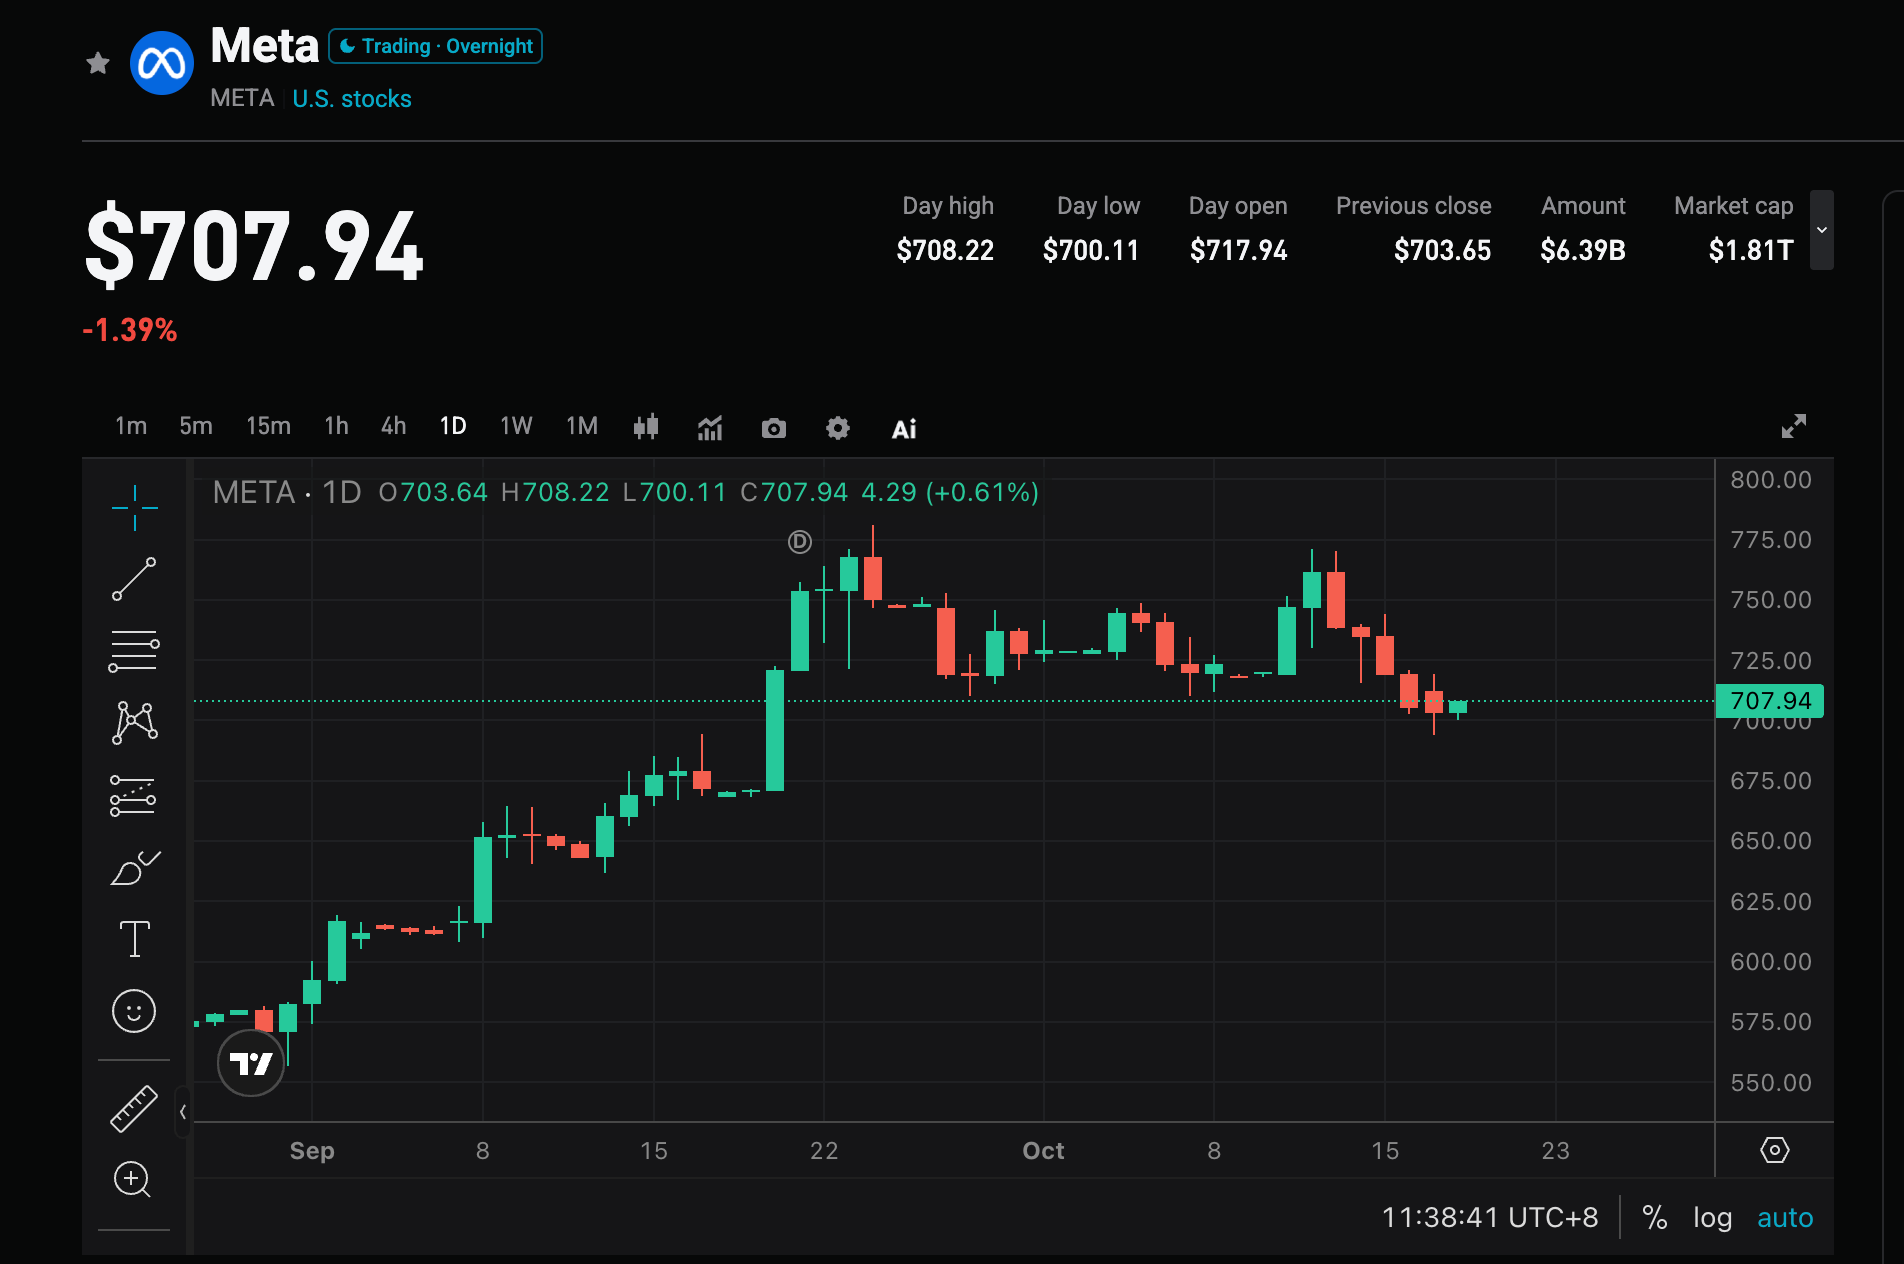
Meta Platforms (META.US) 2026-cı il oktyabrın 21-də ABŞ birjasının bağlanmasından sonra 2026 maliyyə ilinin üçüncü rübünün nəticələrini açıqlayacaq. Şirkət əvvəlki göstərişində gəlir diapazonunu 61-64 milyard dollar (ilbəil təxminən +19% - +25%) olaraq bildirmişdi; Wall Street konsensus gözləntiləri gəlirin təxminən 63.3-63.9 milyard dollar (ilbəil təxminən +23% - +25%) olacağı və düzəldilmiş bir səhmə görə gəlirin təxminən 5.9-6.85 dollar olacağıdır.
Bu hesabatda əsas məqam gəlirin göstərişlərə uyğun olub olmaması deyil (gözləntinin göstəriş diapazonunda olması), əksinə, yüksək AI kapitallaşma xərclərinin davamlı artıma çevrilib çevrilmədiyi və azad pul axınının ciddi şəkildə mənfi olub olmadığıdır. Bazarda eyni zamanda reklam biznesinin AI alətləri ilə idarə olunan dayanıqlığı, Muse AI-nin irəliləməsi və illik kapitallaşma xərci göstərişinin dəyişməz olub olmaması izlənilir.
2. Dörd əsas diqqət məqamı
Diqqət nöqtəsi 1: Gəlir göstərişin yuxarı yarısında yerləşib yüksək artımı qoruyacaqmı?
Şirkətin göstərişinin ortası təxminən 22% artım deməkdir, bu isə Q2-dəki 28%-dən aşağıdır. Konsensus gözləntisi gəlirin 63.3 milyard dollardan çox olacağına işarə edir, əgər gəlir göstərişin yuxarı hissəsinə çatarsa, reklam tələbinin dayanıqlığı təsdiqlənəcək; yalnız aşağı hissəyə yaxın olarsa, artım tempinin zəifləməsi ətrafında narahatlıqlar yarana bilər. Reklam göstərilmə sayı və hər reklamın qiymətindəki dəyişikliklər əsas sürücülər olaraq qalır.
Diqqət nöqtəsi 2: AI kapitallaşma xərclərinin gətirisi və azad pul axını təzyiqi
Q3 kapitallaşma xərci gözləntisi təxminən 41 milyard dollardır, azad pul axını isə təxminən **-9.1 milyard dollar** ola bilər. Q2-də əməliyyat pul axını demək olar ki, bütün kapitallaşma xərcləri ilə sərf olunmuşdu, azad pul axını yalnız 780 milyon dollar təşkil edirdi. Bazarda illik 130-145 milyard dollar kapitallaşma xərci göstərişinin dəyişməz qalması və 2027-ci ildə xərcləmə ritmi və gəlir yolu barədə idarəetmənin açıqlamaları diqqətlə izlənilir. Əgər pul axını davamlı təzyiq altında olarsa və monetizasiya siqnalları aydın olmasa, bu valuasiya üzərində təzyiq yarada bilər.
Diqqət nöqtəsi 3: Reklam AI alətləri və Muse-un kommersiyalaşma irəliləməsi
AI ilə idarə olunan reklam hədəfləməsi və tövsiyələri (o cümlədən Advantage+) reklam gəlirlərinin artımını davamlı dəstəkləyir. Muse AI intelektual agentinin yaxınlarda təqdim olunması səhm qiymətini artırmışdı, bazarda onun istifadə səviyyəsi, istifadəçi rəyi və erkən monetizasiya yolu (abonə və ya e-ticarət) diqqətlə izlənilir. Əgər AI alətləri reklam gəlirini daha da artıra bilsə, bu xərclərin yüksək olması üçün əsas təminat ola bilər.
Diqqət nöqtəsi 4: Reality Labs və ümumi xərclərin idarəsi
Reality Labs hələ də investisiya mərhələsindədir, gəlirləri məhduddur. Bazarda onun zərər dərəcəsinin idarə olunub olunmaması, həmçinin əməliyyat xərcləri və amortizasiya təzyiqinin gəlirlilik faizinə təsiri diqqətlə izlənilir. Əgər xərclərin artımı idarə olunarsa və əsas reklam biznesinin gəliri stabil qalarsa, "pul yandırma" ilə bağlı narahatlıqlar azalar.
3. Risk və imkanlar bir arada
Yuxarı katalizatorlar:
- Gəlir göstərişin yuxarı hissəsinə yaxın və ya onu aşarsa (64 milyard dollar ətrafı), reklam AI alətləri effektli olar.
- İdarəetmə illik kapitallaşma xərci göstərişini saxlayar və ya artırar, üstəlik AI monetizasiyası və gəlir zaman xətti daha aydın təqdim olunar.
- Muse və digər yeni məhsulların erkən göstəriciləri pozitiv olar, bazarın AI-nin uzunmüddətli dəyərinə inamı artar.
Aşağı risklər:
- Gəlir yalnız göstərişin aşağı hissəsinə uyğun gələr, azad pul axını ciddi şəkildə mənfi olar və yaxşılaşma siqnalları olmaz.
- Kapitallaşma xərci göstərişi daha da artırılar və ya 2027-ci ilə dair açıqlamalar qeyri-müəyyən olar, bu isə gəlir haqqında narahatlıqlar yaradar.
- Reality Labs-in zərəri artar, əlavə olaraq tənzimləmə və hüquqi xərclər təzyiqi, ümumi gəlirlilik faizi aşağı düşər.
4. Ticarət strategiyası təklifi
Uzun mövqedə məntiq: Əgər gəlir gözləntiləri aşarsa və idarəetmə AI xərcləri haqqında pozitiv proqnoz verərsə, Meta-nın AI reklam lideri olaraq bazar inamını gücləndirəcək, valuasiyanın bərpasını dəstəkləyəcək, xüsusilə mövcud AI ticarətində dəyişkənlik şəraitində.
Qısa mövqedə risk: Əgər pul axını təzyiqi ortaya çıxarsa, xərclər göstərişi yüksək olar və monetizasiya irəliləməsi olmazsa, bu qazanc realizasiyasını stimullaşdıracaq, opsion bazarı artıq yüksək dəyişkənliyi qiymətləndirib.
Əsas göstəricilər:
- Ümumi gəlir və ilbəil artım tempi (konsensus təxminən 63.3 milyard dollar və üzəri)
- Düzəldilmiş EPS və əməliyyat gəlirlilik faizi
- Kapitallaşma xərcləri və azad pul axını
- Reklam gəlirinin artım tempi və AI alətləri ilə bağlı göstəricilər
- İllik kapitallaşma və xərclər göstərişi yeniləməsi
Əməliyyat təklifi: Əgər nəticələr gözləntiləri aşarsa və xərclər proqnozu idarə halında olsa, düzəlişdən sonra yeni mövqe üçün fürsətləri izləmək olar; əgər göstəricilər zəifdir və pul axını proqnozu aşağıdırsa, qısa müddətli dəyişkənlik riskinə diqqət edin, yüksək dərədə alışdan qaçın. Mövqe və stoploss fərdi risk həssaslığına uyğun elastik tənzimlənməlidir.
İmtina: Yuxarıda göstərilən məzmun yalnız məlumat üçün təqdim olunub, investisiya təklifi deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia on milyardlarla dollar investisiya ilə Almaniyaya yatırımlarını həyata keçirir, Huang Renxun: Keçmiş texnologiya nəhəngi geri qalır, bu mənim üçün çox acıdır.
Nvidia Berlin şəhərində keçirilən "Almaniyaya investisiya" sammitində Almaniya hökuməti ilə əməkdaşlıq niyyəti sənədini imzalayıb. Şirkət Almaniyanın robototexnika, tibb, generativ AI və peyk sahələrində fəaliyyət göstərən dörd startapına investisiya qoyub, həmçinin Siemens ilə əməkdaşlıq edərək AI fabrik həlləri inkişaf etdirir, bu isə xərcləri 20%-dək azalda bilər. Huang Renxun təəssüfünü bildirib ki, Almaniya texnologiya yarışında geri qalır: Avropalılar iş görərkən bəzən həddindən artıq düşünür və tərəddüd edirlər.

ABŞ səhmlərinin zirvəyə çatmasının ən birbaşa siqnalı: Koreya çip ixracatı?
Hal-hazırda ABŞ fond bazarı yalnız güclü mənfəət gözləntiləri ilə dəstəklənir. Əgər Koreya və Çin Tayvanında yarımkeçirici ixracı azalarsa, kapital xərcləmələrinin zirvəyə çatması barədə 3-6 ay əvvəlcədən xəbərdarlıq ola bilər. Gözləntilər dəyişdikdə, yüksək gəlirlilik dərhal dəyərləndirmələri sıxışdıracaq.

CoreWeave kredit böhranı 2023-cü il SVB təşvişi kimi görünür, 2008-ci il ipoteka böhranı kimi deyil?
Hazırda əsas məsələ CoreWeave-in iflas edib-etməməsi deyil, hesablama gücünün qiymətinin bu dövrün maliyyələşdirmə məntiqini dəstəkləyə bilib-bilməməsidir. Bu sualın cavabı, bu qorxunun son aqibətini müəyyən edəcək.



