
SpaceX (SPCX) Q3 maliyyə hesabatı öncəsi: İlk rübdə mənfəət və AI müstəqil maliyyələşməsinin təsdiqi
 2026/10/20 03:22
1. İnvestisiya məqamlarının xülasəsi
SpaceX (SPCX.US) 2026-cı il oktyabrın 20-də ABŞ birjası bağlandıqdan sonra listinqdən sonra ikinci tam maliyyə hesabatını (Q3 nəticələri) açıqlayacaq. Visible Alpha gəlirin 12.84 milyard ABŞ dolları olacağını (ildə iki dəfədən çox artım), ilk dəfə rüblük mənfəət əldə olunacağını, hər bir səhmə düşən gəlirin təxminən 0.16 ABŞ dolları olacağını proqnozlaşdırır; Wall Street-in konsensusu isə gəlirin təxminən 12.9 milyard ABŞ dolları, EPS 0.14 ABŞ dolları olacağını gözləyir. Bunların içində AI və hesablama işi 6.47 milyard ABŞ dolları ilə əsas payı təşkil edəcək, Starlink isə 4.9 milyard ABŞ dolları ilə iştirak edəcək.
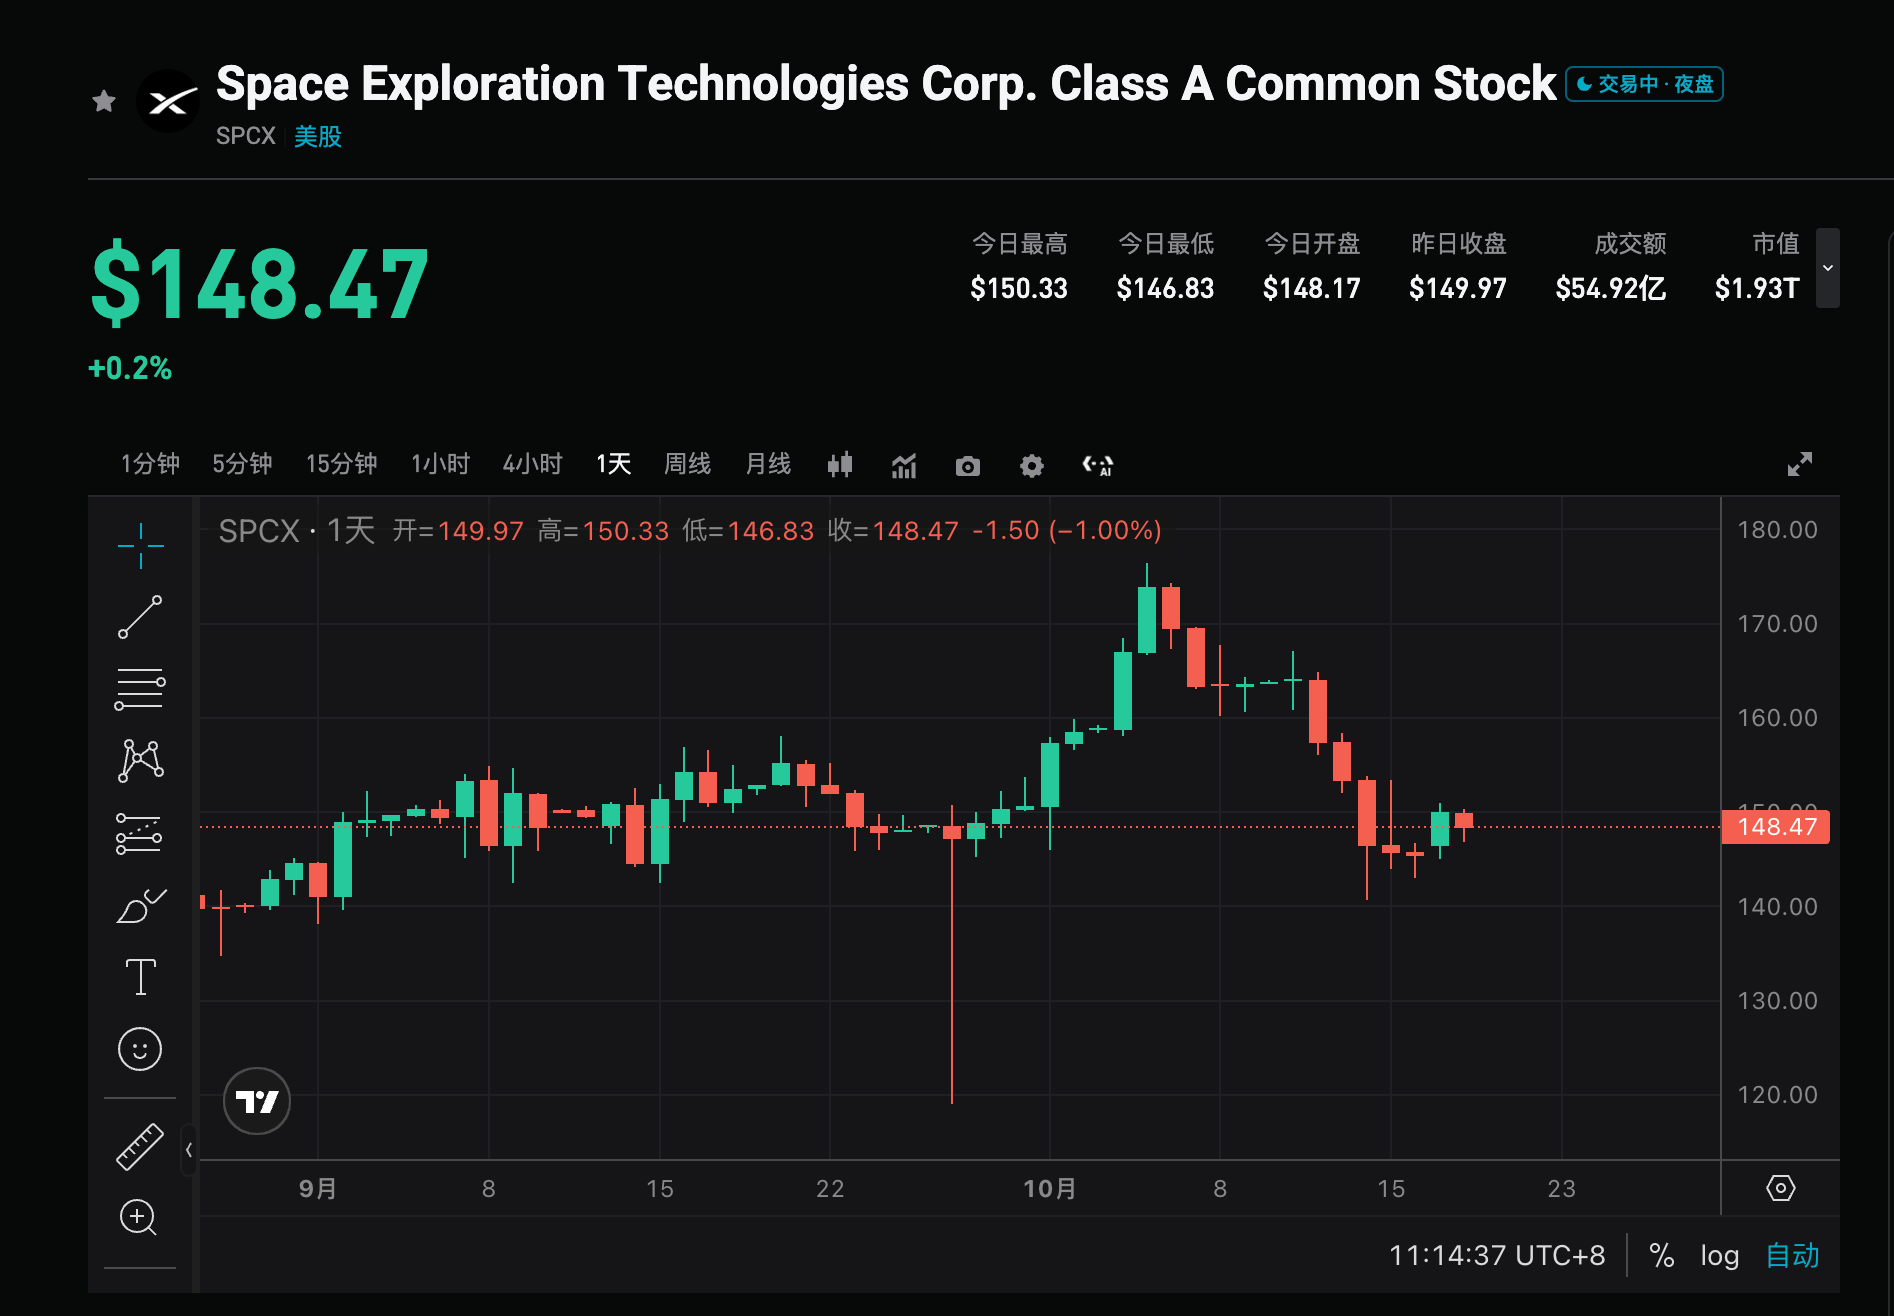
Hazırda səhmlərin qiyməti təxminən 147.96 ABŞ dolları-dır (IPO çıxış qiymətindən 10% çox, amma listinqdən sonrakı maksimum 225 ABŞ dolları-dan çox aşağıdır). Opsionların qiymətlənməsi hesabatdan sonra volatilliyin təxminən 7.5% olacağını göstərir (bu da təxminən 162 ABŞ dolları və ya 139 ABŞ dolları intervalına uyğun gəlir). Bazarın əsas diqqəti AI kontraktlarının gəlirlərə çevrilməsinin sürətinə və müstəqil pul axını əldə edə biləcəyinə yönəlib, yalnız Starlink-in pul axınına güvənməməsinə odaklanır, eyni zamanda maliyyə hesabatının tezliklə açıqlanmasının arxasında duran maliyyələşmə və lock-up dövrü faktorlarına diqqət yetirilməlidir.
2. Dörd əsas diqqət məqamı
Diqqət 1: İlk rüblük mənfəətin reallaşması mümkündürmü?
Bazar Q3-də listinqdən sonra ilk dəfə rüblük mənfəətin olacağını gözləyir və bu, biznes modelinin dayanıqlığını doğrulamaq üçün əsas mərhələlərdən biridir. Visible Alpha ilə konsensus EPS-nin pozitiv olacağını göstərir; uğurla reallaşarsa, bazarın yüksək artım yoluna olan inamını gücləndirir; əgər yalnız konsensusun aşağı tərəfində olarsa və ya ondan da aşağı olarsa, bu, yüksək kapital xərclərinin davamlılığına dair şübhələri artırır. Burada əsas olan gəlirin 12.9 milyard ABŞ dolları yaxınlığında və ya üzərində olması və mənfəət marjasının artım dərəcəsidir.
Diqqət 2: AI biznesi kontraktlarının monetizasiyası və müstəqil pul axını bacarığı
AI və hesablama sahəsi gözlənilən gəlirin yarıya yaxın hissəsini (təxminən 6.47 milyard ABŞ dolları) təmin edəcək və bu, ən böyük dəyişkəndir. Yorkville Ives kimi qurumlar bildirir ki, səhmlərin qiyməti kontraktların real gəlirə çevrilməsinin sürətindən asılı olacaq; investorlara AI biznesinin öz gəlirini yaratmağa başladığını və Starlink-in pul axınına olan asılılığın azaldığını göstərmək lazımdır. Q2-də AI gəlirin üçdə birini təşkil edirdi, əgər Q3-də yarıdan çox olarsa, bu, “AI gəliri digər sahələri ötürəcək” tezisini və yüksək dəyərləndirmə narrativini dəstəkləyəcək.
Diqqət 3: Starlink-in pul axını kimi sabitliyinin qiymətləndirilməsi
Starlink-in gözlənilən gəliri təxminən 4.9 milyard ABŞ dollarıdır və hələ də ən stabil gəlir mənbəyidir. Bazar istifadəçi artımını, ARPU dəyişimini, şirkət və dövlət müştərilərinin payını izləyəcək ki, bunun yüksək AI kapital xərclərinə daxili maliyyə dəstəyi verib-verməyəcəyini qiymətləndirsin. Əgər Starlink-in artımı stabil və mənfəət marjası yüksək olaraq qalarsa, bu, ümumi pul axını ilə bağlı narahatlıqları azaldacaq; əksi olarsa, maliyyələşmə ehtiyacı artacaq.
Diqqət 4: Maliyyəyə dair tədbirlər və lock-up periodunun sona çatmasının siqnalları
Evercore ISI analitik Kutgun Maral bildirir ki, maliyyə hesabatının tezliklə açıqlanması sonradan maliyyələşmə və ya lock-up dövrünün əvvəlcədən hazırlanması ilə əlaqəli ola bilər. Şirkət təxminən 40 milyard ABŞ dolları (təxminən 10 milyard ABŞ dolları bank krediti + 30 milyard ABŞ dolları investisiya dərəcəli borc) maliyyə axtarır və bu Nvidia AI çiplərinin alınması üçün planlaşdırılır. Oktyabrın 22-də 1.3 milyard səhm satış məhdudiyyətindən çıxacaq, oktyabrın 24-də isə 329 milyon səhm daha azad edilməlidir, qalan 857 milyon səhm isə 180 gün lock-up içindədir. Maliyyə hesabatı və rəhbərliyin açıqlamaları, sonrakı maliyyələşmə prosesinə və səhmdarların satış təzyiqinə təsir edə bilər.
3. Risk və imkanlar bir arada
Yuxarı yönlü katalizatorlar:
- Gəlir və EPS konsensusdan aydın şəkildə çox olsa (Visible Alpha-nın 12.84 milyard ABŞ dolları/0.16 ABŞ dolları yaxınlığında və ya üstündə), ilk dəfə rüblük mənfəət təsdiqlənir və AI monetizasiyasının sürətlənməsi doğrulanır.
- AI biznesi gəlirinin payı yarıya yaxın və ya yarıdan çox olur, rəhbərlik müstəqil pul axını və illik hədəflərin artmasını açıqlayır.
- Starlink-in göstəriciləri stabil olur və potensial Tesla ilə inteqrasiya və ya spektr satınalma prosesləri ilə uzaq müddətli narrativ güclənir.
Aşağı yönlü risklər:
- Yalnız konsensus səviyyəsində və ya aşağı olur, AI kontraktları ümid edilən kimi monetizasiya edilmir, hələ də Starlink pul axınına çox bağlıdır.
- Kapital xərcləri qalır, maliyyələşmə gecikir və ya lock-up dövrünün sona çatması böyük satış təzyiqi yaradır.
- Opsionların nəzərdə tutulan volatilliyi gerçəkləşir, yüksək dəyərləndirmə və əvvəlki artım fonunda qazanc realizə olunur.
4. Ticarət strategiyası üzrə tövsiyələr
Long (alış) strategiyası: Əgər gəlir və mənfəət gözləniləndən aydın şəkildə çox olarsa, AI monetizasiyası sürətlənər və müstəqil pul axını perspektivi açıqlanarsa, bazarda SpaceX-in AI hesablama və peyk lideri kimi mövqeyi möhkəmlənə və dəyərləndirmə bərpa oluna bilər, xüsusilə lock-up dövründən əvvəl müsbət xəbərin qiymətə daxil olması mümkündür.
Short (satış) riski: Əgər məlumatlar zəifdir, AI-nin Starlink-ə olan asılılığı azalmır, maliyyələşmə və lock-up təzyiqi hiss olunarsa, yüksək volatillik şəraitində geri çəkilmə baş verə bilər, opsionların 7.5%-lik qiymət intervalı qısa müddətli volatillik üçün göstərici ola bilər.
Əsas göstəricilər:
- Ümumi gəlir və illik artım faizi (konsensus təxminən 12.9 milyard ABŞ dolları)
- EPS-in pozitiv olub-olmaması və səviyyəsi
- AI və hesablama gəlirinin miqdarı və payı
- Starlink gəliri və istifadəçi ilə bağlı göstəricilər
- Kapital xərcləri, azad pul axını və maliyyələşmə ilə əlaqəli açıqlamalar
Əməliyyat tövsiyəsi: Nəticələr gözləniləndən çox olsa və AI üzrə perspektiv pozitiv olsa, geri çəkilmədən sonra uzun mövqe düşünülə bilər; əgər məlumatlar yalnız konsensusla uyğunsa və rəhbərlik ehtiyatlı açıqlama verirsə, qısa müddətli volatillik və lock-up təzyiqi izlənməli, yüksələn qiymətə girişdən qaçılmalıdır. Mövqe və stop-loss fərdi risk qəbuluna uyğun uyğunlaşdırılmalıdır.
Məxfi qeyd: Yuxarıdakı məqalə yalnız məlumat xarakteri daşıyır, investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia on milyardlarla dollar investisiya ilə Almaniyaya yatırımlarını həyata keçirir, Huang Renxun: Keçmiş texnologiya nəhəngi geri qalır, bu mənim üçün çox acıdır.
Nvidia Berlin şəhərində keçirilən "Almaniyaya investisiya" sammitində Almaniya hökuməti ilə əməkdaşlıq niyyəti sənədini imzalayıb. Şirkət Almaniyanın robototexnika, tibb, generativ AI və peyk sahələrində fəaliyyət göstərən dörd startapına investisiya qoyub, həmçinin Siemens ilə əməkdaşlıq edərək AI fabrik həlləri inkişaf etdirir, bu isə xərcləri 20%-dək azalda bilər. Huang Renxun təəssüfünü bildirib ki, Almaniya texnologiya yarışında geri qalır: Avropalılar iş görərkən bəzən həddindən artıq düşünür və tərəddüd edirlər.

ABŞ səhmlərinin zirvəyə çatmasının ən birbaşa siqnalı: Koreya çip ixracatı?
Hal-hazırda ABŞ fond bazarı yalnız güclü mənfəət gözləntiləri ilə dəstəklənir. Əgər Koreya və Çin Tayvanında yarımkeçirici ixracı azalarsa, kapital xərcləmələrinin zirvəyə çatması barədə 3-6 ay əvvəlcədən xəbərdarlıq ola bilər. Gözləntilər dəyişdikdə, yüksək gəlirlilik dərhal dəyərləndirmələri sıxışdıracaq.

CoreWeave kredit böhranı 2023-cü il SVB təşvişi kimi görünür, 2008-ci il ipoteka böhranı kimi deyil?
Hazırda əsas məsələ CoreWeave-in iflas edib-etməməsi deyil, hesablama gücünün qiymətinin bu dövrün maliyyələşdirmə məntiqini dəstəkləyə bilib-bilməməsidir. Bu sualın cavabı, bu qorxunun son aqibətini müəyyən edəcək.



