
ABŞ məlumatları tamamilə proqnozları üstələdi, lakin dollar və ABŞ istiqrazları gerilədi, pərakəndə satışın parlaq görünüşünün arxasında istehlak riski gizlənir.

汇通网 15 Oktyabr xəbər verir—— ABŞ-da inflyasiya, pərakəndə satışlar və PPI göstəriciləri birgə açıqlanıb: İstehlak göstəriciləri səthi güclü olsa da, əsas etibarilə zəifdir və inflyasiyanın yapışqanlığı artır.
ABŞ-da bir sıra iqtisadi göstəricilər birgə açıqlanıb, məlumatlar gözləntilərdən daha güclü olub, lakin aktivlərdə reaksiyalar və ənənəvi “güclü göstərici = dollar və ABŞ dövlət borcunun faizlərinin artımı” məntiqi aydın şəkildə tərs istiqamətdə olub: dollar indeksində qısa müddətdə təxminən 12 bənd artaraq 102.23-ə çatıb, sonra sürətlə geriyə düşüb; spot qızıl 4150 dollar səviyyəsindən qısa müddətdə 13 dollar geriləyərək 4137-ə enib, sonradan alıcılar yenidən fəal olub; ABŞ dövlət borcunun faizləri paralel olaraq azalıb.
Bazar pərakəndə satışlar, PPI və CPI-nin gözləntiləri aşmasından sadəcə “iqtisadiyyatın hədsiz qızması, Fed-in aqressiv faiz artırması zərurəti” kimi nəticə çıxarmayıb, əksinə, məlumatların arxasında gizli resessiya siqnallarını araşdırıb – bu, cari tendensiyanın ən əsas xüsusiyyəti olub.
Pərakəndə satışlar səthi olaraq gözləntiləri aşır, əslində isə narahatlıq gizlənib
ABŞ-da avqust pərakəndə satışlar aylıq 0.8% artıb, gözlənti 0.3% idi; əsas pərakəndə satışlar aylıq +0.9%, gözlənti 0.5%, illik bazda isə 6.01% sabit qalıb, rəqəmlər bazarın proqnozunu xeyli aşıb.
Ancaq bir sıra qurumlar bu pərakəndə satış məlumatlarının dəyərini yüksək görmür:
Pərakəndə nominal dəyərinin artması əsasən qiymətlərin yüksəlməsi ilə əlaqədardır, real alış miqdarında artım baş vermir, inflyasiyadan çıxarıldıqda real istehlak artımı nominal artımdan xeyli aşağıdır, sakinlərin real istehlak artımı zəifdir;
Əvvəlki dəyər aşağıya doğru düzəldilib, üstəlik əmək haqqı göstəriciləri xeyli zəifləyib, həftəlik maaş aylıq -0.5%, illik -0.1% olub, gəlir axini mənfi nəticələnib; Sakinlərin xərclərinin artımı əmanətləri tükətmə və borc alma hesabına təmin edilir, real gəlir artımı ilə deyil;
Enerji və yanacaq istehlakı pərakəndə satışların ümumi həcmini artırıb, enerjini çıxarıldıqda seçimli istehlak bölməsi tələbi zəifdir.
Qısa: Nominal pərakəndə satışlar parlaqdır, real istehlak zəifdir və bu istehlak dayanıqlılığı uzunmüddətli deyil. Bazar güclü iqtisadiyyat deyil, sakinlərin borc alması, əmanət xərcləməsi ilə qiymət artımına reaksiya verilməsi, istehlakın əsas hərəkət qüvvəsi zəifləyir.
Məlumatlar gözləntilərdən daha güclü olub, lakin aktivlərin reaksiyaları və ənənəvi “güclü məlumat=dollar və ABŞ dövlət borcunun faizlərinin artımı” məntiqinə tərs olaraq: dollar indeksi qısa müddətdə təxminən 12 bənd artaraq 102.23-ə çatıb, sonra sürətlə geriyə düşüb; spot qızıl 4150 dollar səviyyəsindən qısa müddətdə 13 dollar geriləyərək 4137-ə enib, sonradan alıcılar yenidən fəal olub; ABŞ dövlət borcunun faizləri paralel olaraq azalıb.
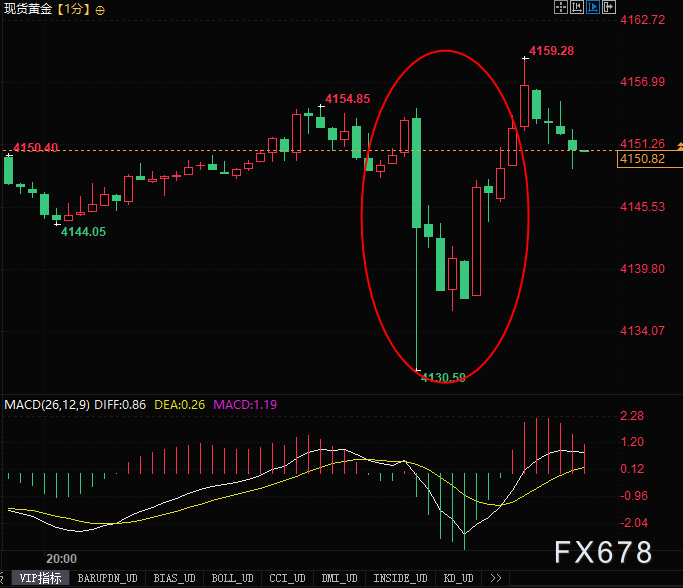
(Spot qızıl 1 dəqiqəlik qrafiki, mənbə: Yihuitong)
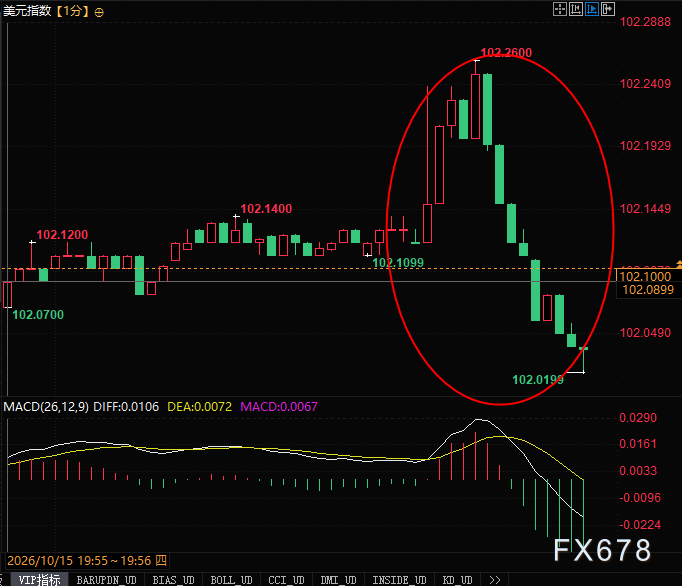
(Dollar indeksinin 1 dəqiqəlik qrafiki, mənbə: Yihuitong)
PPI yuxarı və aşağı səviyyələrdə inflyasiyanın birgə artdığını göstərir: Enerji əsas sürətləndirici, əsas inflyasiya yapışqanlığı qalır
Yuxarı səviyyədə sənaye məhsullarında inflyasiya təkrar artıb, bu isə aşağı səviyyədə istehlak məhsullarının qiymətində təzyiqin ötürülməsi riskini göstərir.
Əsas məqam: inflyasiya artımının mənbəyi enerji qiymətidir (xarici geopolitik faktorlar), daxili hədsiz istehlak və əmək haqqı deyil. Bu enerji yönümlü inflyasiya üçün Fed-in faiz artımının təsiri məhduddur.
Əmək bazarında soyuma siqnalları: Qiymətlər artır, nominal gəlir mənfi
Əmək gəliri hissəsində aydın soyuma siqnalları var: ABŞ-da həftəlik maaş aylıq 0.5% aşağı düşüb, əvvəlki dəyər 0.2%; həftəlik maaş illik -0.1%-ə enib, əvvəlki dəyər 0.3%, maaş həm aylıq, həm illik mənfi olub.
Qiymətlər artır, lakin sakinlərin nominal gəliri daralır – real alıcılıq gücü zəifləyir. Bu, çərçivədə ən vacib dovşan münasibətini göstərir.
Bazar hesab edir ki, əmək haqqı azalması xidmət sektorunda endogen inflyasiya gücünün zəifləməsi deməkdir. Qısa müddətdə CPI neft qiymətinin artımı səbəbilə yüksəlsə belə, əmək haqqı və qiymətlərin spiral riski zəifləyir.
Məlumatlar Fed-in siyasət gözləntilərini yenidən formalaşdırır, dollar və ABŞ borc faizləri nəyə görə artmır, əksinə azalır?
Ənənəvi məntiq: CPI, PPI, pərakəndə satışlar hamısı gözləntiləri aşır → Fed-in davamlı aqressiv faiz artırması zərurəti → dollar və ABŞ borc faizləri kəskin artacaq
Lakin bu dəfə bazarda şərh məntiqi fərqlidir
Birincisi, inflyasiya enerji yönümlü xarici təsirdən qaynaqlanır, daxili tələb yüklənməyib;
İkincisi, pərakəndə satışlar nominal qiymət artımı ilə şişirdilib, real istehlak zəifləyir;
Sonra əmək haqqı göstəriciləri aydın düşüb, qiymət spiral riskləri sönür – Fed-in ən çox diqqət etdiyi inflyasiya riski;
Ən sonda San Francisco Fed sədri Daly-nin mövqeyinə əlavə: gələcəkdə faiz artımı lazım ola bilər, ancaq oktyabrda dərhal addım atmağa ehtiyac yoxdur, ümumi mövqe ehtiyatlıdır.
Treyderlər belə hesab edir: bir dəfəlik neft qiyməti artımı ilə indiki inflyasiya Fed-i ardıcıl faiz artırmaya məcbur edə bilməz. Daxili tələb getdikcə zəifləyir, gələcəkdə iqtisadi yavaşlama riski qısa müddətli inflyasiya artımından daha önəmlidir.
Ona görə, güclü məlumatlar açıqlananda, bazar “iqtisadiyyat gələcəkdə zəifləyəcək” gözləntisi ilə işləyir, ABŞ borc faizləri enir, dollar yüksələrək geri çəkilir, qızıl sürətlə itirilmiş mövqeni geri qaytarır.
Yekun: İqtisadiyyat mürəkkəb balansda, məlumatlar “səthi güclü, daxili zəif” xüsusiyyətini göstərir
Ümumi baxışda, hazırda ABŞ iqtisadiyyatı bir sıra zidd siqnallar göstərir: nominal pərakəndə satışlar, CPI, PPI göstəriciləri parlaqdır, lakin istehlak artımı qiymət artımı, əmanət və kreditə əsaslanır, sakinlərin əmək haqqısı azalır, real daxili tələb gücü çatışmır. Qısa müddətli enerji inflyasiyanı artırır, amma endogen inflyasiyanın əsas qaynağı – əmək haqqı artıq soyuyur.
Aktiv qiymətləndirməsinin əsas məqamı artıq “inflyasiya sürətlə artacaqmı” sualından “daxili tələb yüksək faiz və gəlirin azalması ilə nə zaman tükənəcək” sualına dəyişib. Gələcəkdə əsas diqqət: əmanətlərdən istifadə sürəti, kredit kartı gecikməsi və dördüncü rübdə istehlakın açıq şəkildə azalıb-azalmamasıdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Dörd ticarət günü ərzində bazar dəyəri 10 milyard dollardan çox azaldı, CoreWeave (CRWV.US) borc riski satışa səbəb oldu, Deutsche Bank isə bunu yaxşı alış fürsəti kimi görür.
Deutsche Bank hesab edir ki, son zamanlarda CoreWeave şirkətinin satışlarının arxasında kifayət qədər şirkətin əsas göstəriciləri yoxdur. Səhmlərin kəskin ucuzlaşması isə investorlar üçün alış fürsəti yaradır.

Bir gecəlik ABŞ birja xəbərləri | İnflyasiya təzyiqi artmaqda davam edir, üç əsas indeks yüksəldi, Dell (DELL.US) 6.8% aşağı düşdü
Bağlanışa əsasən, Dow Jones indeksi 557.51 bənd və ya 1.08% artaraq 52178.99 bəndə çatıb; S&P 500 indeksi 25.18 bənd və ya 0.33% artaraq 7744.12 bəndə yüksəlib; Nasdaq Composite indeksi isə 20.16 bənd və ya 0.08% artaraq 26713.03 bənddə qərarlaşıb.
Interactive Brokers (IBKR.US) üçüncü rübdə gəlirlərini illik müqayisədə 16% artırdı, rüblük dividentini isə 70%-dən çox artırdığını elan etdi.
Xalis faiz gəlirləri və komissiya gəlirlərinin artımı sayəsində Interactive Brokers-in 3-cü rübdə xalis gəliri ötən ilin eyni dövrü ilə müqayisədə 16% artıb, düzəldilmiş hər səhmə gəlir isə təxminən 18% artıb.
CoreWeave-in defolt ehtimalı 60%-dən çoxdur! Jensen Huang "sakitləşdirir": Maliyyələşmə xərcləri azalır, Nvidia-nın zəmanət verməsinə ehtiyac yoxdur
Huang Renxun çıxışından sonra, səhər ticarətində 9.5% enən CoreWeave səhmləri artıma keçdi. Şirkətin beş illik CDS-i cümə axşamı ticarətində 1190 baza bəndini keçərək, borc öhdəliklərinin defolt riskinə qarşı müdafiə dəyəri üzrə indikatorun tarixi maksimum səviyyəsinə çatdı, bəzi şirkət istiqrazlarının gəlirliyi isə 15%-16%-i ötüb. Oracle, Amazon, Google-un ana şirkəti və Meta-nın beş illik CDS fərqləri də tarixi maksimum səviyyədədir. Deutsche Bank analitikləri hesab edir ki, süni intellekt üçün kapital xərcləri dövründə vəsaitlərin getdikcə daha çox borc deyil, sərbəst pul axını ilə maliyyələşdirilməsi nəticəsində, investorlar kredit bazarındakı qiymət siqnallarına daha çox diqqət yetirməlidir. Ümumi olaraq, süni intellektlə bağlı maliyyələşdirmə xərcləri hələlik yüksək olmasa da, artıq bəzi narahatedici əlamətlər mövcuddur.



