
Real faiz dərəcələrinin dayanıqlığı və xarici valyuta ehtiyatları böhranı fonunda, qızılın qiyməti qısa müddətdə hələ də dibi yoxlaya bilər

Huitong Veb Saytı 14 Oktyabr xəbəri—— Yüksək neft qiymətləri inflyasiyanın davamlılığını artırır, ABŞ dövlət istiqrazlarının gəlirliliyi düşür amma qızıl qiymətləri yüksəlmir, inkişaf etməkdə olan ölkələrin valyuta ehtiyatları kritik səviyyədədir və ya qızıl satışı riski var, qızıl qiyməti dibi axtarmağa davam edə bilər
Qlobal makro sferasında hazırda bir sıra ziddiyyətli vəziyyətlər müşahidə edilir: qlobal iqtisadi artım yavaşlayır, ABŞ istiqrazlarının gəlirliliyi aşağı düşür, nəzəri olaraq bu qızıl üçün müsbət mühit olmalı idi, amma qızıl qiymətləri bir türlü artmır, hətta sürətlə aşağı yönəlir.
Əsas ziddiyyət, bazarların bu gecə açıqlanacaq CPI və sabah PPI inflyasiya göstəriciləri ilə bağlı pessimist gözləntiləridir və nəticədə FED-in faizləri tez artıracağı gözlənilir, eyni zamanda enerji sektoru xərcləri ilə bağlı olan inflyasiya tarazlayıcılığı faktiki faizlərin azalmamasına səbəb olur, inkişaf etməkdə olan ölkələrin valyuta ehtiyatları kritikdir və qızıl sataraq dollar likvidliyini əldə etməyə məcbur olmaqla potensial təklif şoku yarada bilər.
Enerji inflyasiyası və AI narahatlığı qlobal iqtisadi artım problemində birləşir
IMF son zamanlar qlobal iqtisadiyyatın üç əsas struktur problemlərini ümumiləşdirib və yüksək neft qiymətləri bu məsələləri daha da dərinləşdirərək qlobal artım mərkəzini aşağı çəkir.
ABŞ-ın maliyyə kəsiri milli qənaəti tükəndirir və yalnız davamlı borclanma ilə doldurula bilər; Avropada qənaət resursları kifayətdir, lakin bazar mexanizmləri kapitalın yüksək gəlirli layihələrə axmasını maneə törədir, effektiv investisiya azdır.
Enerji qiymətlərinin artması ilə bu üç əsas iqtisadiyyatın əvvəlki problemləri daha da üzə çıxır və qlobal artım təzyiq altına düşür.
Bununla yanaşı, dünya iqtisadi artımını təmin edən AI istiqamətində bazarın gözləntiləri yenidən qiymətləndirilir. OpenAI-nin kommersiyalaşdırılması gözləntilərə uyğun getmir, bazar kapital xərclərinin geri dönmə dövrünün uzandığından narahatdır;
HBM sənaye zəncirinin qiymət artımı zəifləyir və bazar qlobal hesablama gücünə olan tələbatın həddi barədə yenidən düşünür.
AI son illərdə ABŞ iqtisadiyyatının əsas dəstəyi olub, əgər AI kapital xərcləri azalırsa və uzunmüddətli artım gözləntiləri aşağı düşürsə, bu, qlobal sənaye məhsullarına olan tələbatı və əhali gəlirlərini daha da azaldacaq.
Gəlirlərin enməsi və yanacaq xərclərinin artması, turizmdən asılı ölkələrdə valyuta riski qırmızı siqnaldır
Əhalinin gəliri zəiflədikcə və yanacaq xərcləri artdıqca, turizmdən gəlir əldə edən ölkələrdə iqtisadiyyata birbaşa təsir göstərəcək, tipik nümunə Maldiv adaları, Türkiyə və s.
Bu tip ölkələrdə valyuta gəliri tamamilə xarici turistlərdən asılıdır və yerli xam neft tamamilə idxal edilir.
Neft qiymətlərinin artması beynəlxalq uçuş biletləri, yerli elektrik və nəqliyyat xərclərini artırır və xarici turistlərin səfər istəyi azalır, turizmdən gəlir davamlı olaraq azalır; amma enerji idxalının dollar xərcləri məcburidir, gəlir azaldıqca xərclər azalmır və valyuta ehtiyatları sürətlə tükənir, valyuta riski həyəcanı verilir.
Şri-Lankanın 2022-ci ildə baş vermiş suveren borc krizi məhz turizm gəlirlərinin düşməsi və enerji xərclərinin artması nəticəsində valyuta ehtiyatlarının tükənməsi ilə başlamışdı.
Dollar likvidliyi çatışmadıqda bu tip ölkələr son likvid aktiv kimi əlindəki qızıl ehtiyatlarını sataraq dollar əldə etməyə çalışırlar və bu, qızıl qiymətlərinin artmasında potensial təklif təzyiqi yaradır.
Bazarın nəzəriyyədən sapması: ABŞ-ın 10 illik nominal istiqraz gəliri düşür, amma qızıl qiymətləri geriləməyə davam edir
Son vaxtlar ABŞ-ın 10 illik nominal dövlət istiqraz gəliri azalıb, amma qızıl qiymətləri kəskin artış yaşamadı, bunun əsas səbəbi real faiz dərəcəsinin çox az enməsi oldu.
Nominal uzunmüddətli istiqraz gəlirinin azalması əsasən bazarın ABŞ-ın uzunmüddətli potensial artımı və AI sektorunda gözləntilərin zəifləməsi ilə əlaqəlidir, faizlərin aşağı düşməsi ilə bağlı gözləntilərin güclənməsi ilə yox.
Bununla yanaşı, Yaxın Şərqdəki vəziyyət neftin qiymətini artırır və inflyasiya gözləntilərini yüksəldir.
Formula üzrə: Nominal gəlir = real faiz + inflyasiya gözləntiləri.
Nominal faiz bir az aşağı düşsə də, inflyasiya gözləntiləri də yüksəlir, bu isə bir-birini kompensasiya edir və TIPS-in real faizi yalnız cüzi azalır.
Qızıl faizsiz aktivdir və qiymətini müəyyən edən əsas faktor real faizdir; real faiz davamlı olarsa, uzunmüddətli istiqrazın nominal gəlirinin azalmasından yaranan müsbət effekt zəifləyir və “uzunmüddətli istiqraz düşür, qızıl zəif qalır” vəziyyəti yaranır.
Rəsmi məlumatlardan öncə inflyasiyanın davamlılığı ilə bağlı gözlənti bazarda qiymətlənir və qızıl qiymətini sıxışdırır
Bazar hazırda neftin səbəb olduğu xərclərə bağlı inflyasiyanın yüksək davamlı olmasından narahatdır və bu, daxili PPI-nin artması ilə oxşardır.
Neftin qiyməti sənaye məhsulları qiymətlərini üst zəncirdə artırır və xərclər tədricən aşağı zəncirdə ötürülür.
ABŞ-da oktyabr ayında faiz artırımı ehtimalı az olsa da, bazar ilk növbədə faiz artırımını gözləmir, amma enerji inflyasiyası əsas CPI-nin azalmasını ləngidir, faiz endiriminin vaxtı uzadır və yüksək faiz uzun müddət qalacaq.
CPI və PPI rəsmi məlumatları açıqlanmadan öncə, bazar artıq inflyasiyanın idarə olunmaması riskini qiymətləyib və bu, qızıl qiymətinin erkən düzəlişinin əsas səbəbidir.
Bazar narahatdır ki, neftin səbəb olduğu xərclərə bağlı PPI artımı tez bir zamanda sönməyəcək və FED uzun müddət yüksək faizləri saxlamağa məcbur olacaq, bu isə qızılın dəyərini sıxışdırır.
Xülasə: Müsbət məntiq müvəqqəti işləmir, qızıl hələ də dibi axtarmaq potensialına sahibdir
Hazırda qızıl qiyməti alıcı və satıcıların güclü mübarizəsi şəraitindədir; orta və uzunmüddətli kontekstdə Yaxın Şərqdəki siyasi konfliktlər, qlobal mərkəzi bankların qızıl alışı, qlobal iqtisadi tənəzzül narahatlığı qızılın əsas dəstəyi olur;
Lakin qısamüddətli bir neçə neqativ amil qiyməti sıxışdırır: real faizlərin yavaş aşağı düşməsi, bazarda faiz endiriminə gecikmə ilə bağlı qiymətlənmə, inkişaf etməkdə olan turizm ölkələrinin valyuta ehtiyatlarının kritik səviyyədə olması və bunun qızıl satışı riskini artırması, üstəlik əvvəlki dövrün alıcılarının gəlir realizasiyası.
Müsbət məntiq müvəqqəti işləmir və qızıl hələ də dibi axtarma potensialına sahibdir.
Gələcəkdə iki əsas siqnala diqqət yetirmək vacibdir: birincisi, ABŞ PPI və CPI göstəriciləri, enerji inflyasiyasının davamlılığını təsdiqləmək üçün; ikincisi, yüksək neft qiymətlərinin davamlılığı və Maldiv adaları kimi turizm eksport ölkələrinin valyuta ehtiyatlarının tükənmə sürəti; əgər bu ölkələr qızıl ehtiyatlarını kütləvi şəkildə sata bilərsə, qızıl yeni bir şok dalğasına düşəcək.
Texniki baxımdan: spot qızıl qiyməti hələ də orta faiz xətləri və əvvəlki baş-çiyin forması boyun xətti tərəfindən sıxışdırılır, əgər CPI məlumatı qızıl qiymətini effektiv yüksəltməzsə, qiymət aşağı axtarmağa davam edə bilər.
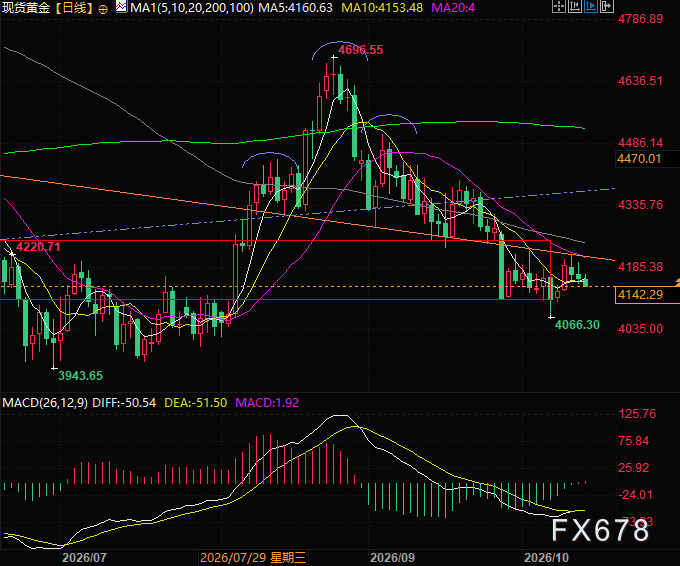
(Spot qızıl günlük qrafiki, mənbə: Easy Huitong)
GMT+8 17:39-da spot qızıl hal-hazırda hər unsiya üçün 4142 ABŞ dolları qiyməti ilə ticarət olunur.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Maliyyə hesabatı proqnozu | TSMC (TSM.US) üçün 3 trilyon dollar dəyərinə çatmaq yaxınlaşdırılır?
TSMC cümə axşamı ABŞ səhm bazarı açılmadan əvvəl ən son tam rüblük maliyyə nəticələrini açıqlayacaq.



