
Huazhu: Təzyiqə dözdü, lider şirkət olduğunu göstərdi!

Şərqi səkkizinci zona, 2026-cı ilin 17 avqustunda ABŞ bazar açılmadan əvvəl Huazhu 2026-cı ilin ikinci rüb maliyyə hesabatını yayımladı. Ümumilikdə, Huazhu'nun ikinci rübdəki performansı çox yaxşı idi,gəlirlər gözləniləndən yüksək oldu, göstəricilər tamamilə artdı və şirkət 25 milyard ABŞ dolları dəyərində yeni üç illik səhmdarların gəlirləri planını rəsmi olaraq elan etdi, lakin bəzi çatışmazlıqlar var - yetkin mağazaların eyni mağaza RevPAR göstəricisi son üç rübdə ilk dəfə mənfi oldu və xarici biznes də artımdan azalmaya keçdi.
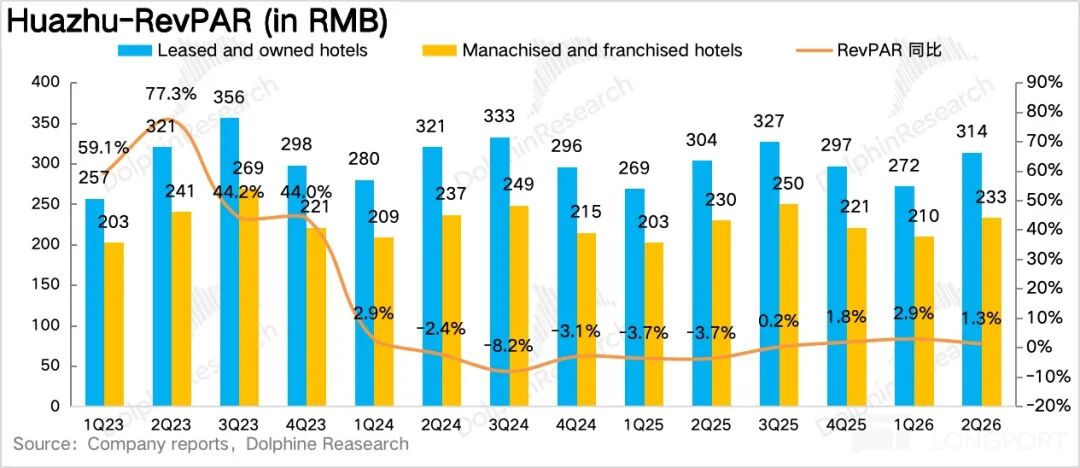
1. Daxili RevPAR artımı zəiflədi, xarici mənfi oldu.Əsas idarəetmə göstəricisi olan hər otaq satışdan gəlir (RevPAR) baxımından, ikinci rübdə Huazhu Çin'də hər satış otağından gəlir 238 yuan/ gecə olub, illik artım 1.1%,üç rübdə ardıcıl artım olsa da, artım birinci rübdəki 2.9%-dən xeyli aşağıdır.
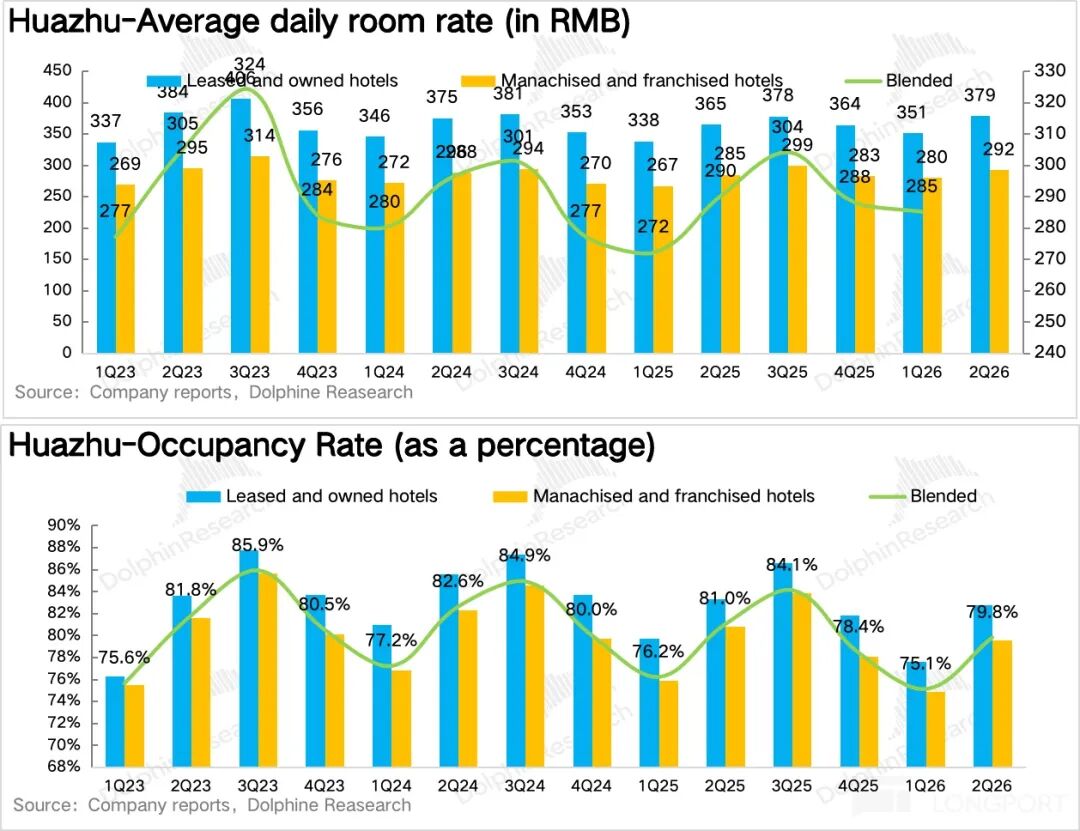
Detallı nəzərdən keçirdikdə,ADR illik artımla 2.6% olub və 298 yuan/ gecə çatıb, əsas mühərrik olaraq qalır,əsasən Hanting və Quanji yeni versiyalarının məhsul payının yüksəlməsi struktur üstünlüyün hələ də üzə çıxmasına səbəb olur. OCC 79.8% olub, illik aşağı düşmə 1.2 pct, birinci rübdəki azalmaya bənzərdir.
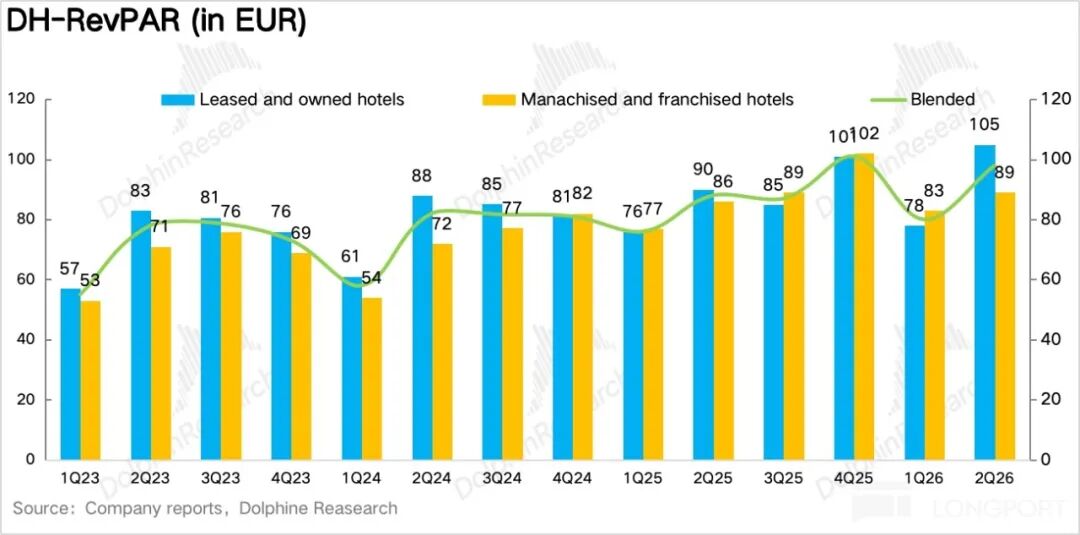
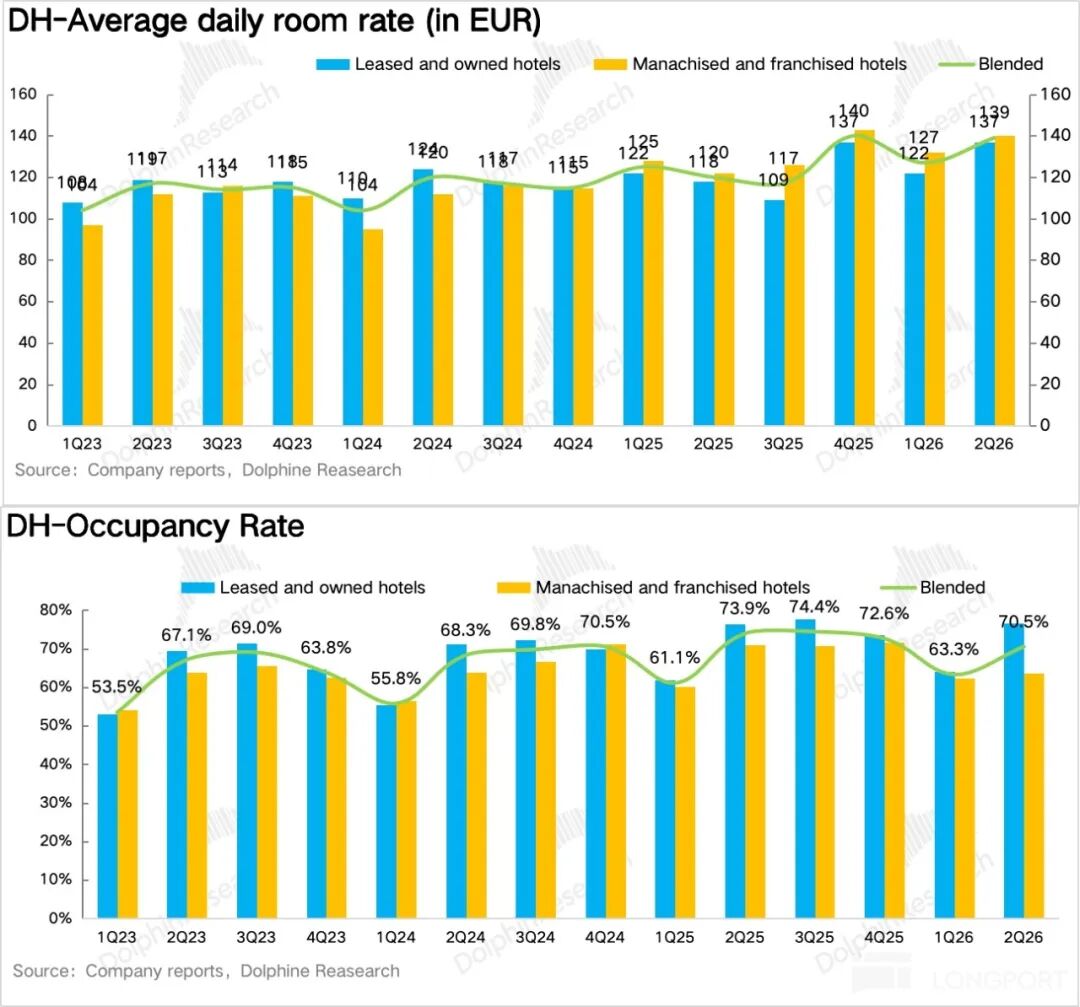
Xarici bazarlara gəldikdə,ikinci rübdə RevPAR illik azalma ilə 3.8% düşərək 98 ABŞ dolları/ gecə səviyyəsində olub,OCC isə illik böyük azalma ilə 3.5 pct aşağı düşüb və 70.5% olub, əsas yük burada idi. Dolfin, bir tərəfdən Orta Şərqdəki gərginliyin yerli biznesə mənfi təsir etdiyini,digər tərəfdən isə Cənub-Şərqi Asiya yeni bazarlarının (Vyetnam, Laos, Kamboca) hələ inkişafın başlanğıcında olduğunu, yerli otel qiymətləri aşağı olduğunu, bunun da ümumi göstəriciləri aşağı çəkdiyini təxmin edir.
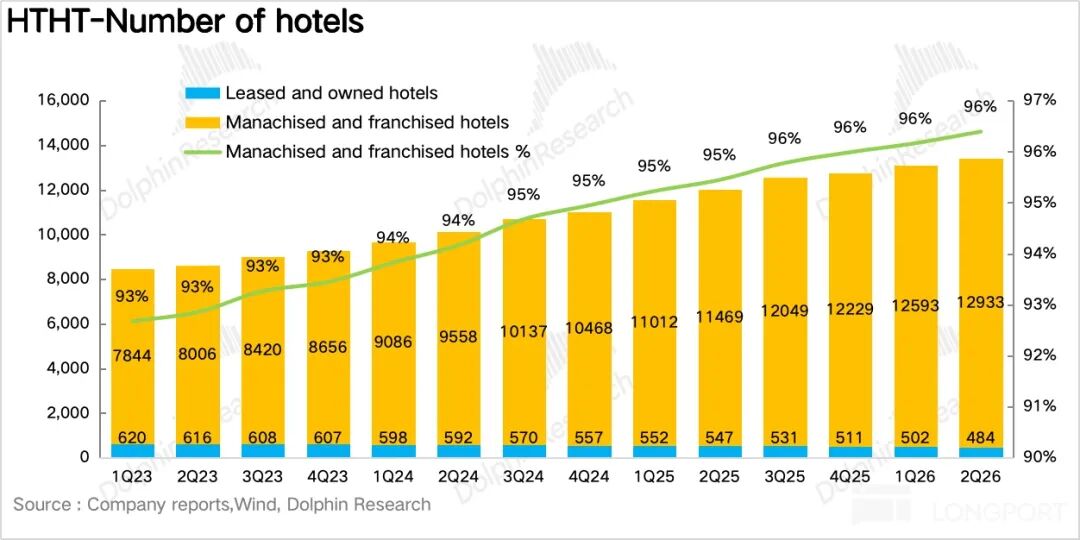
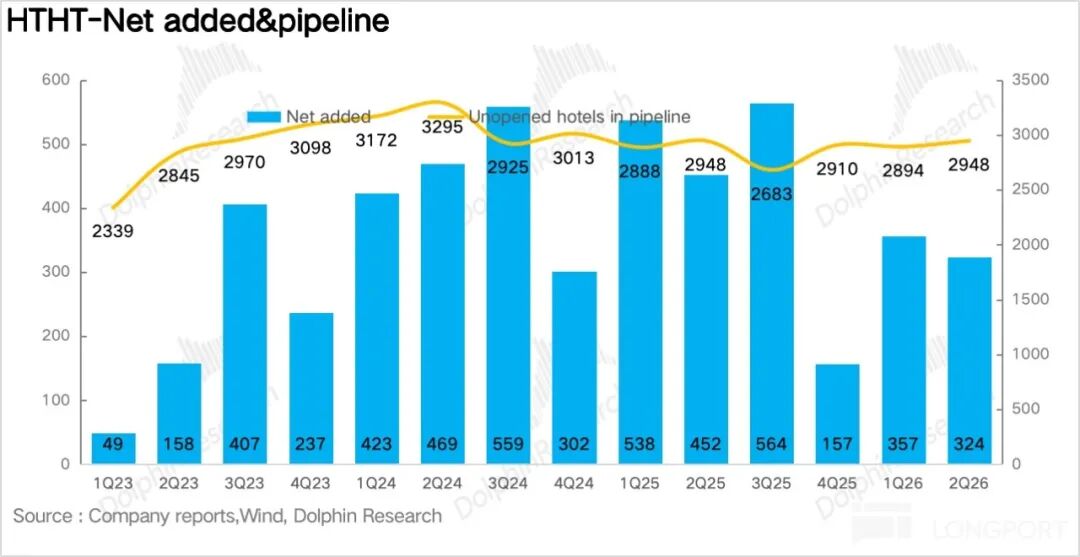
2. Mağazaların açılması tempində bir qədər azalma oldu, amma ehtiyat artdı.Mağaza sayı baxımından, ikinci rübdə xalis olaraq 324 yeni mağaza açıldı (501 açıldı, 177 bağlandı),orta və yüksək səviyyəli brendlər (Intercity, Orange Crystal, Mercure, Daguan) struktur upgrade-in əsas mühərrikidir, iqtisadi otellər əsasən təmir və yeniləmə ilə məşğuldur.
Bundan əlavə,ümumi təklif tərəfi sərinləşərkən və franchayzerlər maliyyə yatırımlarında çox ehtiyatlı olarkən, ikinci rübün sonunda şirkətin açılacaq mağaza sayı 3054-ə çataraq birinci rübdəkindən xeyli artdı, bu da Huazhu'nun biznes modelinin investorlar üçün hələ də sahədə dominant rol oynadığını göstərir
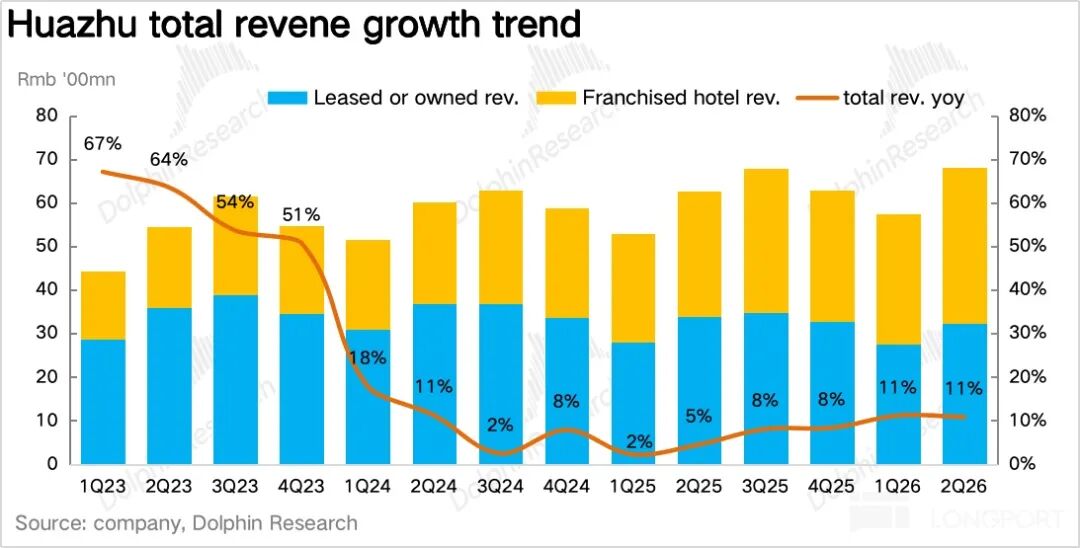
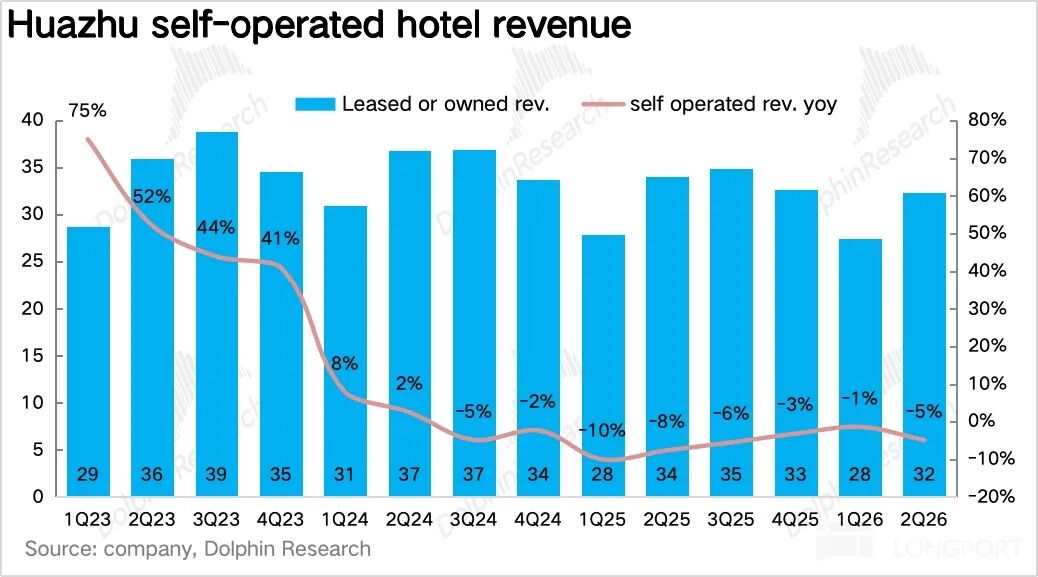
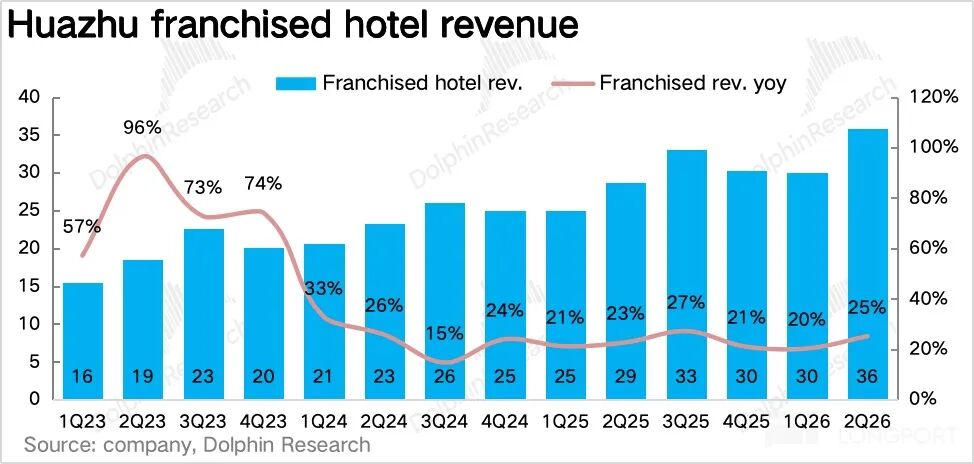
3. Gəlir artımı açıq şəkildə sürətləndi, franchayz biznesi əsas motor oldu.İkinci rübdə Huazhu Qrupunun ümumi gəliri 7.1 milyard yuan olub, illik artım 10.8%, rüblük artım da sürətlənib.Franchayz biznesi mağaza otaq sayının artmasına görə illik 25.2% böyüyərək 3.6 milyard yuan oldu, bu dörd rüb ərzində ən sürətli artım olub və əsas hərəkətverici qüvvədir.Birbaşa idarə olunan biznes gəliri təxminən 3.2 milyard yuan olub, illik azalma 4.9%; buradakı əsas səbəb köhnə icarə mağazalarının bağlanması və xarici icarə otel gəlirlərinin azalmasıdır.
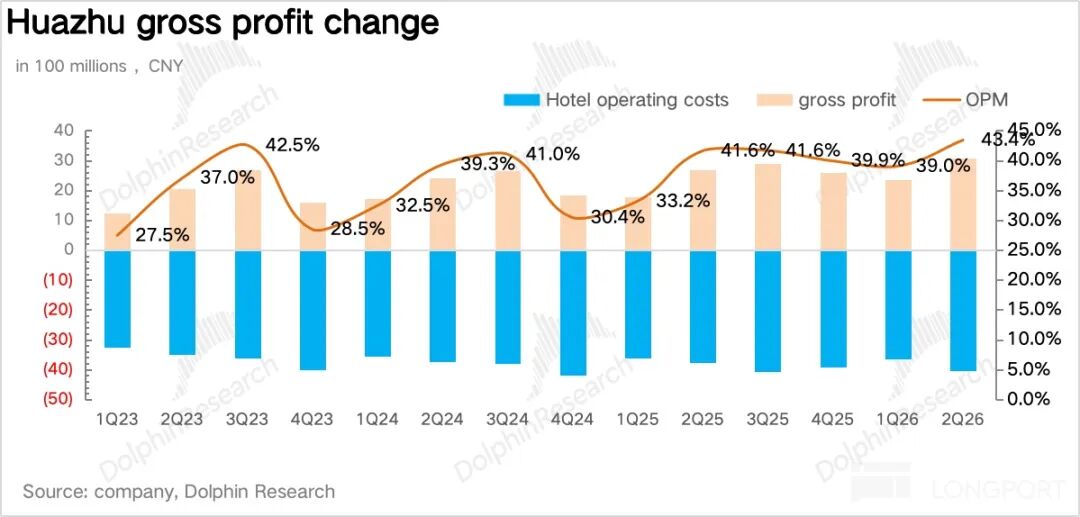
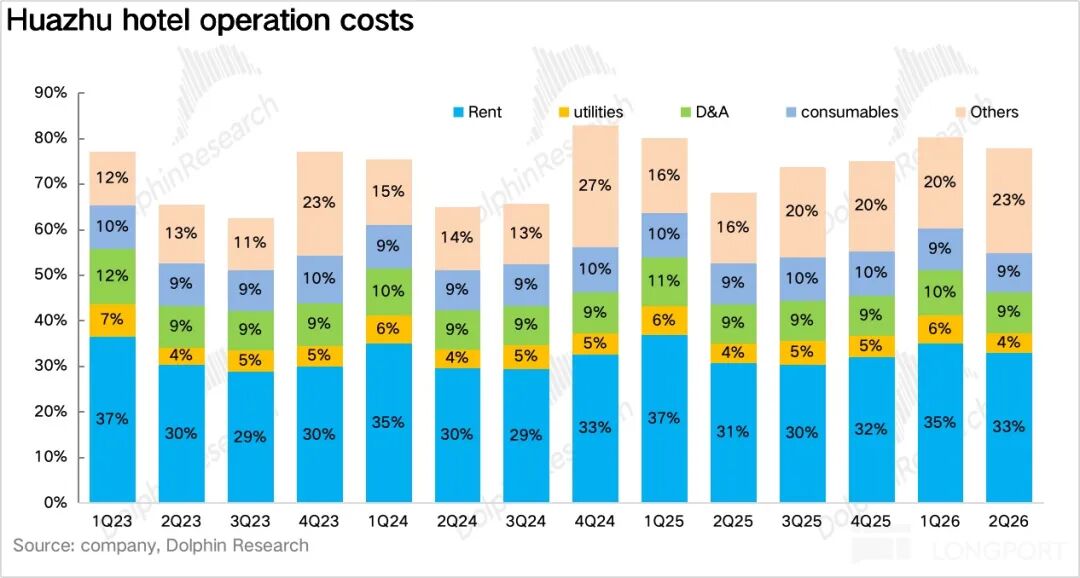
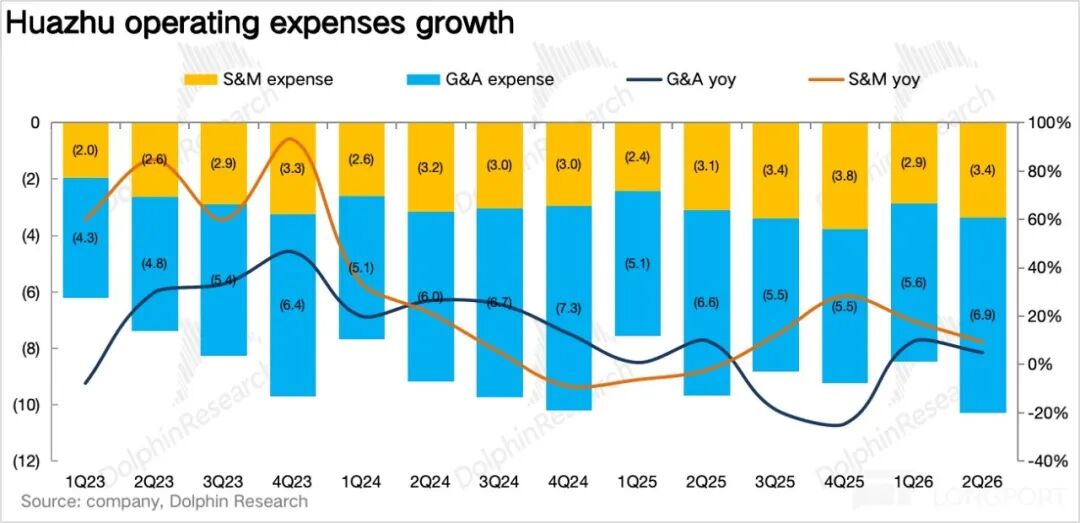
4. Xərclərin həddi əsasən məhduddur, gəlirlilik artdı.Franchayz biznesinin payı daha da artdı (ilk yarıda 50.3%, illik +4.9 pct), mənfəət marjası illik 1.8 pct yüksələrək 43.4%-ə çatdı, şirkət orta və yüksək səviyyəli yeni brendlərin tanıtımında və xarici bazarların genişlənməsində xərcləri yaxşı idarə etdi, satış və idarəetmə xərcləri nisbəti eyni səviyyədə qalıb,nəticədə əməliyyat mənfəət marjası illik 3.3 pct artaraq 31.1%-ə çatdı, düzəldilmiş EBITDA 2.73 milyard yuan olub, illik artım 20%.
5. Göstəricilər hamısı yüksəldi, yeni səhmdar gəlirləri planı elan olundu.Şirkət 2026-cı il üçün əvvəllər "Qrup gəliri artımı 2%-6%, franchayz gəliri artımı 12%-16%" təlimatını tamamilə artıraraq "Qrup gəliri artımı 4%-8%, franchayz gəliri artımı 16%-20%" olaraq dəyişdi.
6. Maliyyə əsas məlumatlarının icmalı
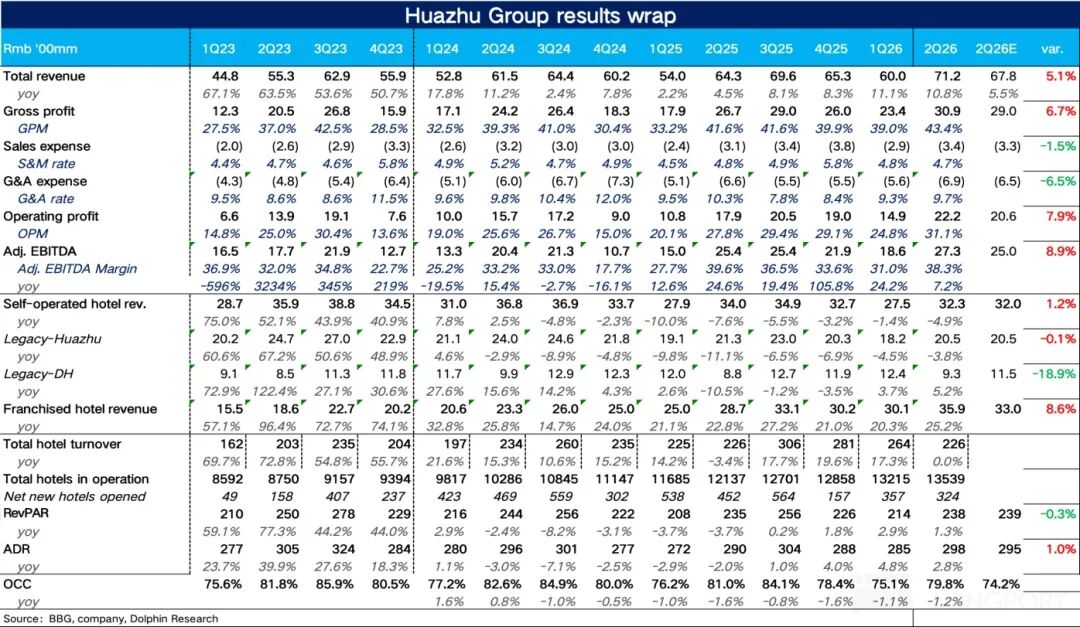
Dolfinin ümumi baxışı:
Bu rübdə gözləniləndən yüksək nəticə və göstəricinin artması, əslində Huazhu'nun özünün yüngül aktiv modeli ilə franchayz şəbəkəsini durmadan genişləndirməsi vasitəsilə sahədəki Revpar azalmasını kompensasiya etməsi ilə əlaqəlidir. Bu da o deməkdir ki, yeni mağazaların böyüməsi normal və franchayzerlərin müqavilə bağlamağa sistemli maraqsızlaşması olmadığı müddətdə Huazhu bazardan çıxan fərdi otellərin yerini tutmağa davam edəcək və bazar payını möhkəmləndirəcək, bu isə şirkətə sahə artımı zamanı rəqiblərindən daha güclü performans elastikliyi təmin edəcək.
Bundan başqa, içki-səyahət sektorunun təklif tərəfinə baxıldıqda və tədqiqat məlumatları ilə birlikdə,hazırda yeni mağazaların 71%-ində otaq sayı ≤150-dir (əsas pay 80–120 aralığında), bu da sahənin adətən "yüngül mağaza açığa" keçdiyini, tək mağaza investisiyası həddinin aşağı salındığını göstərir, bu isə Huazhu'nun "Hanting Express" kimi yüngül məhsullar təqdim etmə istiqaməti ilə yüksək uyğunluq göstərir,bu, həmçinin aşağı bazarların rəqabətinin "kim daha tez açır"dan "kim daha yüngül modeli və daha tez amortizasiya edir" istiqamətinə keçəcəyini göstərir.
Ancaq nəzərə almaq lazımdır ki,buradakı “yüngülləşmə” sadəcə avadanlığın azaldılması deyil, arxa hissədə sənaye təchizatı zəncirinin gücünə (tək otağın dəyərinin azaldılması) və gəlir idarəetmə sisteminə bağlıdır(Coca-Cola'nın AI vasitəsilə fərqli kanallarda və fərqli auditoriyada fərqli qiymətlərlə satış etdiyi kimi),"daha yüngül investisiya, yaxşı təcrübə, stabil gəlir" əldə etməyə imkan verir.
Tələb tərəfinə baxanda, ikinci rübdə May günləri və Dragon Boat Bayramı daxil idi, Mədəniyyət və Turizm Nazirliyinin məlumatına görə daxili səyahət üçün ümumi xərclər +2.9%, adam başına xərclər -0.6%, bu da"tez-tez, aşağı ticarət" xüsusiyyətinin ikinci rübdə daha aydın olduğunu göstərir.
Tədqiqat məlumatları ilə birlikdə, yay tətilinin əvvəlində (iyun sonu - iyul ortası) ölkə üzrə otel RevPAR illik 2.8% azalıb, ADR illik 3.7% azalıb,bu da təklif hələ yüksək səviyyədəykən və adam başına xərclər yumşaqlıq göstərərkən qiymət tərəfindəki təzyiqin yay mövsümündə artmasına, bəzi region və brendlərdə həcmi qiymətlə əvəzləmə tendensiyasının baş verməsinə səbəb olduğunu göstərir.
Aşağıda detallı cədvəllər:
- SON -
// Yenidən paylaşımAçıq
Məqalə yazmaq asan deyil, bir“Paylaş”basın, mənə bir az enerji verin~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Apple bildirib ki, iPhone Duo üçün tələbat "qeyri-adi"dir; öncədən sifarişlər bir neçə dəqiqə içində tükənib və göndərilmə gələn ilin yanvarına təxir edilib.
Apple-ın ilk qatlanan ekranlı telefonu iPhone Duo-nun ilkin sifarişi bir neçə dəqiqə ərzində açıldıqdan sonra, çatdırılma müddəti dərhal gələn ilin yanvar ayının sonuna qədər uzadılıb və bütün rənglər və yaddaş konfiqurasiyaları buna təsir edib. Bloomberg Analitikləri satış proqnozunu artırıb və hesab edirlər ki, satışlar 14 milyon ədədi və 28 milyard dollar hədəfini keçə bilər. Cümə günü Apple-ın səhmləri 0,43% artıb.

Kredit panikası AI ticarətini sarsıtdı: CoreWeave istiqrazlarının gəliri yüksək səviyyədə qalır, Nasdaq iyunun sonundan bəri ən böyük həftəlik enişini yaşadı
Bazar iştirakçıları süni intellekt infrastrukturu şirkətlərinin borc riskləri ilə bağlı narahatlıqlarını artırmağa davam edir; CoreWeave-in bəzi istiqrazlarının gəlirliliyi cümə axşamı bir nöqtədə 15%-i keçdi və cümə günü yüksək səviyyədə qaldı. CoreWeave-in səhmlərinin qiyməti cümə günü yenidən 12% azalıb. Nasdaq kompozit indeksi isə bu həftə təxminən 4.5% dəyər itirib. Analitiklər qeyd edir ki, kapital xərclərinin dözümsüz həddə çatması ilə şirkətlər məcburən kapital xərclərini azaltmalı olacaqlar.
Philadelphia yarımkeçirici indeksi 2008-ci ildən bəri ən uzun ardıcıl enişlə qarşılaşdı, Huang Renxun sakit münasibət bildirdi: Qısa müddətli dəyişkənlik AI-nin uzunmüddətli artım perspektivlərini dəyişməyəcək.
Son zamanlar süni intellektlə əlaqəli səhmlər davamlı şəkildə satılmasına baxmayaraq, Nvidia-nın baş icraçı direktoru Huang Renxun süni intellekt sənayesinin uzunmüddətli inkişaf perspektivinə hələ də tam arxayındır.
ABŞ çip səhmləri səkkiz gün ardıcıl ucuzlaşdı! 2 trilyon dollar bazar dəyəri buxar oldu, 2008-dən bəri ən uzun eniş tendensiyası yaşandı
Bu həftə süni intellekt investisiya gəlirləri perspektivləri bazar tərəfindən şübhə altına alındı, Philadelphia Semiconductor Index isə ardıcıl olaraq 11.4% eniş yaşadı və Nasdaq bir həftədə 4%-dən çox dəyər itirdi. CoreWeave səhmləri həftə ərzində 25%-dən çox ucuzlaşdı, istiqrazları isə çətin vəziyyətə düşdü və yüksək faizli borc maliyyələşdirmə modeli şübhə altına alındı. Strategilər həddindən artıq bədbinliyin fürsətin qaçırılması riski yaratdığını xəbərdarlıq etdi, "Wood sisə" isə bazar meylinə qarşı CoreWeave alımlarını artırdı.


