
استراتيجي: سعر الذهب يفتقر إلى قوة صعودية على المدى القصير، لكن قيمته طويلة الأجل لا تزال قائمة

汇通网 27 أكتوبر—— في مطلع هذا العام اقترب سعر الذهب الفوري من مستوى مرتفع بلغ 5600 دولار للأونصة، لكن في النصف الثاني من العام تأثرت معنويات السوق سلباً بسبب الأوضاع في الشرق الأوسط ما دفع المستثمرين نحو الحذر. يرى روب هوورث، كبير استراتيجيي الاستثمار في إدارة الثروات لدى بنك أمريكا، أن استمرار الصراع دفع البنوك المركزية في العالم لإعطاء الأولوية لضمان أمن الطاقة، ما أدى إلى تباطؤ وتيرة شراء الذهب. بالإضافة إلى ذلك، ساهم رفع الفائدة التدريجي من قبل الاحتياطي الفيدرالي وقوة الدولار وضعف الطلب المادي في أكبر اقتصادين آسيويين في افتقار أسعار الذهب إلى الزخم الصاعد على المدى القصير. ويعتقد أنه لن ينتعش الذهب إلا إذا هدأت الأوضاع، استقرت أسواق الطاقة، واستأنفت البنوك المركزية تعزيز احتياطاتها من الذهب.
في مطلع هذا العام، قاد استمرار البنوك المركزية في شراء الذهب إلى دفع سعر الذهب الفوري بالقرب من 5600 دولار للأونصة، وأصبح الذهب أحد أهم خطوط الاستثمار في السوق. ولكن مع دخول النصف الثاني من عام 2026، لم تهدأ الأوضاع في الشرق الأوسط بعد، وتوجه السوق تجاه الذهب بات أكثر حذراً. يقدم روب هوورث، كبير استراتيجيي الاستثمار في إدارة الثروات لدى بنك أمريكا، تحليلاً لعوامل الضغط المتعددة التي يواجهها الذهب حالياً وشروط انتعاشه مستقبلاً.
تحول تركيز البنوك المركزية، فقدان الذهب لدعم الشراء الأساسي
أشار هوورث إلى أنه في حال أراد الذهب العودة فوق مستوى 5000 دولار للأونصة، يجب أن ينتهي النزاع مع إيران وتستقر أسواق الطاقة العالمية ليعيد حينها تركيز البنوك المركزية إلى تنويع الاحتياطيات. وأوضح أن القيمة الاستثمارية طويلة الأجل للذهب لم تختفَ، لكن في الوقت الحالي تعطي البنوك المركزية الأولوية لاستقرار الاقتصاد وأمن الطاقة دون الاستمرار في زيادة احتياطات الذهب.
قال: "طالما استمرت الصراعات، ستظل سوق الذهب تحت الضغط بنسبة كبيرة." موجة الشراء من البنوك المركزية التي رفعت أسعار الذهب في السابق قد تلاشت. تواجه الدول أسعار مرتفعة للطاقة والغذاء وجارٍ سحب الأموال لمواجهة مخاطر إمدادات الطاقة، ما أجبر على تأجيل تنويع الاحتياطيات. وأشار منذ نهاية مارس أن زيادة احتياطات الذهب لم تعد أولوية لكثير من الدول.
عوامل الضغط التقليدية مستمرة، وتغيّرات في منطق الملاذ الآمن
حالياً، تعود أسعار الذهب لتقع تحت سيطرة أساسيات تقليدية مثل أسعار الفائدة الحقيقية والدولار. ارتفاع عوائد سندات الخزانة الأمريكية وقوة الدولار وحاجة السوق للسيولة، كلها أضعفت من جاذبية الذهب كملاذ آمن تقليدي.
وبحسب تقييمه، فإن دورة التشديد التدريجي للاحتياطي الفيدرالي تضر الذهب كونه أصل لا يدر عوائد. يعارض الاحتياطي الفيدرالي التضخم بشكل صارم، لكنه لا يتجه إلى رفع الفائدة بشكل حاد، ويتوقع خبراء اقتصاديون بمؤسسات مختلفة أن هناك رفعاً آخر للفائدة في ديسمبر، وعلى الأرجح رفعاً آخر في مارس من العام القادم. هذا المسار المعتدل من التشديد يكفي لدعم قوة الدولار واستمرار الضغط على أسعار الذهب. حتى عندما تراجعت عوائد السندات من مستوياتها المرتفعة، لم يتدفق الكثير من الأموال نحو الذهب، وفضل المستثمرون أسهم النمو التكنولوجي وقطاعات الطاقة المستفيدة من اضطراب الإمدادات.
ضعف الطلب المادي، ووهن في استهلاك آسيا
تعد أكبر اقتصادين آسيويين أكبر سوقين عالميتين لاستهلاك الذهب المادي، لكن هوورث يرى أن احتمالات تعافي هذا الطلب بشكل كبير على المدى القصير ضئيلة. فالأوضاع الاقتصادية الداخلية في البلدين تحت الضغط وقوة الشراء لدى المستهلكين محدودة، ما يصعّب زيادة الاستهلاك. إن تباطؤ شراء البنوك المركزية، وضعف الطلب المادي إضافة إلى سياسات الاحتياطي الفيدرالي كلها قيود تمنع ظهور محفزات قوية لصعود أسعار الذهب على المدى القصير.
أشار إلى ظاهرة غير معتادة: من المفترض أن تدعم التوترات الجيوسياسية الذهب، لكن الصراع الحالي رفع أسعار الطاقة وفاقم التضخم، فتوجهت الأموال نحو مواجهة المخاطر الاقتصادية العاجلة بدلاً من الذهب كملاذ آمن، ما منع ظهور موجات شراء ملاذ آمن تقليدية. قال: "حتى الآن لم تتكون أرضية صلبة لصالح الذهب، وهذا الأمر يبدو لافتاً بشكل خاص في هذه البيئة المليئة بالصراعات وعدم اليقين."
القيمة طويلة الأجل لم تختف، بانتظار تزامن عدة عوامل إيجابية
رغم تحفظه على المدى القصير، لا يرى هوورث أن أهمية الذهب كأصل استراتيجي احتياطي قد انتهت. فما زالت رغبة الدول في تقليل الاعتماد على عملة واحدة وتنويع الاحتياطات قائمة على المدى الطويل، ويبقى عودة البنوك المركزية لشراء الذهب هو المحرك الرئيسي لصعود الأسعار على المدى الطويل، مثل استمرار الدول الآسيوية الكبرى في تقليل الاعتماد على الدولار واليورو.
ومع ذلك، فإن شكل التجارة العالمية وآفاق الاقتصاد مليئةٌ بعدم اليقين، ويصعب التنبؤ متى ستعود البنوك المركزية لتعزيز احتياطياتها. يتطلب صعود قوي جديد في أسعار الذهب استقرار أوضاع الشرق الأوسط، وعودة الاستقرار لبيئة التجارة العالمية، وظهور إشارات واضحة على إعادة شراء الذهب من البنوك المركزية.
كلمة أخيرة
يواجه الذهب حالياً بيئة متناقضة لم يسبق لها مثيل، حيث لم تجلب التوترات الجيوسياسية موجات شراء للملاذ الآمن، بل ولدت بدلاً من ذلك تضخماً ومعدلات فائدة مرتفعة وغير ذلك من العوامل السلبية. تبقى قيمة الذهب كاحتياطي طويل الأجل، إلا أن تحسن الأسعار يتطلب انتظار تراجع أزمة الطاقة وعودة تدفقات أموال البنوك المركزية إلى احتياطيات الذهب.
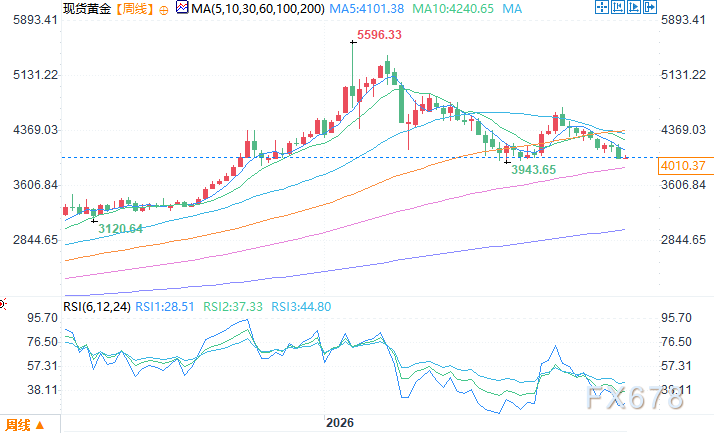
الرسم البياني الأسبوعي للذهب الفوري - المصدر: 易汇通
توقيت شرق آسيا 27 أكتوبر 10:56، سعر الذهب الفوري: 4009.32 دولار أمريكي للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like

الإنفاق الرأسمالي على الذكاء الاصطناعي يؤثر على شريان الاقتصاد الكوري، والبنك المركزي يحذر من أن انخفاض الصادرات قد يصل إلى مئة مليار دولار! لماذا لا تزال Goldman Sachs متفائلة بشأن الأسهم الكورية وعملاقي التخزين؟
حذر البنك المركزي الكوري الجنوبي من أنه إذا تباطأت الإنفاقات على الذكاء الاصطناعي، فقد تنخفض صادرات الرقاقات في البلاد بما يصل إلى 100 مليار دولار.

أسعار العملات المشفرة
المزيد


