
أوقات مضطربة: تطلعات لاجتماعات السياسة النقدية في أمريكا وأوروبا

صباح الفوركس
في الآونة الأخيرة، كانت الأسواق الأمريكية والأوروبية غير مستقرة، حيث ظهرت ظواهر انكماش السيولة في العديد من الأسواق (الديون الأوروبية، الأسهم الأمريكية، الذهب وغيرها).
سوق العملات الأجنبية يشعر مجدداً بأجواء "مقارنة الأسوأ في نهاية العام"، وفي تصادف غريب، سيبدأ اجتماع السياسة النقدية الأمريكي والأوروبي في أكتوبر الأسبوع المقبل.
حالياً هناك إجماع كبير بين المستثمرين حول اجتماع السياسة النقدية: الفيدرالي وECB لن يرفعوا الفائدة خلال هذا الشهر. نقطة الترقب تكمن في تصريحات مسؤولي البنوك المركزية في المؤتمر الصحفي، خاصة فيما يتعلق بالمخاطر القريبة (مخاطر الديون الأوروبية، مخاطر الذكاء الاصطناعي، مخاطر أسعار النفط)... تعدد عوامل المخاطر يجعل هذا الخريف مليئاً بالأحداث.
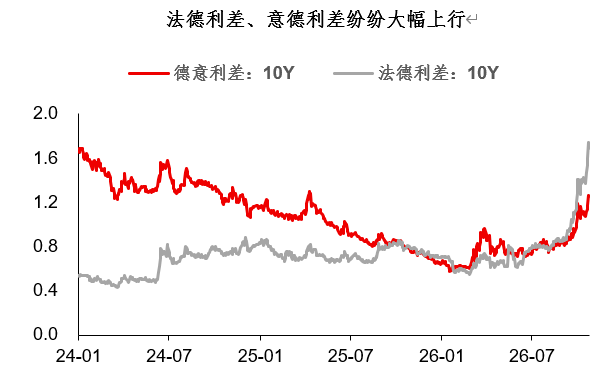
في ما يتعلق بالديون الأوروبية، بدأت السوق تظهر علامات رد الفعل السلبي للسيولة. الأموال المتداولة في رهانات فارق الفائدة بين فرنسا وألمانيا تعرضت لانفجارات مراكز جماعية، مما زاد ضغط بيع سندات الحكومة الفرنسية. ورغم أن الكاتب يتفق مع العديد من وجهات النظر لدى المؤسسات الأجنبية بأن مشكلة فرنسا الحالية هي هيكلية وليست نظامية، إلا أن ذلك لا يمنع حدوث انفجار المراكز ورد فعل سلبي للأرصدة—فعندما تتراجع السيولة في السوق، يمكن أن ينحرف تسعير الأصول بشكل كبير عن القيمة العادلة.
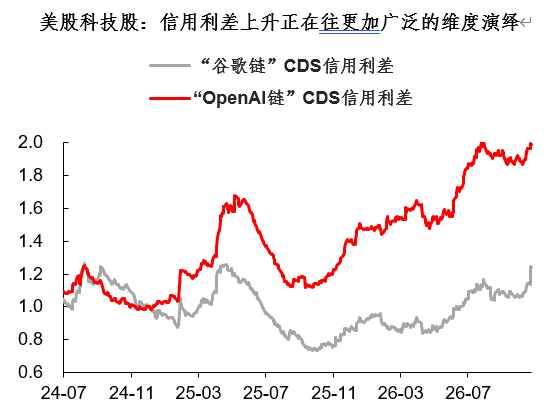
في الولايات المتحدة، تواجه أسهم التكنولوجيا تراجعاً مماثلاً في السيولة. بخصوص التصحيح الذي شهدته الأسهم الأمريكية بسبب قضية CoreWeave الأخيرة، يرى المستثمرون أن هذه حالة تصنيف ائتماني في قطاع الذكاء الاصطناعي، وليس أزمة ائتمانية للذكاء الاصطناعي. لكن من خلال مراقبة السوق، تبدو قوة تأثير "تصنيف الائتمان" أشد مما كان متوقعاً... على سبيل المثال، في السندات التي تتم مراقبتها بعناية، شهدت مؤخراً شركات مثل Oracle وSoftBank وCLS وTTMI ارتفاعاً واضحاً في فروق الائتمان.
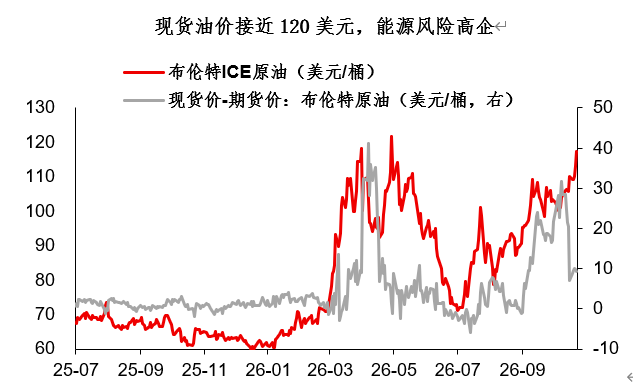
من ناحية أخرى، على الرغم من ظهور نقاط خطر واضحة في القطاع المالي (الديون الأوروبية، الأسهم الأمريكية وغيرها)، إلا أن التعويل على سياسة تيسير من البنوك المركزية ليس واقعياً. المشكلة الأساسية الآن: ارتفاع أسعار النفط ومخاطر التضخم يجعل البنوك المركزية في حالة صراع داخلي ويصعب تحقيق تيسير فعلي. تؤكد الأخبار الأخيرة زيادة احتمالية وقوع صدام بين الولايات المتحدة وإيران بعد الانتخابات النصفية. أسعار النفط والغاز الطبيعي وصلت أو تجاوزت أعلى مستوياتها خلال النصف الأول من العام، ولا تنسوا أن فصل الشتاء يقترب...
خلاصة القول، إنه بالفعل خريف مليء بالأحداث (ديون أوروبا، الأسهم الأمريكية، الطاقة)، كيف ستتعامل البنوك المركزية الأمريكية والأوروبية؟ يعتقد الكاتب أن هناك عدة نقاط:
1) من حيث احتمالية التيسير الهامشي، يرجح أن تكون ECB أكثر ميلاً للتيسير مقارنة بالفيدرالي. فمشكلة ديون أوروبا (على مستوى الائتمان السيادي) أخطر بوضوح من مشكلة الذكاء الاصطناعي (على مستوى سلسلة الصناعة). ECB من المرجح أن تتخذ موقف التيسير الهامشي، وقد بدأت المؤسسات الأجنبية بعض الأفكار والنقاشات، مثل: تعليق دورة رفع الفائدة، تباطؤ في تقليص الميزانية، أدوات مؤقتة (مثل TPI وغيرها);
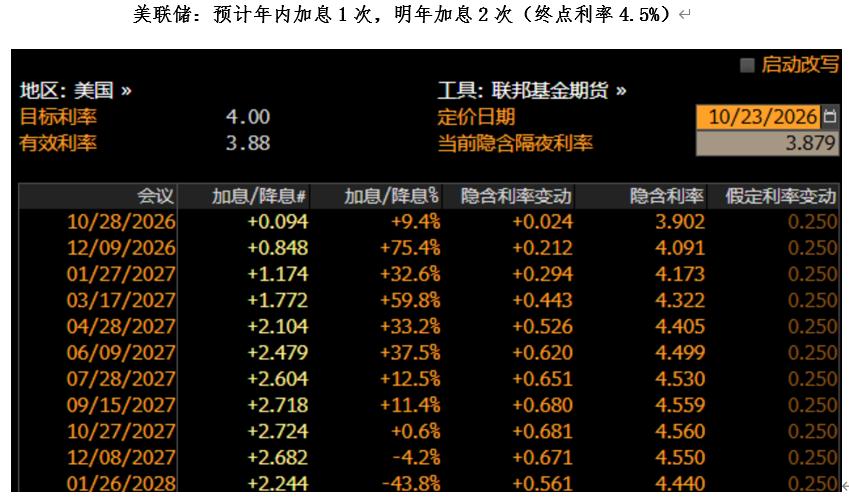
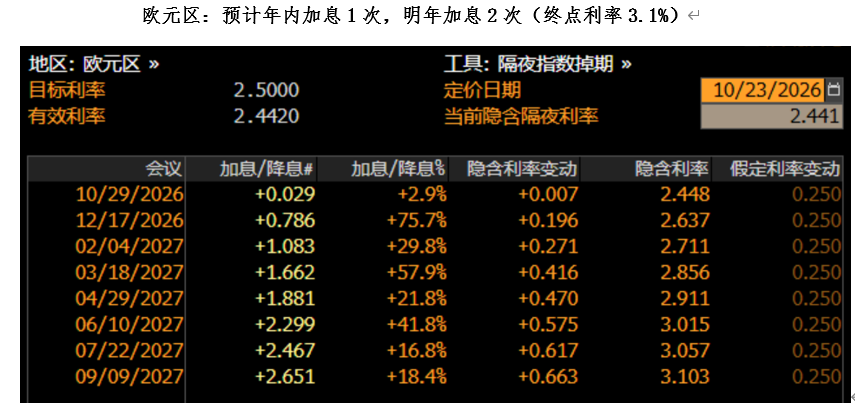
2) على المدى القصير يجب الحذر من انكماش السيولة ومخاطر الابتعاد عن المخاطر. الديون الأوروبية والأسهم الأمريكية فيها علامات على تراجع السيولة، الحكم الأساسي شيء، لكن عندما تتراجع السيولة في السوق، يمكن أن ينحرف تسعير الأصول كثيراً عن القيمة العادلة;
3) فيما يخص سوق العملات الأجنبية، لا توجد فرص واضحة في الولايات المتحدة وأوروبا، أما الفرص المؤكدة فهي في آسيا. نهاية العام الأمريكي والأوروبي مجدداً تشعر بأنها "مقارنة الأسوأ"، دون اتجاه واضح للفرص. أما الفرص المؤكدة فهي في العملات الآسيوية (CNY، KRW، JPY وغيرها)، وأظهرت العديد من الحالات هذا العام أن وجود حساب جاري قوي فعلاً يقي من كثير من المخاطر.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تتوقع Whirlpool أن تبلغ إيراداتها السنوية حوالي 14.5 مليار دولار، أي أقل من المتوقع
أسعار العملات المشفرة
المزيد


