
توقعات تقرير الأرباح للربع الثالث لشركة Bloom Energy (BE): التحقق من النمو المرتفع المدفوع بمراكز البيانات AI وتقلبات الخيارات
 2026/10/22 06:30
🔥 رادار الأسهم الأمريكية الساخنة متاح الآن! 3 محاور رئيسية في الأسهم الأمريكية + 6 أسهم مختارة + 7 تقويم لأحداث كبرى، أين تكمن فرص السوق الأمريكية هذا الأسبوع؟ انقر على الرابط للاطلاع على 22 اتجاه تداول في صورة واحدة→
1. لمحة سريعة عن النقاط الاستثمارية
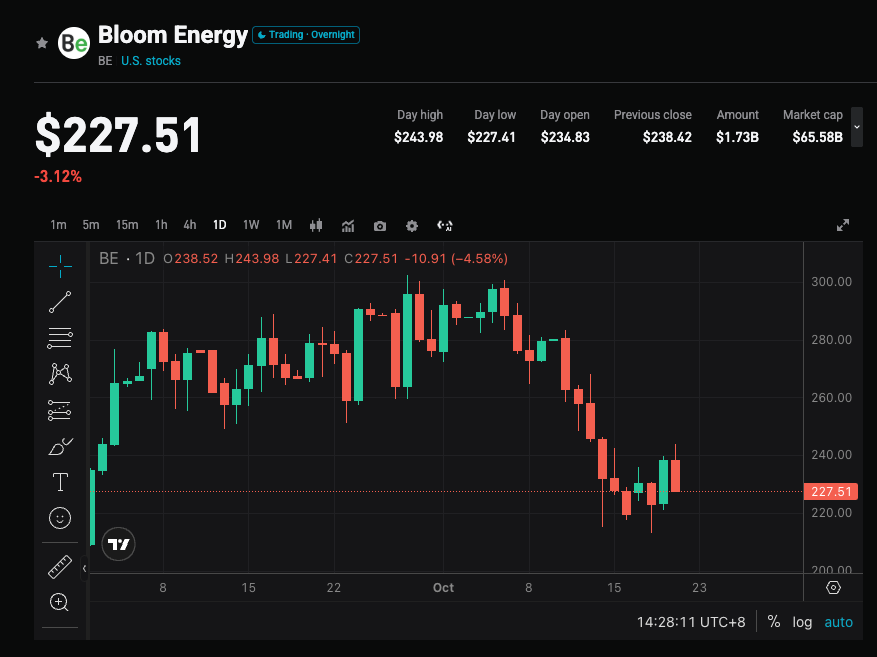
Bloom Energy ستعلن نتائج الربع الثالث للسنة المالية 2026 في 22 أكتوبر 2026 بعد إغلاق السوق الأمريكية. إجماع وول ستريت يتوقع إيرادات تقارب1.07 مليار دولار (بنمو سنوي يقارب +106% مقارنة بنفس الفترة من العام الماضي بحدود 519 مليون دولار)، وربح معدل للسهم حوالى0.69 دولار (بنمو سنوي يقارب +360% مقابل 0.15 دولار). تسعير سوق عقود الخيارات يشير إلى تقلب ضمني يقارب10.7% (باحتساب سعر الإغلاق الأخير عند 222 دولار تقريباً، النطاق المتوقع 197-248 دولار). ارتفع سعر سهم الشركة منذ بداية العام بنسبة تقارب166%، وتهتم الأسواق بشكل كبير بما إذا كان الطلب على خلايا الوقود الصلبة (SOFC) لمراكز بيانات AI قادر على الاستمرار في تحويل الإيرادات والأرباح، وما إذا كان يمكن رفع التوجيه السنوي مرة أخرى.
2. أربعة محاور رئيسية للمتابعة
المحور الأول: طلب مراكز بيانات AI وتطبيق العملاء الضخام
اندفاع القوة الحسابية للذكاء الاصطناعي خلق اختناقات في التسليم على مستوى شبكات الكهرباء وتوربينات الغاز، مما جعل خلايا الوقود الفورية التي تقدمها Bloom حلاً بديلاً للنشر السريع. حصلت الشركة على إثبات من كبرى شركات الحوسبة السحابية الأمريكية، وتتعاون مع عملاء مثل Oracle في مشروعات بمقاييس جيجاوات، في حين توسع إطار التمويل المقدم من Brookfield ليصل إلى 25 مليار دولار كحد أقصى. ستركز الأسواق هذا الربع على وتيرة الطلبات والتسليم، إلى جانب مساهمة العملاء الكبار، لتأكيد ما إذا كان الطلب يتحول من "قصة" إلى تحول فعلي على الأرض في الإيرادات.
المحور الثاني: توسيع الطاقة الإنتاجية وارتفاع السعر المتوسط
تعمل الشركة على رفع سعة الإنتاج السنوية إلى 2GW (تقريباً ضعف المستوى السابق)، مع ترقب أن يرفع تنوع المنتجات في المواقع الأعلى محتوى السعر المتوسط الإجمالي. تتوقع مؤسسات مثل Truist نمواً سنوياً قوياً يدعم الإيرادات والأرباح، في حين تبدي Baird تفاؤلاً لأفق التوسعة الطويل إلى 6GW أو 8GW أو حتى 10GW. سيُظهر تقرير الأرباح ما إذا كان توسع الطاقة الإنتاجية يمر بسلاسة، ومدى مساهمة تحسين مزيج المنتجات في هامش الربح الإجمالي.
المحور الثالث: ربحية الشركة و"تكرار تجاوز التوقعات + رفع التوجيه"
حققت الشركة تجاوزاً لتوقعات الإيرادات وEPS لعدة أرباع متتالية، حيث بلغت إيرادات الربع الثاني تقريباً 1.07 مليار دولار (زيادة كبيرة سنوياً)، مع EPS معدل حوالي 0.78 دولار. تم رفع التوجيه السنوي إلى إيرادات قدرها 3.9-4.2 مليار دولار وEPS معدل 2.55-2.85 دولار. يترقب السوق ما إذا كانت النتائج هذا الربع ستتجاوز التوقعات بشكل ملموس مرة أخرى، ويرفع التوقعات السنوية للتأكد من أن النمو القوي مستدام وليس طفرة مؤقتة.
المحور الرابع: استيعاب التقييم والتقلب الضمني لعقود الخيارات
بعد الارتفاع الكبير في سعر السهم منذ مطلع العام، وصل التقييم إلى مستويات مرتفعة، مع إجماع Moderate Buy واستهداف سعري بنحو 297 دولار (بما يعني مساحة صعود في حدود 28-33%). أما التقلب المطلق بعد إعلانات الأرباح الأربعة الأخيرة فبلغ وسطياً 12.95% (ثلاث ارتفاعات من أربع). يلمح تسعير الخيارات عند تقلب 10.7% إلى احتمالية حركة سعرية ثنائية الاتجاه قوية على المدى القصير؛ سيكون لبيانات الإدارة حول التسليم والطاقة الإنتاجية للنصف الثاني تأثير كبير على معنويات السوق.
3. المخاطر والفرص متلازمة
محفزات الصعود:
- تجاوز الإيرادات وEPS المعدلة بشكل ملحوظ للإجماع (خاصة إذا اقتربت أو تجاوزت الإيرادات 1.1 مليار دولار)، مع رفع التوجيه السنوي.
- تفاصيل غير متوقعة حول أوامر عملاء جدد بحجم جيجاوات أو عن مشروعات ضخمة، مع جدول زمني متسارع للتوسع في الطاقة الإنتاجية.
- حفاظ هامش الربح الإجمالي على مستويات متوسطة إلى مرتفعة (سابقاً كان هامش الربح غير المحسوب GAAP أكثر من 30%)، بما يشير لاستمرار وفورات الحجم والسيطرة على التكاليف.
مخاطر الهبوط:
- نتائج فقط وفق التوقعات أو أقل قليلاً، مع ثبات التوجيه السنوي أو لغة متحفظة فيه، ما قد يدفع المستثمرين لجني الأرباح وسط التقييم المرتفع.
- ارتفاع تركيز الإيرادات على عدد قليل من العملاء (سابقاً، كان أحد العملاء يستحوذ على نسبة عالية)، أو بطء في وتيرة التسليم أو تحول الطلبات أقل من المتوقع.
- بطء في توسع الطاقة أو اختناقات في سلسلة التوريد تؤثر على التسليم، إلى جانب تقلبات حادة في أسهم التكنولوجيا عموماً تزيد من تصحيح الأسعار.
4. استراتيجيات التداول المقترحة
منطق المركز الطويل: في حال تجاوز الإيرادات والأرباح التوقعات بشكل واضح، مع قيام الإدارة برفع التوجيه السنوي والكشف عن تقدم كبير في الطاقة الإنتاجية والعملاء، سيعزز ذلك من صورة Bloom كمزود أساسي لحلول كهرباء AI، ويدعم مزيداً من التحسن في التقييم.
مخاطر المركز القصير: في حال كانت النتائج فقط عند التوقعات، أو كان التوجيه متحفظاً أو تفاصيل العملاء غير كافية، مع التقييم المرتفع والتقلب الضمني في عقود الخيارات، قد يؤدي ذلك إلى موجة بيع قصيرة الأجل، خاصة مع صعود السهم الكبير مؤخراً.
البيانات الرئيسية:
- الإيرادات الإجمالية ونسبة النمو السنوي/الربعي
- أداء EPS المعدل وهامش الربح الإجمالي
- رفع التوجيه السنوي للإيرادات وEPS من عدمه
- تقدم توسيع الطاقة الإنتاجية ومساهمة العملاء الكبار/اتجاهات الطلبات
نصائح للتعامل: عند تجاوز التوقعات مع توجيه إيجابي، يمكن استغلال التراجعات لتكوين مراكز؛ في حالة ضعف النتائج أو التوجيه، ينبغي الحذر من تقلب الأسعار قصير المدى وتجنب الشراء عند القمة. نظراً لارتفاع التقلب الضمني لعقود الخيارات، يجب ضبط حجم المركز ووقف الخسارة وفق القدرة على تحمل المخاطر.
تنويه: المعلومات أعلاه للمرجعية فقط وليست نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تعهدات الإنفاق المستقبلية لشركة Meta ترتفع إلى 8.25 تريليون دولار، ومؤشرات مخاطر الائتمان تسجل أعلى مستوى تاريخي
كشفت Meta أن التزامات الإنفاق المستقبلية حتى نهاية سبتمبر بلغت حوالي 825 مليار دولار أمريكي، بارتفاع كبير مقارنة بـ700 مليار دولار في يوليو، وتشمل عقود إيجار مراكز البيانات بـ355.7 مليار دولار وعقود الحوسبة السحابية بـ454.5 مليار دولار. ارتفع سعر الـ CDS لمدة خمس سنوات إلى حوالي 119.3 نقطة أساس، مسجلاً أعلى مستوى منذ الإدراج، بينما تراجعت السندات بشكل كبير مقارنة بسندات الخزانة الأمريكية. ارتفعت CDS لكل من Oracle، Microsoft، Broadcom أيضاً، ما يدل على استمرار انتشار المخاوف بشأن مخاطر الديون في قطاع التكنولوجيا.

تعرض سعر الذهب لعمليات بيع، واختبار مستوى الدعم الرئيسي يضع ثقة المشترين على المحك
أسعار العملات المشفرة
المزيد


