
هل سيكرر الدولار الأمريكي سيناريو نهاية يوليو؟

Morning FX
في صباح يوم 16 أكتوبر، أجرى رئيس الاحتياطي الفيدرالي كيفن وولش نقاشًا قصيرًا مع مديرة صندوق النقد الدولي كريستالينا جورجييفا، وأكد أن “الالتزام بالحفاظ على استقرار الأسعار واضح، لكن لن يتم الإعلان مسبقًا عن الإجراءات التي ستتخذ في الاجتماعات المقبلة”. يبدو أن هذا التصريح يعكس إصرارًا، لكنه يُعتبر “سياسة حمائمية” في ظل تجاوز بيانات مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين التوقعات الأسبوع الماضي، وانخفاض الدولار الأمريكي والأسهم الأمريكية وعائدات سندات الخزانة الأمريكية في وقت واحد.
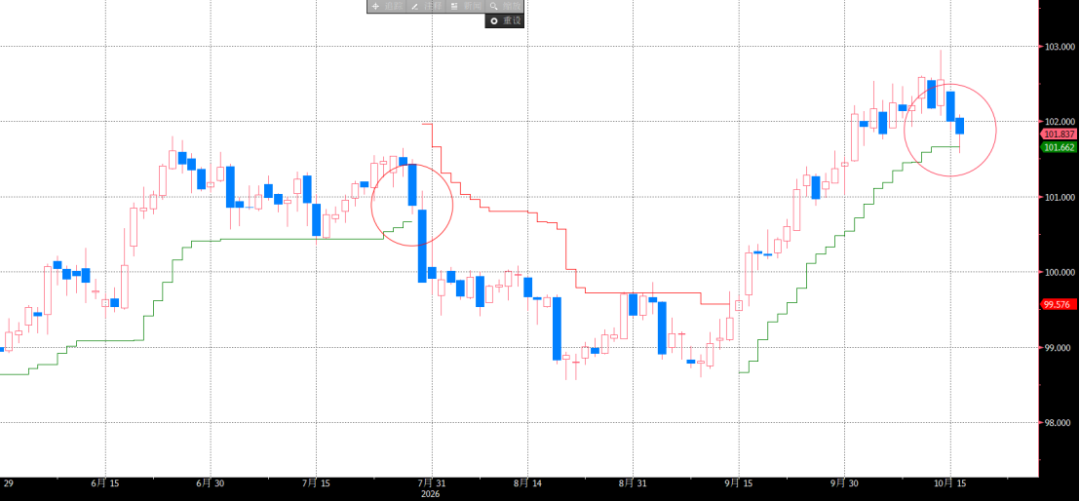
هذا التصريح يذكرنا بتوجه كيفن وولش المفاجئ الحمائمي في اجتماع لجنة السوق المفتوحة الفيدرالية في أواخر يوليو، والذي تبعه تراجع مؤشر الدولار الأمريكي من القمة 101.5 إلى 98.5. فهل سيكرر الدولار الأمريكي هذا المسار في الدورة الحالية؟
أولاً، مقارنة أساسية بين بيئة السوق الحالية وتلك التي سبقت اجتماع لجنة السوق المفتوحة في يوليو
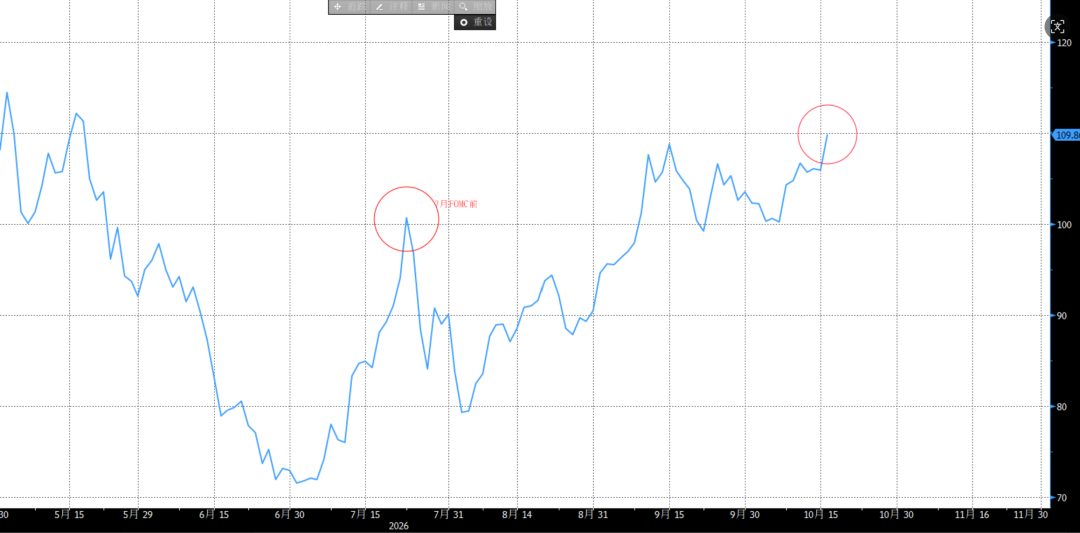
(1) ارتفاع كبير في أسعار النفط. منذ بداية يوليو وبعد فشل الاتفاق بين إيران والولايات المتحدة وتجدد النزاع، ارتفع سعر النفط بشكل حاد من مستوى 70 إلى عتبة 100. ومنذ سبتمبر، ظلت أسعار النفط في مستويات مرتفعة، ولم يحدث اتفاق “TACO” بين إيران وأمريكا، وقفز سعر خام برنت بعد أكتوبر من 100 ليقترب من 110، ما يبقي الضغوط التضخمية الخارجية مرتفعة.
الشكل 1 خام برنت
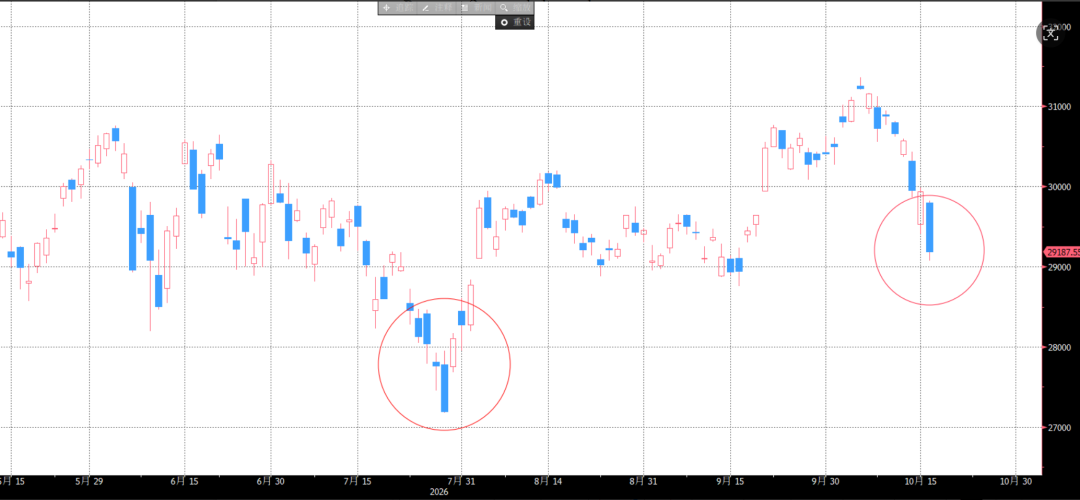
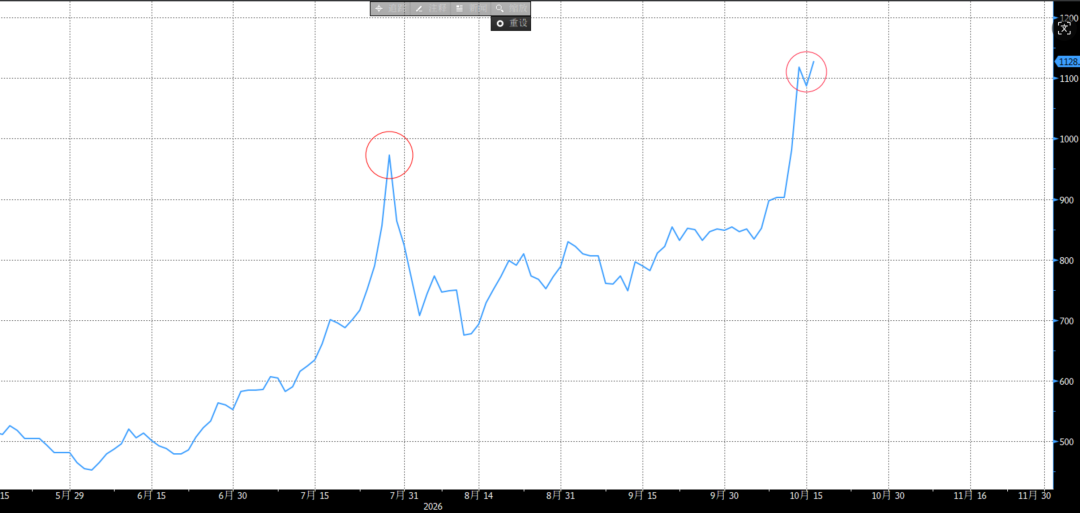
(2) انخفاض حاد في أسهم التكنولوجيا. في يوليو، أدى الإعلان عن التدفق النقدي الحر السلبي لشركة Alphabet إلى تراجع أسهم التكنولوجيا، حيث انخفض مؤشر ناسداك خلال الشهر بنسبة 9.15%. وفي هذه الدورة، توجد مخاوف مماثلة تتعلق بسرد الاستثمار في الذكاء الاصطناعي، فعلى سبيل المثال، ارتفع سعر عقود تأمين مخاطر الائتمان لمدة 5 سنوات CoreWeave من 850 في بداية الشهر إلى 1128، ما أدى إلى تراجع ناسداك هذا الشهر بنسبة 7.30%.
الشكل 2 مؤشر ناسداك
الشكل 3 CoreWeave 5Y CDS
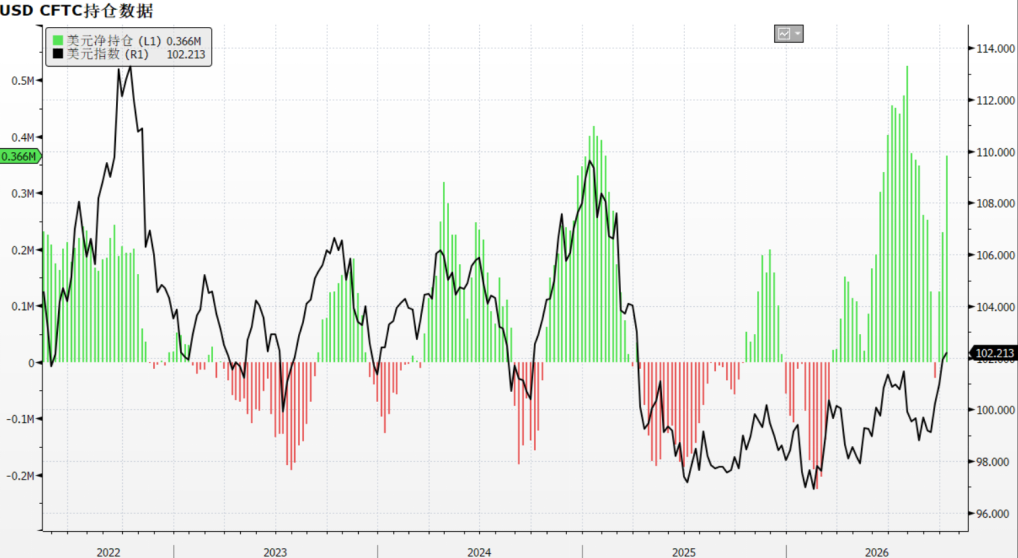
(3) مؤشر الدولار الأمريكي. على غرار يوليو، لا يزال مؤشر الدولار الأمريكي في مستويات مرتفعة مؤخرًا، وتشير مراكز العقود الآجلة إلى أن صافي مراكز الشراء على الدولار الأمريكي تقترب من مستوياتها المرتفعة في يوليو، مما يزيد من احتمالية التصحيح.
الشكل 4 مؤشر الدولار الأمريكي وصافي مراكز الشراء في عقود ICE الآجلة
(4) الاحتياطي الفيدرالي. ما يميز الوضع الحالي بعض الشيء عن يوليو هو أن الخلاف في الدورة السابقة كان حول “هل يجب رفع أسعار الفائدة فورًا”، أما الآن، وبعد رفع الفائدة في سبتمبر للمرة الأولى، فإن الخلاف داخل الاحتياطي الفيدرالي يدور حول “هل يجب الاستمرار في رفع الفائدة بشكل متتالي”. وبالاستناد إلى تصريحات جيفرسون وولر وبومان وويليامز في أكتوبر، يبدو أن التوجه الحالي يميل إلى التوقف المؤقت في أكتوبر، ولا يمكن تفسير تصريح كيفن وولش الأخير إلا على أنه حيادي. حاليًا، تحدد الأسواق الآجلة احتمال رفع الفائدة في أكتوبر بـ 17% فقط، أقل من 34% قبل اجتماع FOMC في يوليو.
بصورة عامة، البيئة السوقية الحالية تشبه تلك التي سبقت اجتماع لجنة السوق المفتوحة في يوليو، إذ يواجه الاحتياطي الفيدرالي خيارًا صعبًا للغاية؛ فمن جهة لا تزال الضغوط الخارجية مرتفعة حيث يظل النفط والتضخم عائقًا أمام تخفيف السياسة، ومن جهة أخرى، تبدو الأسهم الأمريكية، والتي تمثل “الضمان الضمني للفيدرالي”، على حافة الخطر، وإذا تم تجاهلها فقد يؤدي ذلك إلى أزمة ثقة. إضافة إلى ذلك، فإن اقتراب الانتخابات النصفية يفرض ضغوطًا سياسية (حاليًا تسعير polymarket المرجعي: مجلس النواب الديمقراطيين 91%، مجلس الشيوخ الديمقراطيين 65%)، الأمر الذي قد يجبر الاحتياطي الفيدرالي على تعليق التعامل مع التضخم المرتفع مؤقتًا. وبمجرد تعليق رفع أسعار الفائدة، سيعود منطق التداول إلى شبيه بما حدث بنهاية يوليو.
لذا، أرى شخصيًا أنه من وجهة نظر المخاطر المالية، من المرجح أن يحافظ الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير في اجتماع أكتوبر، ولن يكون أمام وولش سوى محاولة تصحيح توقعات السوق المائلة للتيسير عبر تصريحات بعد الاجتماع. وفي بيئة مزدحمة بمراكز الشراء، قد يكون بيع مؤشر الدولار الأمريكي من الاستراتيجيات القصيرة الأجل التي يمكن النظر فيها، مع متابعة مستويات الدعم عند 101.80 تقريبًا.
الشكل 5 مؤشر الدولار الأمريكي
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انخفض سعر سهم Disc Medicine بعد إطلاق إصدار أسهم بقيمة 350 مليون دولار.
انخفض سعر سهم Disc Medicine بعد طرح إصدار الأسهم بقيمة 350 ملايين دولار
أسعار العملات المشفرة
المزيد


