
المؤسسة: أسعار الذهب صمدت أمام عاصفة السندات الأمريكية في الربع الثالث، مخاطر التقلب في الربع الرابع لا يمكن تجاهلها

موقع HuiTong، 13 أكتوبر—— أصدرت Invesco أحدث توقعاتها الفصلية، حيث ارتفع الذهب في الربع الثالث بنسبة 3.7% ليصل إلى 4157 دولارًا، رغم ارتفاع عوائد السندات الأمريكية لأعلى مستوى لها خلال أكثر من عشرين عامًا. العوائد الحقيقية المرتفعة تضغط على أسعار الذهب، لكن العلاقة بين الذهب وأسعار الفائدة الحقيقية ضعفت بشكل واضح منذ عام 2022. شراء البنوك المركزية للذهب وعودة حيازة صناديق ETF للذهب يوفران دعمًا طويل الأمد، ومع ذلك، لا يمكن تجاهل مخاطر تقلب أسعار الذهب في الربع الرابع، ففي أوقات التقلبات الشديدة في السوق، قد يضطر المستثمرون لبيع الذهب بشكل سلبي.
يستمر سوق الذهب في مواجهة رياح معاكسة متعددة مثل التضخم المرتفع، وارتفاع أسعار الفائدة، وارتفاع عوائد سندات الخزانة الأمريكية، لكن سعر الذهب أظهر مرونة مدهشة، إذ حقق ارتفاعًا ملحوظًا في الربع الثالث رغم صعود عوائد السندات الأمريكية طويلة الأجل لأعلى مستوى منذ 24 عامًا.
أشار محللو الأسواق في Invesco في توقعاتهم الفصلية الأخيرة إلى أن ضغوط التضخم، وارتفاع أسعار الفائدة والعوائد، إلى جانب الطلب الهيكلي من البنوك المركزية على شراء الذهب وتدفق أموال صناديق ETF للذهب من جديد، ستستمر هذه القوى المتضادة في قيادة مسار أسعار الذهب خلال الأشهر الثلاثة الأخيرة من العام. فهناك ضغط قصير الأجل من العوائد المرتفعة ودعم هيكلي طويل الأمد في الوقت نفسه، ويقف الذهب حاليًا في مرحلة تنازع قوية بين قوى الشراء والبيع.
ارتفاع أسعار الذهب في الربع الثالث رغم العاصفة في السندات الأمريكية
أوضح محللو Invesco أن الذهب أغلق في نهاية سبتمبر عند 4157 دولارًا للأونصة، وارتفع بنسبة 3.7% في الربع الثالث. ويعد هذا العائد الإيجابي صعب المنال، حيث شهدت أسواق السندات العالمية عمليات بيع واسعة النطاق خلال نفس الفترة، وارتفعت عوائد السندات الأمريكية طويلة الأجل لأعلى مستوى لها منذ أكثر من عشرين عامًا. فقد أنهى العائد على سندات الخزانة الأمريكية لأجل 10 سنوات في نهاية سبتمبر عند 5.28%، ووصل العائد على سندات الثلاثين عامًا إلى 5.63%، محققين بذلك أعلى مستوى إغلاق منذ عام 2002.
أوضح المحللون أن ارتفاع عوائد السندات، وخاصة العوائد الحقيقية، يزيد من تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائدًا كالذهب. لكنهم أشاروا أيضًا إلى أن العلاقة التاريخية بين الذهب وأسعار الفائدة الحقيقية قد ضعفت بشكل واضح في السنوات الأخيرة. فقد ذكر المحللون أنه منذ عام 2022، ضعف الترابط التاريخي بين الذهب والعوائد الحقيقية بشكل ملحوظ، فبعدما تم تجميد أصول الاحتياطي الروسية حينها، واصلت البنوك المركزية شراء الذهب بغض النظر عن الأسعار، مما أعاد تشكيل منطق تسعير الذهب التقليدي بالنسبة للفائدة.
التضخم لا يزال أكبر مخاطر المدى القصير وميل الفيدرالي يبقى متشددًا
وبالنظر إلى المستقبل، ترى Invesco أن التضخم المرتفع باستمرار يبقى هو المخاطرة الأبرز على المدى القصير التي تواجه الذهب، خاصة في ظل استمرار النمو الاقتصادي في الحفاظ على قدر معين من المتانة. وأشار التقرير إلى أن الفيدرالي الأمريكي رفع أسعار الفائدة في سبتمبر بمقدار 25 نقطة أساس، لتصل حدود هدف السياسة إلى ما بين 3.75% و 4%. كما أطلقت التوقعات الاقتصادية الأخيرة للفيدرالي إشارة نحو رفع آخر في أسعار الفائدة خلال العام.
ومع ذلك، أشارت Invesco إلى أن بيانات التضخم لمصاريف الاستهلاك الشخصي (PCE) التي صدرت في نهاية سبتمبر جاءت دون التوقعات، مما قلل بشكل ملحوظ من توقعات السوق لرفع سعر الفائدة في أكتوبر. ووفق أداة مراقبة الفيدرالي لدى CME، فإن الأسواق حالياً تقدر احتمال رفع الفائدة في وقت لاحق من هذا الشهر بنسبة 21% فقط. ومن المرجح أن يبقي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه المقبل في أكتوبر، حيث سينتظر صانعو السياسات المزيد من البيانات الاقتصادية لتقييم إمكانية رفع الفائدة في ديسمبر. ويرى المحللون أن استمرار ضغوط التضخم سيجبر الفيدرالي على الحفاظ على سياسته التشددية؛ في الوقت ذاته، أشارت Invesco إلى أن النمو الاقتصادي الأقوى يدفع عوائد السندات للارتفاع، مما يمثل تحديًا إضافيًا لمستثمري الذهب.
ارتفاع المخاطر المالية وضغوط المعروض قد ترفع العوائد الأمريكية
أشارت Invesco كذلك إلى أن مخاوف السوق بشأن اقتراض الحكومة الفيدرالية الأمريكية تستمر في التصاعد، إذ تجاوز حجم الديون الأمريكية في الربع الثالث 40 تريليون دولار.
ومع تراكم المخاطر المالية، قد يطالب المستثمرون بعلاوة مخاطرة أعلى عند حيازة السندات الحكومية طويلة الأجل، مما يدفع عوائد السندات إلى مستويات أعلى. وعلى الرغم من أن ارتفاع علاوة الأجل يُعتبر عادة عاملًا ضاغطًا لسعر الذهب، إلا أن المخاوف بشأن استدامة المالية العامة قد تدفع بعض المستثمرين لإعادة النظر في مكانة السندات السيادية كأصل آمن، مما يعزز القيمة الوقائية للاستثمار في الذهب بشكل غير مباشر.
تعافي حيازات ETF وشراء قياسي للذهب من البنوك المركزية
ورغم التحديات المتعددة، تؤكد Invesco أن الأساسيات الاستثمارية للذهب لا تزال قوية. ويُظهر التقرير أنه خلال معظم عام 2026، تواصلت التراجعات في حيازة صناديق ETF العالمية للذهب الفعلي، إذ أثرت الأسعار المرتفعة للأسهم وقوة الأسواق على جاذبية الذهب في التنويع بالاستثمار. لكن هذا الاتجاه انقلب بشكل حاد في الربع الثالث، حيث وصلت حيازات صناديق ETF للذهب عالميًا في نهاية سبتمبر إلى أعلى مستوى لها منذ 12 شهرًا.
وتشكل طلبات البنوك المركزية دعامة مهمة أخرى. حيث استشهدت Invesco ببيانات مجلس الذهب العالمي، قائلة إن شراء البنوك المركزية للذهب في الربع الثاني لعام 2026 سجّل مستوى قياسيًا جديدًا خلال الفترة نفسها. ويولي مديرو الاحتياطي اهتمامًا متزايدًا بالمخاطر الجيوسياسية وبأمان احتياطيات الذهب، ومن المتوقع استمرار هذا الطلب الهيكلي في الربع الرابع. وترى Invesco أن تنويع البنوك المركزية للاحتياطيات وعدم اليقين الجيوسياسي وعودة الطلب الاستثماري، كلها عوامل ستظل تدعم أسعار الذهب حتى في حال بقاء الفائدة والعوائد مرتفعة على المدى القصير.
مخاطر التقلبات باقية في الربع الرابع والتحذير من أزمة سيولة
تحتفظ Invesco بنظرة إيجابية نحو آفاق الذهب طويلة الأجل، لكنها تحذّر المستثمرين من ضرورة الاستعداد لتقلبات مستمرة في الربع الرابع. وأشار المحللون إلى أنه إذا استمرت الأسواق المالية في التذبذب بعنف، فلن يكون من المستغرب حدوث تقلب في أسعار الذهب، وقد لا يرتبط هذا التقلب بالأسباب الأساسية للذهب بحد ذاته.
وفي مراحل تعرض الأسواق المالية لضغط كبير، وحتى لو كان المستثمرون يؤمنون بمستقبل الذهب، إلا أنهم قد يُجبرون على بيع الذهب لتلبية متطلبات الهوامش الإضافية أو لتعويض الخسائر في أقسام أخرى من محافظهم الاستثمارية. وللمستثمرين الذين حققوا مكاسب كبيرة من ارتفاع الذهب في الأعوام الأخيرة، فإن عليهم الحذر بشكل خاص من هذا النوع من المخاطر. ومع ذلك، تظل Invesco واثقة أن استمرار البنوك المركزية في شراء الذهب من أجل تنويع احتياطياتها سيواصل تقديم دعم هيكلي للذهب.
الخلاصة
بوجه عام، يقف الذهب عند نقطة تلاقي بين رياح معاكسة قصيرة الأجل وأسس دعم هيكلي طويل الأمد. فالتضخم المرتفع وأسعار الفائدة المرتفعة والعوائد المرتفعة ستواصل الضغط على الذهب في الربع الرابع، لكن استمرار شراء البنوك المركزية للذهب وتدفق أموال صناديق ETF للذهب وعدم اليقين المالي والجيوسياسي تشكل جميعها قوى شراء طويلة الأجل راسخة. وتنبه Invesco المستثمرين إلى ضرورة التحلي بالثقة مع الحذر من التقلبات، إذ قد لا يكون الذهب بمنأى تمامًا عن العواصف السوقية الكبرى. ويتوقف اتجاه أسعار الذهب على المدى القصير بدرجة كبيرة على بيانات التضخم ومسار السياسة النقدية للفيدرالي الأمريكي، أما الدعم الحقيقي فيأتي من إعادة بناء النظام الاحتياطي العالمي، وهو توجه عميق المدى.
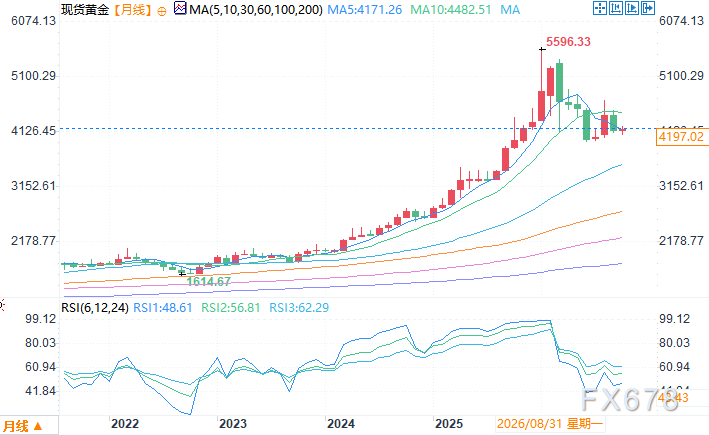
الرسم البياني الشهري للذهب الفوري المصدر: YiHuiTong
المنطقة الزمنية شرق آسيا، 13 أكتوبر، الساعة 13:21، الذهب الفوري عند 4197.42 دولارًا للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
حققت United Health (UNH.US) نتائج أفضل من المتوقع في الربع الثالث: انخفاض معدل تعويضات الرعاية الصحية عزز الأرباح، وتم رفع التوجيهات السنوية للأرباح مرة أخرى.
أعلنت United Health عن نتائج الربع الثالث.
منتجات آبل الذكية الجديدة للمنزل تظهر الليلة: HomeView في الصدارة، Siri AI هو الحدث الأبرز
ستعقد شركة Apple فعالية "Welcome Home" في 13 أكتوبر، حيث ستطلق مركز المنزل الذكي HomeView وتحدّث كل من HomePod mini وApple TV 4K. من أبرز ما سيتم الكشف عنه هو تطبيق وظائف الذكاء الاصطناعي: سيكون HomeView مبنياً حول إصدار مطور من Siri، كما يُتوقع أن تحظى المنتجَان المحدثان بتحسين في المعالج، مما يعزز من تطبيقات الذكاء الاصطناعي، والتفاعل الصوتي، وقدرات التحكم في المنزل الذكي.
شركة ناوي لأشباه الموصلات (NVTS.US) تصدر لوحة طاقة بقوة 24kW: الواقع والتوقعات وراء ارتفاع رواية 800V
في 13 أكتوبر، تم الكشف رسميًا عن لوحة تزويد الطاقة المباشرة بقدرة 24 كيلوواط وبجهد من 800 فولت إلى 12 فولت والتي تم تطويرها بشكل مشترك بين纳微半导体 وNVIDIA، ومن المقرر عرضها في منطقة نظام MGX لدى NVIDIA ضمن القمة العالمية لمشروع OCP.

أسعار العملات المشفرة
المزيد


