
استعادة الإمدادات في الخليج تحد من علاوة المخاطر الجيوسياسية، وأسعار النفط الدولية تتراجع بشكل طفيف

شبكة الصرف الأجنبي 6 أكتوبر—— انخفاض أسعار النفط أدى مؤخراً إلى تراجع الدولار وعوائد سندات الخزانة الأمريكية، مما جلب منفعة مباشرة للأصول المقومة بالدولار
يوم الثلاثاء (6 أكتوبر)، واصلت أسعار النفط الدولية انخفاضها، على الرغم من استمرار الاحتكاكات الجيوسياسية في البحر الأحمر والخليج العربي، ولكن العديد من ممرات تصدير النفط في دول الخليج بدأت تعود تدريجياً إلى العمل، حيث ما زال جانب العرض يرسل أخباراً إيجابية إلى السوق.
تقدم هجوم الجيش الحكومي اليمني في ميناء المخا، وإصلاح خط أنابيب النفط السعودي بسرعة، وعودة إنتاج الكويت وتكثيف العراق لاستئجار ناقلات النفط جميعها أضعفت من علاوة المخاطر الناتجة عن انقطاع الإمدادات التي تم تداولها سابقاً في السوق.
أشارت المؤسسات إلى أن إصلاح المعروض هو تحسن هامشي، ولا تزال مخاطر تكرار الصراعات في المنطقة مرتفعة، مما يوفر دعماً قوياً لأسعار النفط.
السبب الجوهري وراء هذه الجولة من انخفاض الأسعار ليس انتهاء الصراعات الجيوسياسية، بل هو أن السوق بدأ تدريجياً في دحض التوقعات المفرطة بشأن "انقطاع واسع النطاق للنفط الخام في الشرق الأوسط"، وتم استيعاب جزء من علاوة مخاطر الجغرافيا السياسية المدمجة سابقاً في الأسعار.
إصلاح سريع لخط أنابيب النفط السعودي شرق-غرب، وعودة ممر تصدير البحر الأحمر إلى طاقته القصوى
كشف وزير الطاقة السعودي عبد العزيز في فعالية بالبحرين أن حجم النقل الحالي لخط أنابيب النفط السعودي شرق-غرب وصل إلى 5.8 مليون برميل/يومياً.
هذا الخط الذي يعبر شبه الجزيرة العربية، تعرض في 10 سبتمبر لهجوم بطائرة مسيرة قادمة من اتجاه العراق وأُجبر على الإغلاق، ما أثار مخاوف السوق من شلل ممر التصدير الرئيسي للسعودية الذي يتجاوز مضيق هرمز.
ولكن السعودية أكملت الإصلاحات خلال خمسة إلى ستة أيام فقط، وحجم الضخ الحالي يقترب من 80% من الطاقة الكلية للخط (7 ملايين برميل/يومياً)، منها حوالي 4.5 مليون برميل/يومياً يمكن نقلها إلى ميناء ينبع على البحر الأحمر للتصدير المباشر.
يعد هذا الخط الحل الأهم للسعودية كـ"خطة بديلة لمضيق هرمز". فعندما تتأثر الملاحة البحرية بالخليج العربي بسبب التوترات الجيوسياسية، يمكن لهذا الخط نقل النفط الخام من الحقول الشرقية مباشرة إلى ميناء ينبع على البحر الأحمر، متجنباً مخاطر الملاحة في مضيق هرمز.
استعادة طاقة الخط بسرعة خففت مباشرة من قلق السوق بشأن انقطاع صادرات النفط السعودي، وأصبح هذا المتغير الحاسم للعرض العامل الأبرز في كبح أسعار النفط.
تهدئة هامشية في معركة اليمن وتراجع التوقعات بمخاطر الملاحة في البحر الأحمر
بدأ الجيش الحكومي اليمني هجوماً واسع النطاق، وادعى استعادة ميناء المخا الاستراتيجي المطل على البحر الأحمر من الحوثيين المدعومين من إيران.
يقع ميناء المخا على بعد حوالي 75 كيلومتراً شمال مضيق باب المندب، ويعد نقطة استراتيجية تسيطر على ممرات نقل النفط في البحر الأحمر.
كان الحوثيون قد سيطروا على المخا في مطلع سبتمبر، ما جعل السوق يخشى من سيطرة الحوثيين الكاملة على مضيق باب المندب وتهديدهم الفعلي لحركة الناقلات النفطية في البحر الأحمر.
في الوقت نفسه، توصلت السعودية وتركيا وباكستان إلى توافق، وقرروا نشر قوات وبدء عمليات ردع لمواجهة الحوثيين.
رغم أن الحوثيين نفوا فقدانهم للمخا، وتعرض مطاري جازان ونجران داخل السعودية لهجمات ليل الاثنين أسفرت عن إصابات، إلا أن الصراع لم ينته بعد؛
لكن التقدم الميداني للجيش الحكومي على سواحل البحر الأحمر خفف من توقعات السوق لسيناريو الإغلاق الكامل لمضيق باب المندب، ما أدى إلى تراجع تقييم المخاطر الضمنية لملاحة البحر الأحمر.
استعادة متزامنة لقدرات الإنتاج والنقل في عدة دول خليجية وارتفاع تدفق النفط عبر مضيق هرمز
بخلاف إصلاح خطوط الأنابيب السعودية، بدأ عرض النفط الخام من دول الخليج الأخرى يزداد تدريجياً أيضاً.
قالت الكويت إن إنتاجها النفطي قد عاد إلى 75% من مستويات ما قبل اندلاع الحرب مع إيران؛ فيما يكثف العراق من استئجار الناقلات لزيادة حجم صادراته من النفط عبر مضيق هرمز.
الإصلاح المتوازي لإمكانات الإنتاج والنقل البحري في عدة دول أدى إلى زيادة مستمرة في تدفق النفط من الخليج العربي.
تشير أحدث تقارير فريق استراتيجية الطاقة في ING إلى أن هناك مؤشرات متزايدة على تعافي تدفق النفط من الخليج العربي، وأن السوق يعيد تقييم احتمالية انقطاع الإمدادات في الشرق الأوسط. ومع ذلك، أكدت المؤسسات أن هذا التحسن هامشي وليس إزالة كاملة للمخاطر.
تراجع علاوة المخاطر لا يعني انتهاء الأزمة، ودعم قوي أسفل أسعار النفط
الانخفاض الحالي في الأسعار يعود جوهرياً إلى تراجع علاوة المخاطر وليس بسبب تحول في الأساسيات نحو سوق هابط.
من ناحية، رغم التقدم في معركة المخا وعودة خط الأنابيب السعودي للعمل، إلا أن الحوثيين لا يزالون يحتفظون بقدرة استهداف بعيدة المدى، والهجمات على منشآت مدنية سعودية تثبت أن الصراع الإقليمي ما يزال يحمل طابعاً مفاجئاً، وأي هجوم جديد على البنية التحتية يمكن أن يدفع الأسعار للارتفاع بسرعة.
من ناحية أخرى، لا تزال هناك حالة من عدم اليقين بشأن سلامة الملاحة في مضيق هرمز كونه ممراً رئيسياً للنفط عالمياً.
ترى ING أن توتر السوق سيظل قائماً حتى يحدث تقدم حقيقي في الاتفاق بين الولايات المتحدة وإيران، وأن مخاطر التصعيد ستبقى حاضرة دائماً.
تخفيف تضخم الطاقة يخفض أسعار الفائدة ومؤشر الدولار
اللافت أيضاً أن الأساسيات الاقتصادية الأوروبية شديدة الحساسية تجاه أسعار النفط، لذا فإن انخفاض الأسعار يؤدي كذلك إلى قوة اليورو، وبالتالي نرى انخفاضاً مزدوجاً في الدولار وعوائد سندات الخزانة الأمريكية بسبب أسعار النفط، ليصب هذا بشكل مباشر في مصلحة اليورو، وأسعار الذهب، وأسهم شركات التكنولوجيا.
الخلاصة:
على المدى القصير، ساهمت استعادة ممرات تصدير دول الخليج وتحسن الوضع ميدانياً في اليمن في كبح العلاوة الجيوسياسية المبالغ فيها سابقاً، وأدى ذلك إلى تصحيح طفيف في أسعار النفط خلال هذه الدورة.
ولكن، الصراعات الجيوسياسية في الشرق الأوسط شديدة التقلب، وضعف متانة الإصلاحات على جانب العرض ما زال عالياً، لذا ستواصل الأسعار التذبذب على مستويات مرتفعة.
على صعيد التداول، سيبقى تركيز السوق على مسارين رئيسيين: أولاً، الاستمرارية والاستقرار في تشغيل خط الأنابيب السعودي شرق-غرب وميناء ينبع؛ وثانياً، مراقبة أي هجمات جديدة على البنية التحتية للطاقة في اليمن والخليج العربي.
وبالتوازي، تؤثر أسعار النفط على الدولار وسندات الخزانة الأمريكية في نفس الوقت، لذا فإن انخفاض أسعار النفط يعود بالنفع المباشر على الأصول المقومة بالدولار.
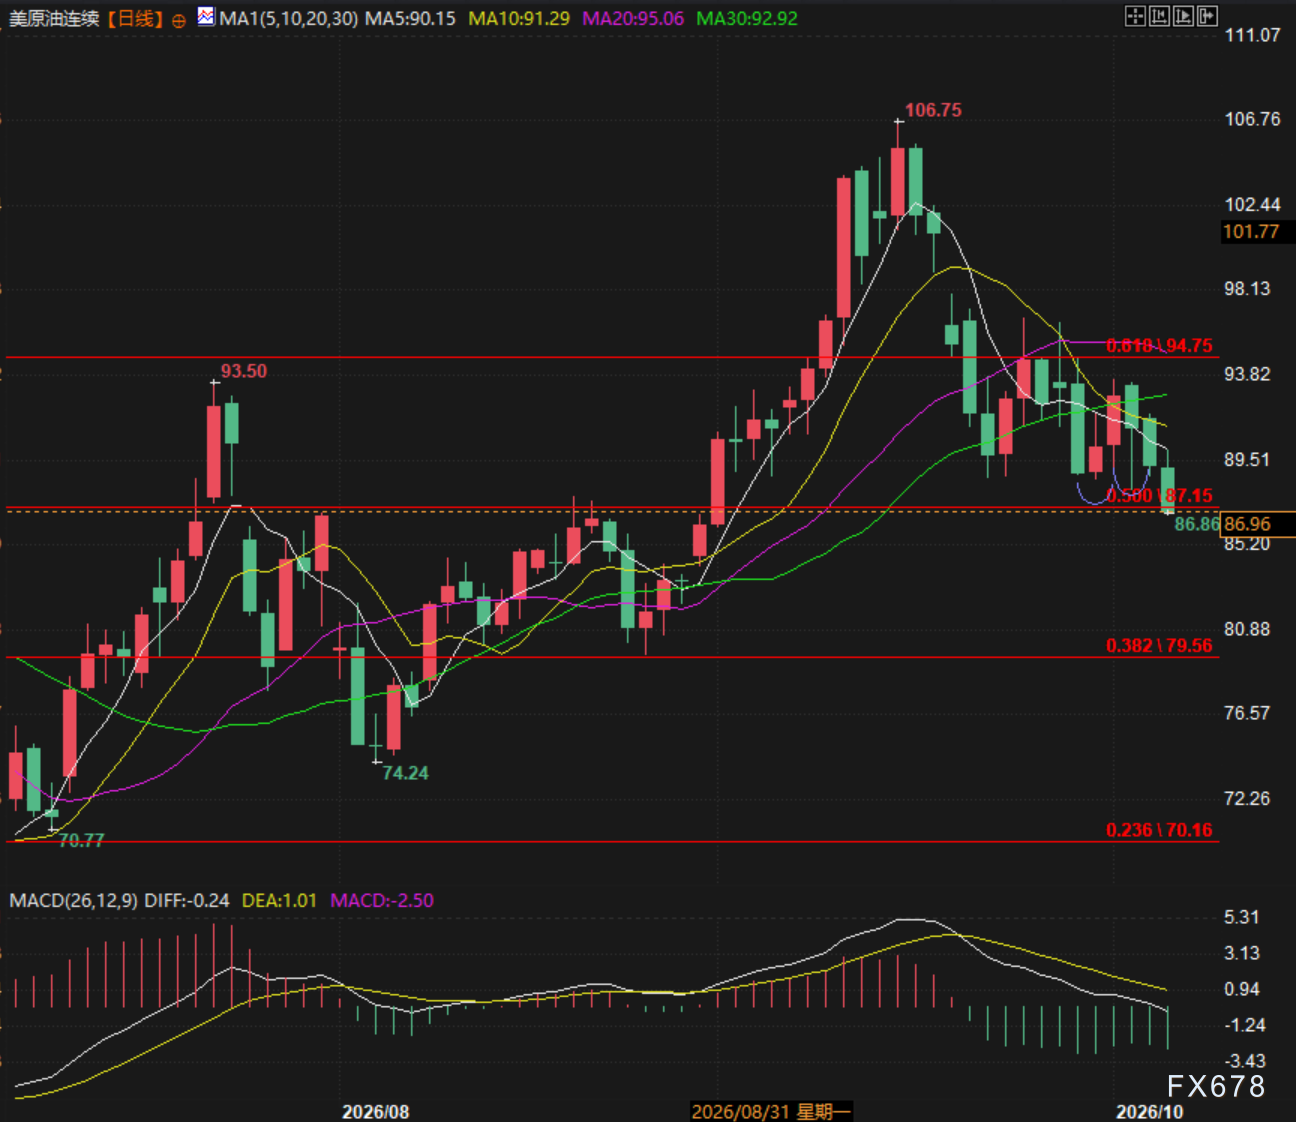
(الرسم البياني اليومي لعقود نفط WTI الرئيسية، المصدر: Yihuitong)
تبلغ حالياً عقود نفط WTI الرئيسية 87.14 دولار/للبرميل.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
الذكاء الاصطناعي يفجر الطلب على وحدة المعالجة المركزية! تتوقع شركة ميزو أن يصل حجم السوق إلى 209 مليار دولار أمريكي بحلول عام 2030، وترفع السعر المستهدف لـ AMD و Intel وغيرها
قال بنك ميزوهو إنه مع الزيادة السريعة في تطبيقات وكلاء الذكاء الاصطناعي، من المتوقع أن يشهد الطلب على معالجات الخوادم (CPU) نمواً كبيراً، مما يؤدي بدوره إلى زيادة الطلب على DRAM، NAND، وكذلك معدات الخوادم.

تزامن أسعار النفط واليورو يفتح نافذة تحول في الأصول الكبرى
ROI- بالنسبة لوزارة الخزانة بقيادة ترامب، فإن "الطرف الخلفي" في المزاد هو الجزء الأكثر تعقيدًا: ماكيفر
الآراء الواردة في هذا المقال تعبر فقط عن رأي الكاتب نفسه، وهو كاتب عمود في رويترز، جيمي مكغيرفر. أورلاندو، فلوريدا، 6 أكتوبر - من المفترض أن تكون مزادات سندات الخزانة الأمريكية إجراءات روتينية مملة ومتوقعة ولا تحمل قيمة إخبارية. لكن هذا الزمن ليس عادياً، وحكومة ترامب تواجه الآن خطر أن يصبح ضعف مبيعات سندات الخزانة خبراً رئيسياً. تخطط وزارة الخزانة الأمريكية هذا الأسبوع لإصدار ما يقرب من 120 مليار دولار من السندات، وهي أول إصدارات لسندات غير أذون الخزانة القصيرة الأجل منذ أسبوعين: سندات ثلاثية السنوات بقيمة 58 مليار دولار في يوم الثلاثاء، وسندات لعشر سنوات بقيمة 39 مليار دولار في يوم الأربعاء، وسندات لثلاثين عاماً بقيمة 22 مليار دولار في يوم الخميس. هذه المزادات، التي من المفترض أن تكون أموراً بسيطة تحت الظروف العادية، أصبحت محط أنظار متزايدة بسبب الأداء الضعيف بشكل غير معتاد لمزادات الفترة من 22 إلى 24 سبتمبر، لا سيما مزاد سندات الخمس سنوات في 23 سبتمبر، الذي أدى إلى أكبر ارتفاع في عوائد السندات منذ أبريل الماضي. ومنذ ذلك الحين، لم تتراجع العوائد بل ارتفعت عبر غالبية الفترات الزمنية إلى أعلى مستوياتها منذ عقود. من المهم الإشارة إلى أن احتمال "فشل" مزادات سندات الخزانة الأمريكية شبه معدوم. المتعاملون الأساسيون — وهم حالياً 26 مصرفاً ومؤسسة مدرجة ومرخصة من الاحتياطي الفيدرالي في نيويورك — يشاركون دائماً في المزادات، حيث يتحملون فعلياً مسؤولية ضمان بيع السندات بسلاسة في سوق تعتبر الأكبر والأكثر سيولة بقيمة 30 تريليون دولار. هذا ينعكس على استمرارية عمل النظام المالي العالمي ككل. تريليونات الدولارات من الديون العالمية والأصول والمشتقات تعتمد على سندات الخزانة الأمريكية كمؤشر مرجعي. كما أن هذه السندات تُستخدم كضمان لإجراء الاتفاقيات الاستردادية قصيرة الأجل والقروض بين البنوك وغيرها من مصادر التمويل. بعبارة مختصرة: طالما أن سندات الخزانة الأمريكية تظل الركيزة الأساسية للنظام المالي العالمي، فسيظل هناك دائماً مشترون في المزادات. والسؤال دائماً حول السعر النهائي لهذه السندات. حالياً، تكلفة الاقتراض في السوق الثانوية هي الأعلى منذ منتصف العقد الأول من الألفية الحالية، مما يشير إلى أن وزارة الخزانة ستدفع معدلات فائدة أعلى في السوق الأولية. لكن كما أظهرت المزادات الأخيرة، لا تزال هناك إمكانية لمفاجآت سلبية. "هل هي كبيرة جدًا بحيث لا يستطيع السوق امتصاصها؟" كان مزاد سندات الخزانة الأمريكية لخمسة أعوام بقيمة 70 مليار دولار في 23 سبتمبر واحداً من أكثر المزادات المقلقة في السنوات الأخيرة. الطلب — كما يقاس بنسبة التغطية — كان الأدنى منذ تسع سنوات. باعت وزارة الخزانة السندات بعائد 5.033%، وهو أعلى بأكثر من ثلاث نقاط أساس من العائد السوقي عند إغلاق فترة تقديم العطاءات. ثلاث نقاط أساس قد تبدو ليست كثيرة، لكنها استثنائية لمزاد سندات خمس سنوات. هذا "الفارق" هو الأكبر منذ يونيو 2022. وأشار محللو JPMorgan إلى أنه للعثور على مرة سابقة لحدوث مثل هذا الفارق في مزاد سندات الخمس سنوات يجب العودة إلى عام 2011 — عندما أدت الأزمة المتعلقة بسقف الدين آنذاك إلى تخفيض التصنيف الائتماني للولايات المتحدة في أغسطس من ذلك العام. في الحاضر، الهواجس حول الوضع المالي المستقبلي للولايات المتحدة تدفع تكلفة الاقتراض طويل الأجل للارتفاع. ويُتوقع على نطاق واسع أن تحول حكومة ترامب تركيز تمويلها الضخم نحو الفترات المتوسطة والأقصر أجلاً حيث التكلفة أقل. وهذا سبب القلق الكبير من مزاد سندات الخمس سنوات قبل أسبوعين. فارق الثلاث نقاط أساس شائع في المزادات طويلة الأجل لكن نادراً ما يحدث في "منتصف" المنحنى الزمني. وإذا اضطرت وزارة الخزانة لدفع علاوات أكبر لإصدار تلك السندات، فسنكون في ورطة. تعدد أسباب اتساع "الفارق" في المزادات، منها تقلبات السوق اللحظية أو مشاكل هيكلية أعمق قد تؤثر بالسلب على الطلب مستقبلاً — وغالباً ما يصعب التمييز بين السببين. من زاوية متفائلة، لم تمتد حالة القلق إلى نهاية المنحنى القصير حتى الآن. عوائد سندات الثلاث سنوات والعشر سنوات ارتفعت بنحو 0.50% عن المزاد الماضي، لتستقر عند 4.96% و5.32% على التوالي. أما سندات الثلاثين سنة فارتفعت عوائدها بنحو 0.35% إلى 5.65%. يُفترض أن هذه المستويات مرتفعة بما يكفي لجذب طلب قوي وضمان نجاح البيع، أليس كذلك؟ ربما. لكن أي مفاجآت غير متوقعة قد تؤدي إلى تقلبات شديدة وعدم يقين قد يمتد إلى السوق ككل. المستثمرون سيبقون كالصقور يراقبون الأحداث عن كثب. (الآراء الواردة في هذا المقال تعبر فقط عن رأي الكاتب وهو كاتب عمود في رويترز) هل أعجبك هذا العمود؟ يمكنك زيارة قسم "العقود المفتوحة" من رويترز (ROI)، وهو مصدر جديد لا غنى عنه للتعليقات المالية العالمية. تابع ROI على LinkedIn وX. يمكنك أيضًا الاستماع إلى بودكاست "Morning Bid" اليومي عبر Apple، Spotify أو تطبيق Reuters. اشترك لتستمع يومياً لتحليلات معمقة بشأن أهم الأخبار في الأسواق والمال من مراسلي رويترز. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (ولتسهيل القراءة على غير الناطقين بالإنجليزية، تتيح Reuters تقاريرها التلقائية بعدة لغات. ونظراً لإمكانية وقوع أخطاء أو غياب بعض السياقات، لا تضمن Reuters دقة الترجمة ولا تتحمل أي تبعات عن أي خسائر أو أضرار ناتجة عن استخدامها. الترجمة التلقائية للتيسير فقط.)
أسعار العملات المشفرة
المزيد


