
بعد احتساب التزامات خارج الميزانية بقيمة 628 مليار دولار، أصبحت أسهم Meta أغلى بنسبة 35%؟

تُخفي Meta التزامات خارج الميزانية بقيمة تقارب 6.28 تريليون دولار تحت هوامش تقاريرها المالية، وعندما يتم إدراج هذا الرقم في حساب قيمة الشركة، يواجه إطار تقييم شركات التكنولوجيا العملاقة تحولًا جذريًا.
أشارت المحللة في Needham، لورا مارتن، في تقرير بحثي أصدرته في 2 أكتوبر أن إدراج التزامات Meta الخارجة عن الميزانية في قيمة الشركة (EV) سيرفع مضاعف التقييم بنسبة 35%، مما يجعل السهم أكثر تكلفة للمساهمين بكثير مما تظهره المؤشرات التقليدية.
ثم صرحت مارتن علنًا على CNBC:"ديون Meta داخل الميزانية وإيجاراتها تبلغ حوالي 100 مليار دولار، بينما التزاماتها خارج الميزانية تصل إلى 600 مليار دولار. إذا لم تدرج هذه الـ600 مليار في قيمة الشركة (EV)، فإن تقييمك يصبح أقل بنسبة 35%". هذا الحكم أثّر مباشرة على منطق تسعير السوق لـMeta.
الأكثر جدارة بالاهتمام هو أنه عندما تم تطبيق منهجية Needham بشكل متسق على Alphabet، جاء الاستنتاج معكوسًا بشكل درامي: وصل مضاعف EV/إيرادات FY27E المعدل لـGoogle إلى 9.0 ضعف، متجاوزًا قيمة Meta عند 8.3 ضعف — وهذا يعني أنه بعد كشف الالتزامات خارج الميزانية بالكامل، أصبحت Google الشركة الأعلى تكلفة من حيث التقييم. في الوقت نفسه، أضافت Meta في يوليو وحده إيجارات مراكز بيانات جديدة بحوالي 68 مليار دولار، ولا تزال وتيرة توسع الالتزامات خارج الميزانية تتسارع، وتبقى مسألة ما إذا كان السوق قد قيم هذا الرفع الخفي بالكامل سؤالًا جوهريًا لا يمكن للمستثمرين في شركات التكنولوجيا العملاقة تجاهله.
فجوة 5.6 أضعاف بين التزامات Meta داخل وخارج الميزانية
ينطلق إطار تحليل Needham من المبادئ المحاسبية الأساسية. وتعتقد الشركة أن "قيمة الأسهم هي القيمة المتبقية التي تعود للمساهمين بعد سداد الديون والالتزامات التعاقدية الأخرى"، ولذلك، بغض النظر عن أسلوب المعالجة المحاسبية، تُعد الالتزامات والوعود المتزايدة باستمرار عائقًا أمام صعود السهم ويجب إدراجها في حساب EV.
وبالتحديد في حالة Meta، حتى نهاية يونيو 2026، بلغ مجموع ديونها وإيجاراتها داخل الميزانية حوالي 112 مليار دولار، بينما بلـغ مجموع التزاماتها خارج الميزانية حوالي 628 مليار دولار، أي بفارق 5.6 مرات — أي أنه مقابل كل 1 دولار من الرفع المالي المعلن في الميزانية، هناك 5.60 دولار مخفي في هوامش الملحقات.
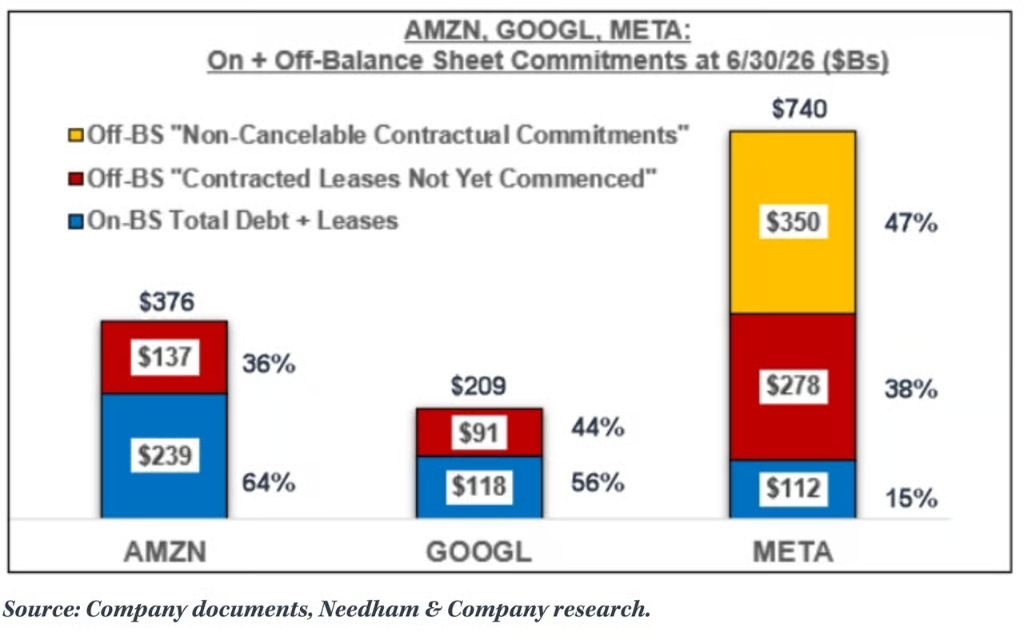
هذان البندان من الالتزامات خارج الميزانية مُعلنان بوضوح في الهامش 9 من تقرير 10-Q للربع الثاني من Meta: الأول، التزامات الإيجار التشغيلي والتمويلي غير المنفذة بقيمة تقارب 279 مليار دولار، وتشمل مراكز البيانات ومنشآت الاستضافة وبعض البنية التحتية للشبكات، وتمتد فترات الإيجار من 2026 إلى 2036، بحد أقصى 30 عامًا؛ والثاني، تعهدات تعاقدية غير قابلة للإلغاء بقيمة تقارب 349 مليار دولار، وتغطي ترتيبات السعة السحابية مع أطراف ثالثة، واستثمارات في الخوادم والبنية التحتية الشبكية، وبناء مراكز البيانات، ومنتجات الأجهزة الاستهلاكية لـReality Labs، وتنتهي التزامات بقيمة حوالي 53.5 مليار دولار و81.7 مليار دولار في 2026 و2027 على التوالي. بالإضافة إلى ذلك، لدى Meta التزامات محتملة لشراء السعة السحابية تصل إلى 14.7 مليار دولار كحد أقصى.
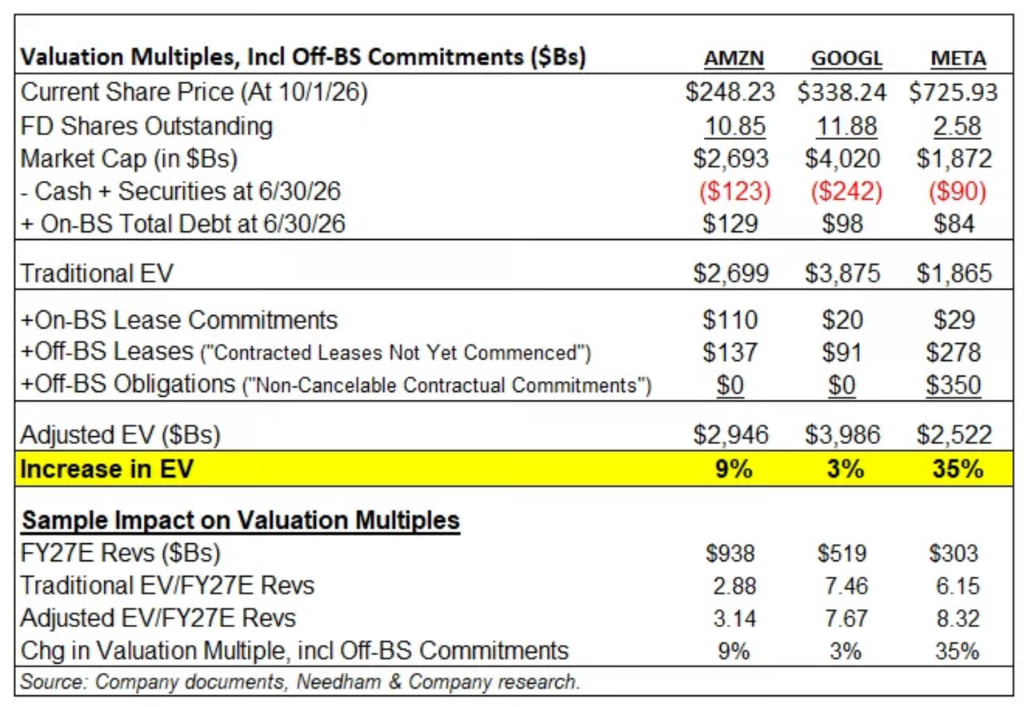
وبعد إدراج الالتزامات خارج الميزانية تلك في قيمة الشركة، ارتفع مضاعف EV/إيرادات FY27E لـMeta من 6.15 ضعف إلى 8.32 ضعف، أي بزيادة 35%.
وتيرة متسارعة لالتزامات البنية التحتية للذكاء الاصطناعي
الأرقام السابقة لم تعكس أحدث التطورات. إذ كشفت Meta في تقرير 10-Q للربع الثاني أنه في يوليو 2026 — بعد نهاية الربع — وقعت الشركة التزامات إيجار جديدة لمراكز بيانات بقيمة تقريبية تبلغ 68 مليار دولار.
يعني هذا الرقم أنه في شهر واحد فقط، أضافت Meta التزامات إيجار تقريبًا تُوازي 80% من ديونها داخل الميزانية بنهاية يونيو (حوالي 84 مليار دولار)، كما وسّعت سلة الالتزامات الإيجارية "غير المنفذة" بأكثر من 10% قبل نهاية الربع الثالث. وبناءً على ذلك، ترى Needham أن التزامات Meta خارج الميزانية شهدت نمواً سريعًا خلال الربع الثالث.
وبحسب دراسة منشورة في أغسطس للخبيرة الاستراتيجية في الائتمان بـGoldman Sachs، أماندا لينام، بلغت التزامات الإيجار الإجمالية المُتعقبة لشركات التكنولوجيا العملاقة حتى موسم تقارير الربع الثاني حوالي 1.5 تريليون دولار، منها تريليون دولار من إيجارات لم يبدأ تنفيذها بعد. وبسبب معالجة معايير المحاسبة الأمريكية الخاصة بالإيجار (GAAP)، لا تظهر هذه الالتزامات "غير المنفذة" في البيانات المالية، لكنها ستصبح التزامات دفع فعلية خلال السنوات المقبلة. أشارت لينام إلى أن هذا الأسلوب "قد يقلل من تقدير مستويات الرفع المالي واحتياجات السيولة المستقبلية"، وتوقعت أن "الشركات المرتبطة بالذكاء الاصطناعي ستظل تواجه مخاطر فارق السعر الإضافي".
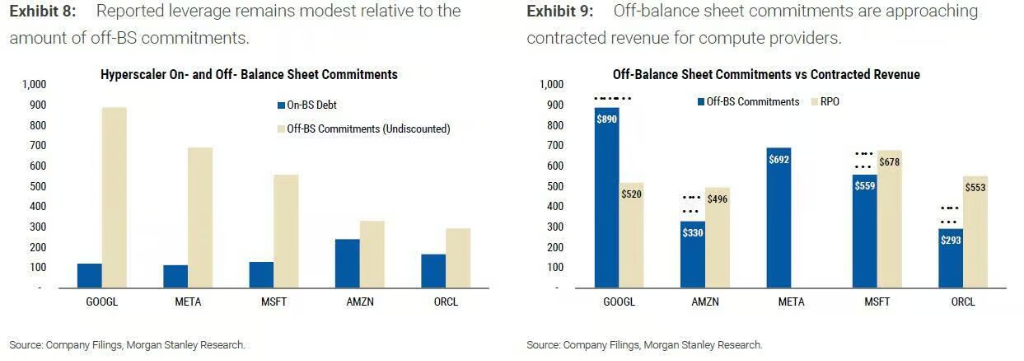
فريق المحاسبة لدى Morgan Stanley (تود كاستاغنو وآخرون)، في نهاية أغسطس، وسّع نطاق الإحصاء ليشمل Nvidia، Broadcom، وأنواع الترتيبات الضمانية وغيرها، ووصل إلى إجمالي التزامات خارج الميزانية يزيد عن 3.1 تريليون دولار. وبحسب تتبع ZeroHedge، حتى 30 سبتمبر، بلغت التزامات شركات التكنولوجيا العملاقة خارج الميزانية 3.8 تريليون دولار، بزيادة حوالي 700 مليار دولار مقارنة بنهاية يونيو.
Google هي "الأغلى" فعلاً: تصحيح اتساق منهجية Needham
تحتوي النسخة الأصلية من تقرير Needham على عيب منهجي ملحوظ: حيث يعتبر جدول التقرير أن تعهدات العقود غير القابلة للإلغاء لكل من Amazon وAlphabet (الشركة الأم لـGoogle) تساوي صفرًا، بينما تفصح تقارير الشركتين المالية عن خلاف ذلك.
وفقًا لتقرير 10-Q للربع الثاني من Alphabet، تبلغ الالتزامات طويلة الأجل للشراء لديها 707 مليار دولار — وهو رقم يتطابق مع ما استخدمه Morgan Stanley؛ أما Amazon فأبلغت عن التزامات شراء غير مشروطة بقيمة 130 مليار دولار. هذه التعهدات مماثلة في طبيعتها لتلك التي تم إدراجها على Meta من قبل Needham.
وعندما يتم تطبيق منهجية Needham على الشركات الثلاث بشكل متسق، تتغير النتائج بشكل كبير:
-
Alphabet: زاد تعديل قيمة الشركة من 3% (وفق تقرير Needham الأصلي) إلى 21%، وارتفع مضاعف EV/إيرادات FY27E إلى 9.0 ضعف، متجاوزًا Meta عند 8.3 ضعف؛
-
Amazon: ارتفع زيادة قيمة الشركة من 9% إلى 14%؛
-
Meta: إذا تم أيضًا إدراج إيجارات يوليو البالغة 68 مليار دولار، والانكشافات الضمانية لمشاريع مراكز بيانات Hyperion وEl Paso (مع خسائر قصوى تبلغ 46 مليار دولار و13 مليار دولار على التوالي)، إضافة إلى التزامات شراء سحابية محتملة بقيمة 14.7 مليار دولار، يصل التعديل الفعلي إلى حوالي 42%.
بعبارة أخرى، لا تزال نسبة الرفع المالي خارج الميزانية لـMeta الأعلى بين الشركات الثلاث، وملخص Needham صحيح؛ لكن المقارنة الأصلية "35% مقابل 3%" تُقلل بشكل كبير من حجم التزامات Google خارج الميزانية. وبعد التعديل الكامل، تصبح Google الأعلى تقييمًا من حيث مضاعف EV/الإيرادات.
هل تم تسعير هذا الرفع الخفي من قبل السوق؟
يعتقد المؤيدون أن التزامات الشراء ليست ديونًا بالمعنى التقليدي — فهي عقود لخوادم وسعة سحابية ورقائق صممتها Meta لتوليد إيرادات مستقبلية. غالبًا ما تتعامل وكالات التصنيف الائتماني مع التزامات الإيجار كديون، لكنها لا تعامل التزامات الشراء بنفس الطريقة. إضافة إلى ذلك، الرقم البالغ 628 مليار دولار الذي أعلنت عنه Meta هو قيمة غير مخصومة، ولو تم الحساب على أساس القيمة الحالية، فإن تأثير EV سوف يقل.
لكن الحجج المناقضة قوية أيضًا. حذرت Morgan Stanley صراحةً: "هذه العقود ذات قيمة استراتيجية وقت شح المعروض، لكن إذا عاد التوازن بين العرض والطلب قبل الأوان، قد تضطر الشركات لدفع ثمن القدرة الفائضة أو محاولة إعادة التفاوض على الشروط". بمعنى آخر، فرضية أن التزامات الشراء "ليست ديونًا" تعتمد على حاجة الشركة الدائمة لما تعهدت بشرائه.
بدأ التدفق النقدي الحر يُظهر ضغطًا. فبحسب Morgan Stanley، تحول التدفق الحر النقدي لـAmazon وGoogle إلى السالب في الربع الثاني، ومن المتوقع أن تدخل Meta المنطقة السلبية في الربع القادم.
وفي سوق السندات، تُظهر بيانات Goldman Sachs أن إصدارات سندات شركات التكنولوجيا العملاقة قد بلغت هذا العام 250 مليار دولار، مقارنة بأقل من 20 مليارًا في عام 2024 قفزًا كبيرًا؛ ويتوقع وصول الإصدارات في 2027 إلى 420 مليار دولار، دون احتساب تمويل مراكز البيانات من خلال مركبات الأغراض الخاصة (SPV) — وهي تحديدًا المكون الأساسي للهيكل الخارجي الحالي بحسب Morgan Stanley.
تحافظ Needham على توصية "الاحتفاظ" تجاه Meta، وقلقها يتجاوز الجانب المحاسبي فقط. حيث تشير لورا مارتن إلى أن Meta تسعى في العديد من الخطوط بالتوازي، مثل الرقائق المخصصة، ومراكز البيانات، وذكاء الأعمال، وواجهة برمجة النماذج، وبيع القدرة الحاسوبية، والنظارات الذكية، ما يجعل انتباه الإدارة والمهارات الهندسية ورأس مال المساهمين مشتتة في عدة اتجاهات؛ وفي ظل التزامات قدرها 628 مليار دولار، أصبح هامش الخطأ ضيقًا للغاية.
من المتوقع نشر تقرير 10-Q للربع الثالث لـMeta في نهاية أكتوبر. ومع تثبيت إيجارات يوليو الجديدة بقيمة 68 مليار دولار، أصبح اتجاه تلك الهوامش واضحًا للسوق.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بعد الضجة حول Meta Muse تواجه تحديات في الاحتفاظ بالمستخدمين: معدل الفتح أقل من التطبيقات الرئيسية، وتحقيق الدخل على المدى الطويل يواجه اختباراً
منذ إطلاق Muse، الذكاء الاصطناعي التابع لـ Meta، تجاوز عدد مرات التحميل 5.6 مليون مرة، وتصدر لفترة وجيزة متجر تطبيقات Apple. مع ذلك، يبقى معدل فتح التطبيق أقل من التطبيقات الرئيسية مثل Google وChatGPT، كما أن معدل الاحتفاظ والاستخدام المتكرر لا يزال دون المستوى. وبناءً على ذلك، خفضت BNP Paribas توقعاتها لعائدات Muse على المدى الطويل، معتبرة أنه من الصعب على Muse منافسة المنصات الرأسية مثل التجارة الإلكترونية والسياحة في المدى القريب. وترى أن تحقيق الدخل في المستقبل سيظل يعتمد على رفع مستوى تفاعل المستخدمين والتحقق من نماذج مثل الإعلانات.
التحليل المالي الأمريكي: "تداولات الذكاء الاصطناعي" هي "آخر خط دفاع" في سوق السندات الأمريكية الحالي
حذرت بنك أمريكا من أن سرد الذكاء الاصطناعي يعمل كـ "وسادة للمخاطر الكلية" ويقمع تقلبات السوق. إن مشاعر FOMO الناجمة عن الذكاء الاصطناعي تشكل تأثير "خيار البيع للذكاء الاصطناعي"، مما يجعل سوق الأسهم غير مبالٍ تجاه الهزات العنيفة في سوق السندات. ويخشى بنك أمريكا أنه إذا خاب أمل السرد المرتبط بالذكاء الاصطناعي وتم تعديل توقعات النمو نحو الانخفاض، فقد تتحول أزمة سوق السندات إلى أزمة تشمل جميع الأسواق، وستتم مضاعفة جميع المخاطر الكلية التي تم قمعها في نفس الوقت.

لماذا لم تتسبب أزمة العقارات في انهيار سعر الصرف؟
أسعار العملات المشفرة
المزيد


