
الذكاء الاصطناعي، الاحتياطي الفيدرالي واختلاف المخزون: المنطق وراء انتعاش سعر الذهب

شبكة Huitong في 2 أكتوبر—— دفع الذكاء الاصطناعي التضخم الجزئي بالإضافة إلى تباين هيكل المخزون، سياسة الاحتياطي الفيدرالي في مأزق، انخفاض أسعار الفائدة الحقيقية يدفع أسعار الذهب للارتداد، والتركيز الأساسي على بيانات الوظائف غير الزراعية للتحقق من الاتجاه المستقبلي.
شهدت أسعار الذهب مؤخراً موجة ارتداد، حيث كان الدافع الرئيسي هو التصريحات المكثفة من مسؤولي الاحتياطي الفيدرالي، وإعادة تسعير السوق لتوقعات رفع الفائدة في أكتوبر، ما أدى إلى انخفاض الفائدة الحقيقية وتقليل تكلفة الفرصة البديلة للاحتفاظ بالذهب، مما عزز قوة أسعار الذهب كأصل بدون فائدة. كان المحور الأساسي لمناقشات مسؤولي الاحتياطي الفيدرالي في هذه الجولة يتمحور حول التضخم الهيكلي الناتج عن الإنفاق الرأسمالي على الذكاء الاصطناعي، والذي أصبح الآن الاتجاه الرئيسي في الصراع الكلي.
نقاش مكثف من الاحتياطي الفيدرالي حول التأثيرات الكلية للذكاء الاصطناعي، وتراجع توقعات رفع الفائدة في أكتوبر عزز أسعار الذهب
ناقش العديد من مسؤولي الاحتياطي الفيدرالي مؤخراً بشكل مكثف التأثيرات المعقدة للذكاء الاصطناعي على الاقتصاد الكلي والتضخم.
أشارت العضو في مجلس الاحتياطي الفيدرالي كوك إلى أن استثمارات الذكاء الاصطناعي تولد ضغوط تضخمية جزئية من الصعب تلاشيها بسرعة على المدى القصير؛ وأن صدمة العرض الناتجة عن الذكاء الاصطناعي مستمرة أكثر من المتوقع، مع وجود مخاطر اختناق العرض تستحق الحذر، وينبغي أيضًا التقييم بحذر للتأثير طويل الأمد للذكاء الاصطناعي على هيكل سوق العمل، لمنع انحراف توقعات التضخم.
أشار ويليامز أيضًا إلى أن تأثير الذكاء الاصطناعي على جانب العرض لم يُفهم بشكل كامل بعد، وأن تطبيق الذكاء الاصطناعي في التصنيع واللوجستيات وغيرها يعيد تشكيل القدرة الإنتاجية وتوزيع الموارد، وما زالت التأثيرات الطويلة الأمد بحاجة للمراقبة المستمرة.
كما ناقش كاشكاري، جيفرسون، ولوجان مرونة الاقتصاد، وتشبث التضخم: حيث يرى كاشكاري أن الاقتصاد وسوق العمل لا يزالان قويين، وأن قيود السياسة النقدية الحالية قد لا تكون كافية (أي لن تؤثر على سوق العمل)، وهناك حاجة للاستمرار في رفع الفائدة، لكنه لا يميل بقوة للتحرك في أكتوبر؛
يؤكد جيفرسون على الحاجة لمزيد من الوقت لمراقبة اتجاه البيانات، ولا يمكن اتخاذ القرار بناءً على بيانات شهر واحد فقط؛ بينما يشير لوجان إلى أن ارتفاع علاوة أجل الخزينة الأمريكية يمكن أن يحل محل جزء من رفع الفائدة، لكن بشكل عام لا بد من رفع الفائدة 50 نقطة أساس إضافية على الأقل لتحقيق التوازن بين أهداف التضخم والتوظيف.
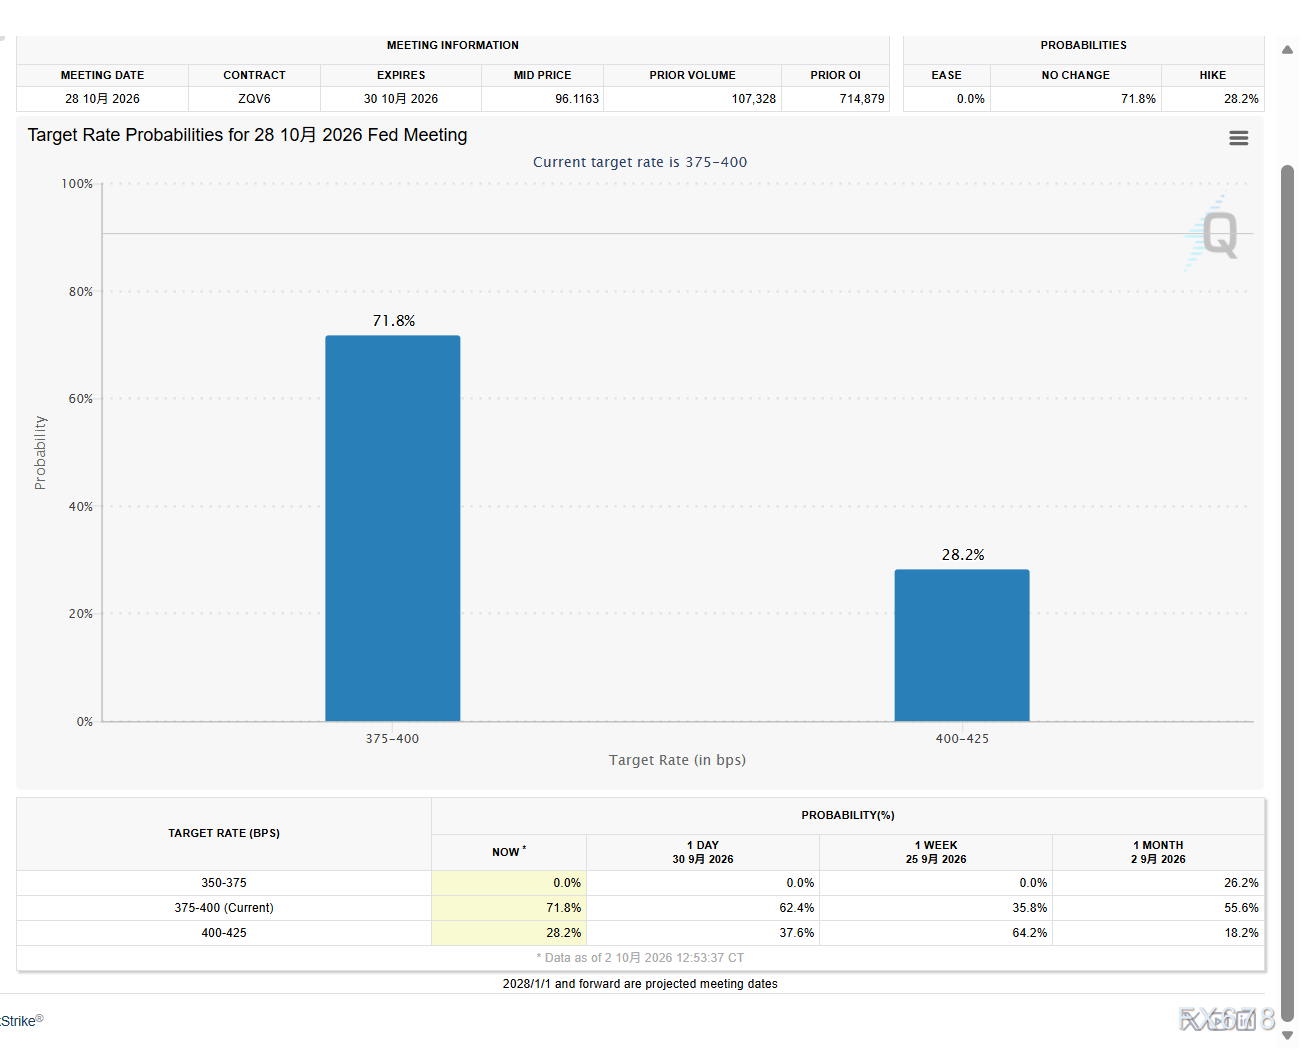
(أداة مراقبة أسعار الفائدة FedWatch، المصدر: بورصة شيكاغو التجارية CME)
خيارات الاحتياطي الفيدرالي عادت إلى دائرة الانتباه: الاقتداء بفقاعة التكنولوجيا في التسعينات، أولوية التهدئة المعتدلة
في الوقت نفسه، بدأ السوق يتداول على لعبة "خيارات الاحتياطي الفيدرالي".
أدت حمى الذكاء الاصطناعي إلى رفع تقييم أسهم شركات التكنولوجيا الأمريكية، وبدأ السوق يقارن مع دورة فقاعة الإنترنت في عصر غرينسبان في التسعينات.
في ذلك الوقت، لم يقم غرينسبان برفع الفائدة بقوة لكبح أسعار الأصول بشكل فوري عندما شهد ازدهار التكنولوجيا الجديدة، بل اعتمد سياسة تشديد تدريجي منتظراً هدوء الفقاعة بشكل طبيعي وحتى لجأ إلى خفض الفائدة لاحقاً لإنقاذ السوق.
تخفف هذه التوقعات باستمرار من أزمة السيولة، وتزيد من جاذبية الذهب كملاذ آمن، ما يدعم أسعار الذهب.
مؤشر ISM للصناعات التحويلية يكشف التباين الهيكلي، ويفضح التناقض الداخلي في سياسة الاحتياطي الفيدرالي
ظهر مؤخراً مؤشر تباين مثير للاهتمام في الاقتصاد الحقيقي، حيث يمكن لبيانات مؤشر ISM للصناعات التحويلية الأمريكية لشهر سبتمبر أن تساعد في فهم تناقض سياسة الاحتياطي الفيدرالي الحالية.
تراجع المؤشر المجمع بشكل طفيف إلى 54.5، أقل من توقعات السوق البالغة 55.0، ما قد يفسره السوق كرد فعل أولي على ضعف نشاط الصناعات التحويلية.
لكن إذا تم تحليل التفاصيل، يتبين أن الهبوط في المؤشر المجمع نتج بشكل أساسي عن انخفاض بند المخزون الخام مع تحسن طفيف في التسليم من الموردين؛ بينما ارتفعت جميع البنود الأخرى مثل الطلبات الجديدة، الأعمال المتراكمة، التوظيف الصناعي، وأسعار المدخلات.
وما إن يتراجع التضخم لاحقاً وتخف عبء التمويل، ومع وجود طلبات كافية في اليد، فإن لدى الشركات إمكانات واسعة لإعادة تكوين المخزون والتوسع في التوظيف.
إن هذه البيانات الواقعية تكشف تحديداً عن تناقضات سياسة الاحتياطي الفيدرالي الحالية: من جهة يرغب في ضبط تكلفة التمويل؛
ومن جهة أخرى، ما إن تهدأ المخاطر الخارجية وتنخفض تكلفة التمويل، فإن إمكانات الشركات لإعادة تكوين المخزون والتوسع متاحة في أي وقت، ما يحمل مخاطر عودة الطلب الكلي، ويجعل من الصعب القضاء على تشبث التضخم بسرعة.
الاتجاه الرئيسي على المدى المتوسط والطويل: مراقبة معدل الفائدة المحايد، والتركيز على بيانات الرواتب غير الزراعية ومعدل البطالة
من منظور بعيد المدى، يحتاج السوق إلى مراقبة مستمرة للتغير الديناميكي لمعدل الفائدة المحايد (r*)، ويعتمد هذا التقدير بشكل كبير على بيانات سوق العمل.
المؤشران الرئيسيان المنتظر مراقبتهما في تقرير الوظائف غير الزراعية الليلة: نمو الأجور، وما إذا كان معدل البطالة يتجاوز 4.2%.
حالياً، يبلغ معدل البطالة 4.1% مستقراً، وهو قريب من معدل البطالة الطبيعي المقبول في السوق، ما يشير إلى أن سوق العمل لا يزال في حالة صحية عامة.
إذا واصلت الأجور الصعود وظل معدل البطالة حول 4.1%، سيرتفع تقدير السوق لمعدل الفائدة المحايد، ما يعني حاجة الاحتياطي الفيدرالي للإبقاء على معدلات فائدة مرتفعة، ما يشكل ضغطاً على سعر الذهب؛
أما إذا واصل معدل البطالة الارتفاع وتراجعت وتيرة نمو الأجور، فهذا يثبت تباطؤ سوق العمل تدريجياً، فينخفض تقدير معدل الفائدة المحايد وتتسع مساحة انخفاض أسعار الفائدة الحقيقية، ما يصب في مصلحة الذهب بشكل مستمر.
الخلاصة:
إن ارتداد أسعار الذهب في هذه الجولة هو في جوهره نتيجة للرهانات السوقية على مأزق سياسة الاحتياطي الفيدرالي: الذكاء الاصطناعي يجلب تضخماً جزئياً وفقاعة في تقييم الأصول، بينما يبدو تباطؤ الصناعات التحويلية هامشياً فقط، لكن يكمن فيه إمكانات طلب متجدد.
العامل الحاسم لتحركات أسعار الذهب الليلة سيتركز على بيانات الرواتب غير الزراعية، معدل البطالة، وبيانات التضخم.
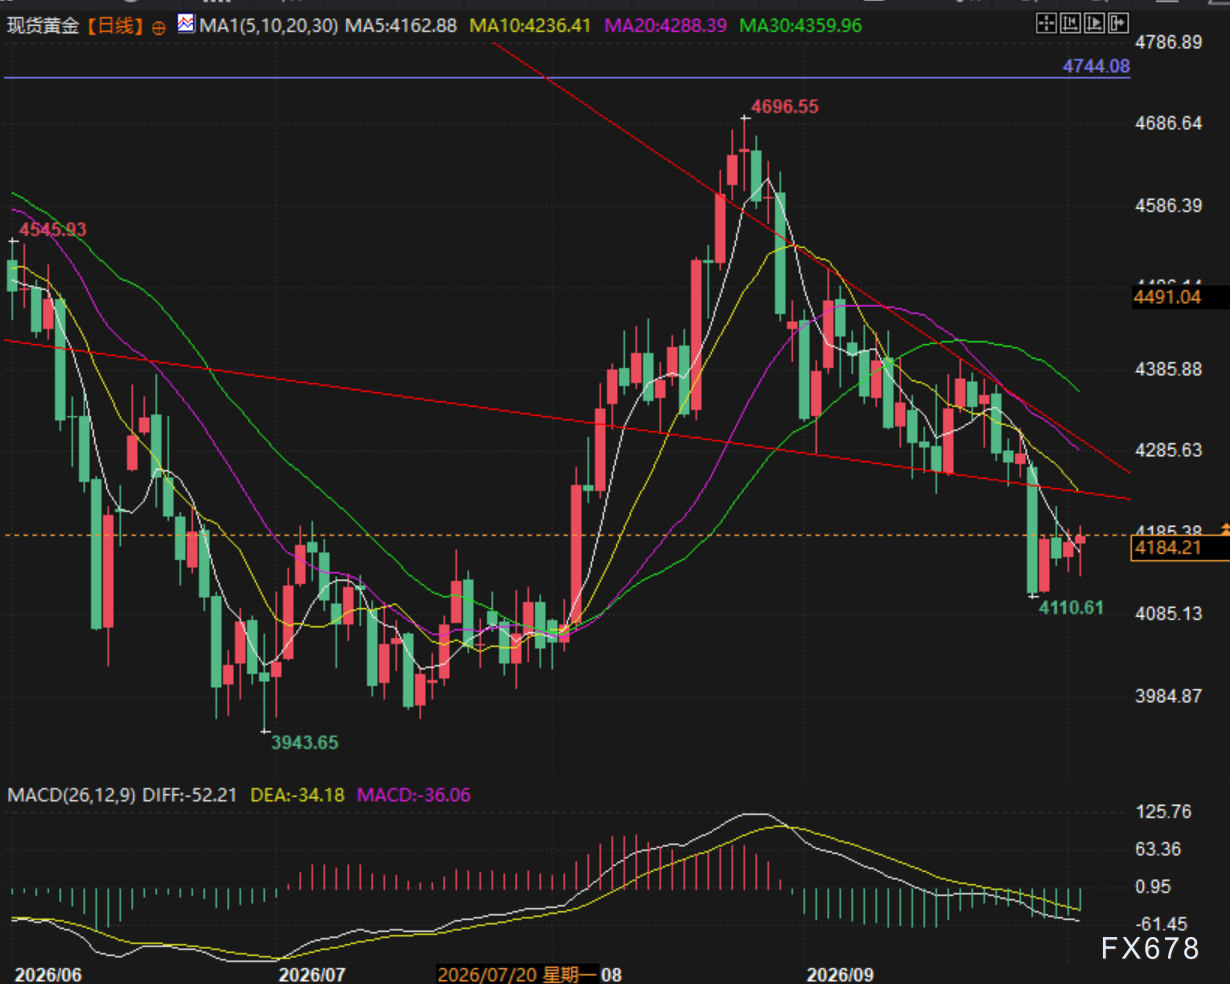
(الرسم البياني اليومي للذهب الفوري، المصدر: YiHuitong)
في الساعة 17:50 بتوقيت شرق آسيا، سجل الذهب الفوري 4183 دولاراً للأونصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
عائدات سندات الخزانة الأمريكية لا تزال مرتفعة! تكاليف الاقتراض العالية تستمر في التأثير على الاقتصاد الأمريكي، وتفاقم التباين بين موجة الاستثمار في الذكاء الاصطناعي وأداء الاقتصاد الحقيقي
مع استمرار عائدات سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، بدأ المستثمرون يركزون على سؤال قد يكون أكثر أهمية من تقلبات السوق قصيرة الأجل: إذا ظلت تكلفة الاقتراض في الولايات المتحدة مرتفعة لفترة طويلة، فما التأثير الذي سيواجهه الاقتصاد والأسواق المالية؟
الأسواق الأمريكية الليلة | انخفاض التوظيف غير الزراعي في سبتمبر يدعم الفيدرالي لتأجيل رفع الفائدة، ارتفاع المؤشرات الثلاثة، SpaceX (SPCX.US) ترتفع بنسبة 7.35%
عند الإغلاق، ارتفع مؤشر داو جونز بمقدار 250.88 نقطة، بنسبة 0.49% ليصل إلى 51177.44 نقطة؛ وارتفع مؤشر ستاندرد آند بورز 500 بمقدار 56.32 نقطة، بنسبة 0.73% ليصل إلى 7722.77 نقطة؛ وارتفع مؤشر ناسداك المركب بمقدار 319.27 نقطة، بنسبة 1.19% ليصل إلى 27190.86 نقطة.
(沃ش) يقلل من أهمية التوجيهات المستقبلية لأسعار الفائدة، تصريحات مسؤولين من مجلس الاحتياطي الفيدرالي لا تزال تؤثر على السوق، وتوقعات رفع أسعار الفائدة في أكتوبر تتراجع بشكل كبير
على الرغم من أن رئيس مجلس الاحتياطي الفيدرالي،沃ش، أكد بشكل واضح أنه لا يرغب في إرسال إشارة واضحة لمسار أسعار الفائدة إلى السوق من خلال التوجيهات الاستباقية، إلا أن تصريحات اثنين من كبار المسؤولين في الاحتياطي الفيدرالي هذا الأسبوع أثرت بشكل ملحوظ على توقعات المستثمرين.

ارتفع الفارق بين السندات الحكومية الفرنسية والألمانية إلى أعلى مستوى منذ أزمة الديون الأوروبية، ويواجه البنك المركزي الأوروبي "سيناريو كابوس": هل يتدخل لإنقاذ السوق أم يحافظ على مصداقيته؟
اتسع الفارق بين السندات الفرنسية والألمانية لأجل 10 سنوات إلى حوالي 150 نقطة أساس، وهو الأعلى منذ أزمة الديون الأوروبية في 2012، وارتفعت عقود مبادلة مخاطر الائتمان (CDS) الفرنسية لأجل 5 سنوات إلى حوالي 87 نقطة أساس، وهو المستوى الأعلى منذ بداية 2013. هناك تكهنات في السوق حول ما إذا كان البنك المركزي الأوروبي سيستخدم أداة TPI، لكن مشاكل فرنسا تعود إلى العجز المالي الحقيقي غير المنضبط والجمود السياسي، وليس إلى عمليات بيع "غير مبررة وغير منظمة" في السوق. تدخُّل البنك المركزي الأوروبي قد يضعف مصداقيته، وإذا لم يتدخل، قد يكون هناك خطر انتشار الأزمة.

أسعار العملات المشفرة
المزيد


