
ارتفع مؤشر PMI الصناعي لمنطقة اليورو في سبتمبر إلى أعلى مستوى في 52 شهرًا، مما أدى إلى عودة الطلب وظهور ضغوط التضخم من جديد.

يتواصل زخم تعافي قطاع التصنيع في منطقة اليورو بشكل قوي، لكن الضغوط السعرية المصاحبة تزيد من تعقيد توقعات الأسواق لمسار السياسة النقدية للبنك المركزي الأوروبي.
يوم الخميس، أعلنت S&P Global أن مؤشر مديري المشتريات (PMI) لقطاع التصنيع في منطقة اليورو لشهر سبتمبر ارتفع إلى 52.9، وهو أعلى مستوى منذ مايو 2022، وللشهر الثالث على التوالي، متجاوزًا القيمة الأولية السابقة البالغة 52.7.
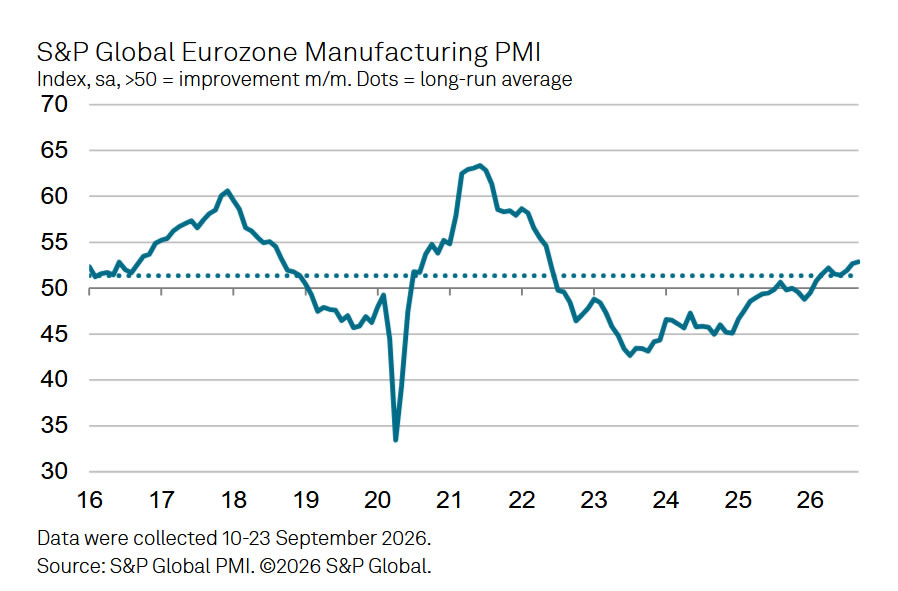
سجّلت طلبات الشراء الجديدة أسرع وتيرة نمو منذ مارس 2022، وواصلت طلبيات التصدير التوسع للشهر الثاني على التوالي، مما يشير إلى أول انتعاش خارجي مستمر منذ أكثر من أربع سنوات ونصف. في الوقت نفسه، تسارع كل من تضخم تكاليف المدخلات وأسعار خروج المنتجات للمرة الأولى منذ مايو. وتشير التقديرات الرسمية إلى أن معدل التضخم في منطقة اليورو لشهر سبتمبر سيرتفع إلى 3.6%، وهو أعلى مستوى منذ سبتمبر 2023.
إعادة تصاعد الضغوط السعرية تركت بصمة واضحة على توقعات أسعار الفائدة. حاليًا، تظهر التسعيرات في السوق أن البنك المركزي الأوروبي قد ينفذ ثلاث زيادات في أسعار الفائدة بحلول منتصف عام 2027. وصرّح Chris Williamson، كبير الاقتصاديين في الأعمال لدى S&P Global، أن الطلب على السلع الاستهلاكية يواصل الانخفاض، بينما تستمر زيادة تكاليف المعيشة في إضعاف إنفاق الأسر. وأضاف: "في هكذا ظروف، يثير تسارع تكاليف المدخلات وأسعار خروج المنتجات المزيد من القلق، وقد يعزز التكهنات حول توجه البنك المركزي الأوروبي لمزيد من زيادات الفائدة".
تسارع شامل في وتيرة التعافي، ومؤشر الإنتاج يسجل أعلى مستوى في 55 شهرًا
ارتفع المؤشر الفرعي للإنتاج في مؤشر PMI التصنيعي إلى 53.6 من 53.3، ليصل إلى أعلى مستوى في 55 شهرًا، مما يدل على تصاعد قوة التوسع في الإنتاج.
كما اتسع النطاق الجغرافي لهذا التعافي بشكل ملحوظ. جميع الاقتصادات الثمانية التي شملها المسح ضمن منطقة اليورو سجلت قراءات فوق 50 نقطة للمرة الأولى منذ أكثر من أربع سنوات، في إشارة إلى توسع شامل. تصدرت هولندا التوسع، تلتها أيرلندا والنمسا، كما حققت ألمانيا واليونان نموًا قويًا، بينما شهدت إسبانيا وفرنسا وإيطاليا وتيرة أكثر اعتدالًا.
ارتفعت ثقة الشركات بالتوازي مع ذلك، حيث صعد مؤشر ثقة الأعمال إلى أعلى مستوى له في سبعة أشهر. كما زادت الطلبيات المتراكمة للمرة الأولى منذ أبريل، وتسارع النشاط الشرائي، وامتد زمن تسليم الموردين، ورغم ذلك كانت درجة التأخير هي الأدنى منذ فبراير.
الطلب على سلع الاستثمار يقود، والإنفاق على الذكاء الاصطناعي والدفاع العامل الأساسي
أشار Chris Williamson إلى أن محرك التوسع الرئيسي في هذا التعافي الصناعي هو الطلب على سلع الاستثمار، خصوصًا منتجات المعدات والآلات، حيث بلغ نمو إنتاج السلع الرأسمالية أعلى مستوى له منذ انتعاش ما بعد جائحة كورونا.
وأوضح أن هذا الاتجاه يعكس بشكل رئيسي ارتفاع الطلب على معدات الذكاء الاصطناعي والمنتجات المتعلقة بالدفاع. وعلى النقيض، لا يزال الطلب على السلع الاستهلاكية ضعيفًا وتظل تكاليف المعيشة المرتفعة تضغط على رغبة المستهلكين في الإنفاق.
كما ظهرت مؤشرات إيجابية في سوق العمل. حيث عاد التوظيف في القطاع الصناعي للنمو في أغسطس بعد أكثر من ثلاث سنوات من الخسائر المتتالية، واستمر التوسع الطفيف في سبتمبر، ما يدل على أن التعافي امتد من مرحلة الإنتاج إلى التوظيف وتوسعة الطاقة الإنتاجية.
عودة ضغوط التضخم، وارتفاع توقعات رفع سعر الفائدة الأوروبي
رغم اتساع مشهد التعافي، فإن عودة مخاطر التضخم أصبحت المتغير الأساسي في متابعة السوق. فقد تسارع تضخم تكاليف المدخلات وأسعار خروج المنتجات في سبتمبر للمرة الأولى منذ مايو، رغم أن وتيرة الارتفاع لا تزال أقل من الذروة المسجلة في وقت سابق من العام.
من المتوقع أن تعلن البيانات الرسمية عن التضخم يوم الجمعة، وتترقب الأسواق أن معدل التضخم في منطقة اليورو لشهر سبتمبر سيرتفع إلى 3.6% مقارنة بـ3.2% في أغسطس، وفي حال تحقق ذلك، سيكون الأعلى منذ سبتمبر 2023.
تماشيًا مع ذلك، جرى تعديل تسعير الأسواق تجاه مسار السياسة النقدية للبنك المركزي الأوروبي، حيث يُتوقع تنفيذ ثلاث زيادات في الفائدة بحلول منتصف 2027. هذا النمط المتوازي بين تعافي الصناعة وضغوط التضخم يفرض على المركزي الأوروبي معادلة أكثر دقة في توجهاته السياسية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
هل ستلغى الاكتتاب العام بقيمة 15 مليارات دولار؟ أحدث رد من SK海力士: لم يُتخذ قرار نهائي بشأن تمويل Solidigm
أكدت شركة SK Hynix يوم الخميس أنها لم تتخذ بعد أي قرار بشأن خطط التمويل المستقبلية لشركتها الأمريكية التابعة Solidigm، على الرغم من تقارير إعلامية تشير إلى أن الشركة قد تدرس إدراجاً مزدوجاً.
BUZZ- ارتفعت أسهم شركة Cardinal Health بسبب تأجيل اتفاقية التوزيع مع CVS
حذّرت Carlyle من أن التمويل الخاص يتنافس على تمويل بنية تحتية AI بقيمة تريليونات، مع خطر تكرار أزمة القروض البرمجية بسبب تركّز المخاطر.
قالت مجموعة Carlyle إن مؤسسات التمويل الخاصة تتنافس على تمويل بناء البنية التحتية للذكاء الاصطناعي (AI)، وهو ما قد يؤدي إلى تكرار المخاطر الائتمانية المركزة التي شوهدت في قطاع البرمجيات.
أسعار العملات المشفرة
المزيد


