
تحليل التضخم الأمريكي: هل ستشهد الولايات المتحدة تغيرًا في عام 2027 مع بلوغ الرسوم الجمركية ذروتها وارتفاع أسعار الطاقة؟

حالياً، الضغوط التضخمية في الولايات المتحدة مدفوعة بشكل رئيسي بثلاث صدمات مؤقتة كبرى: الرسوم الجمركية، وارتفاع أسعار الطاقة، وحمى بناء الذكاء الاصطناعي. من خلال تحليل هيكل مؤشر أسعار المستهلك يمكن ملاحظة أن أثر انتقال الرسوم الجمركية قد شارف على الانتهاء، ومساهمتها الهامشية في التضخم الحالي قد ضعفت بشكل واضح؛ أسعار الطاقة لا تزال مرتفعة وتشكل العامل الرئيسي على المدى القصير؛ أما الضغوط السعرية الناتجة عن بناء الذكاء الاصطناعي فهي مركزة في عدد قليل من السلع التكنولوجية والمجالات الإنتاجية، ولم تتوسع بعد بشكل واسع النطاق.
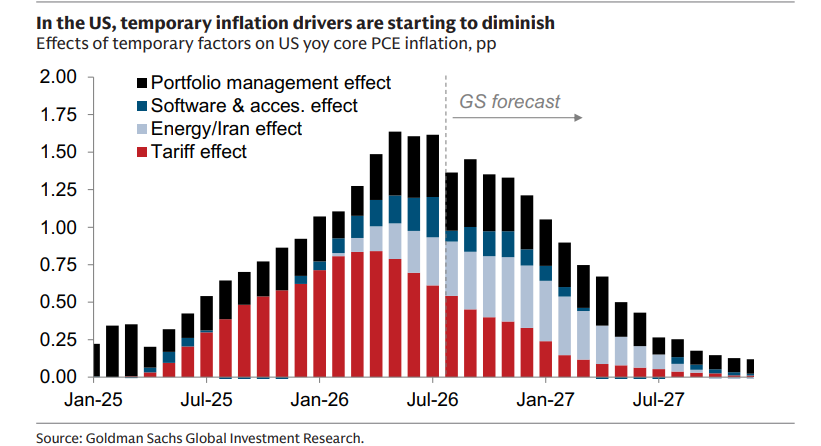
الضغوط التضخمية على السلع الأساسية قد انخفضت بشكل ملحوظ. حالياً، بلغ معدل النمو السنوي لمؤشر السلع الأساسية الأساسية 0.66%، مع معدل نمو سنوي لثلاثة أشهر يقارب 1.97%، أي أقل من 2.45% لنفس الفترة من العام الماضي، ما يدل على أن تمرير الرسوم الجمركية لم يعد المصدر الرئيسي للتضخم المتبقي في المؤشر الحالي، وأن اتجاه إزالة التضخم في قطاع السلع قد أصبح واضحاً.
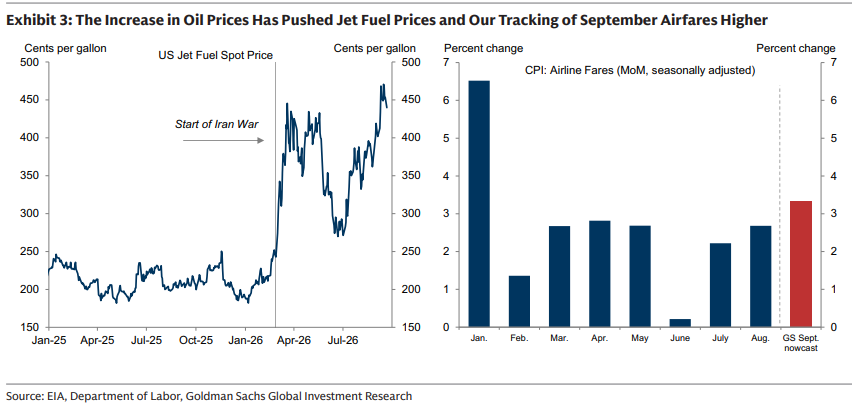
فيما يخص الطاقة، فإن أسعار النفط الدولية مرتفعة، وسعر الديزل في الولايات المتحدة ارتفع إلى مستوى قياسي عند 6.5 دولار للجالون، مما أدى إلى زيادة مباشرة في تكاليف النقل والزراعة والتدفئة واللوجستيات. في أغسطس، ارتفع مؤشر الطاقة الفرعي على أساس شهري بنسبة 2.1%، وعلى أساس سنوي بنسبة 16.3%، مساهماً في رفع مؤشر أسعار المستهلك السنوي بنحو 1.1 نقطة مئوية، أي ما يقرب من ثلث التضخم الحالي.
أما بناء الذكاء الاصطناعي فقد شكل صدمة هيكلية خاصة. النفقات الرأسمالية لمراكز البيانات رفعت أسعار برامج الكمبيوتر وملحقاتها ومعدات الحوسبة الطرفية، إذ بلغ معدل ارتفاع أسعار البرامج على أساس سنوي 25.4%، وأجهزة الحوسبة الطرفية 8.4%، لكن منتجات تكنولوجيا المعلومات ككل لا تزال منخفضة بنسبة 4.3% سنوياً، ووزنها لا يتجاوز 0.75% تقريباً، ما يجعل من الصعب رفع التضخم الكلي للسلع الأساسية على المدى القصير بشكل منفرد.
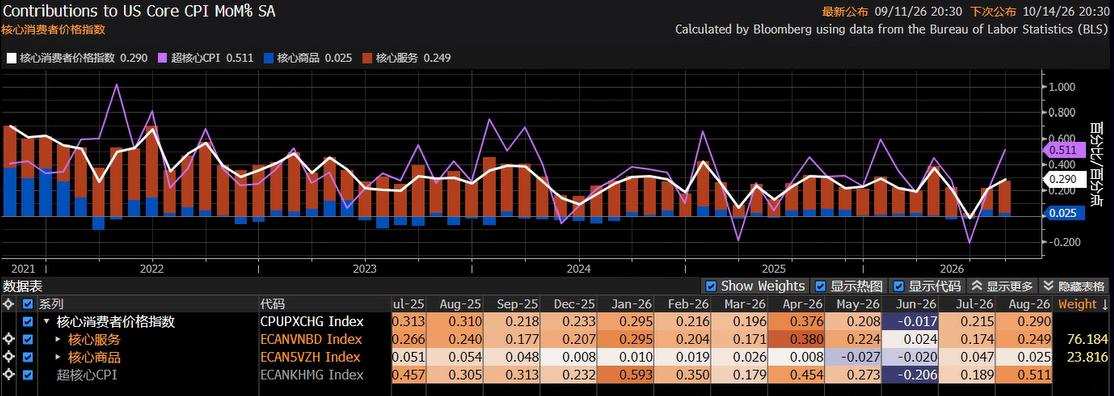
لكن قطاع الخدمات لم يكتمل فيه إزالة التضخم بعد. بلغ معدل نمو مؤشر أسعار الخدمات الأساسية على أساس سنوي 3.02%، وهو أعلى بكثير من السلع، وقد انتقلت الضغوط التضخمية من السلع إلى الخدمات. وقد تؤدي أسعار الطاقة المرتفعة إلى إعادة دخول نظام تسعير الخدمات من خلال النقل والطيران والتأمين والخدمات التجارية وتكاليف المؤسسات، مما يجعل تضخم الخدمات القيد الرئيسي لتراجع التضخم الأساسي خلال الأشهر القادمة.
وبناءً على ذلك، فإن الإشارة التي تنقلها البيانات الكلية هي: إزالة التضخم من السلع قد اقتربت من الانتهاء، بينما لم تنته بعد في قطاع الخدمات، وستدور المرحلة الثانية من تراجع التضخم حول صلابة قطاع الخدمات والاضطرابات المؤقتة في العرض.
التضخم في الولايات المتحدة يدخل المرحلة الأخيرة
ضغوط الأسعار على جانب السلع قد خفّت بشكل واضح، لكن صلابة أسعار الخدمات أكبر، وتيرة التعديل فيها أبطأ من السلع.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أسعار العملات المشفرة
المزيد


