
هل الثقة في السندات الأمريكية لم تعد كما كانت من قبل؟

👆انقر على النص الأزرق لمتابعتنا
علاوة الأجل
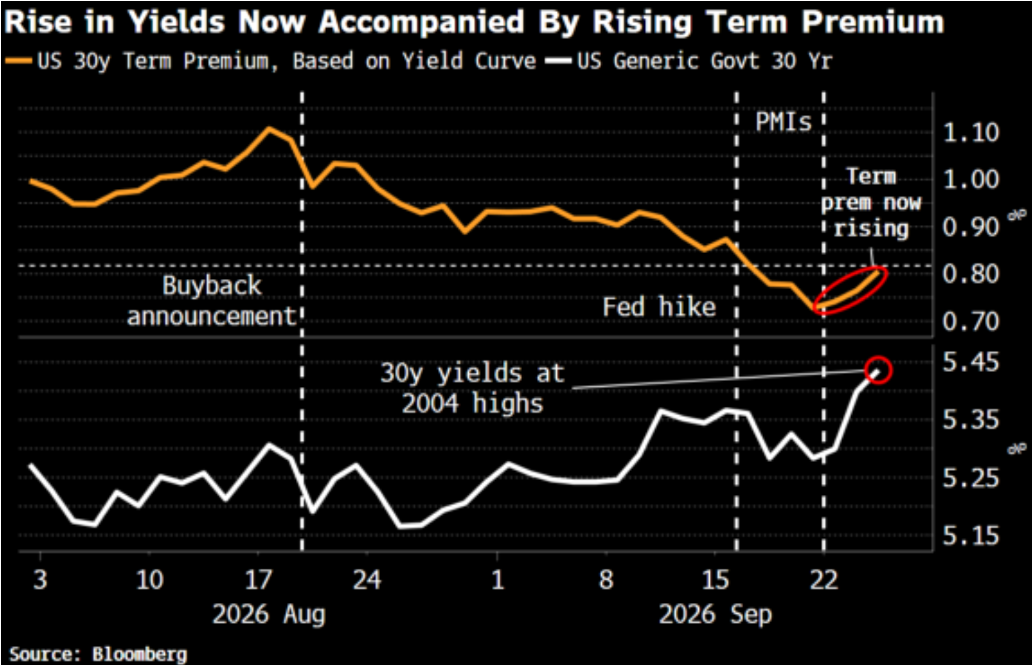
عندما نتحدث عن أكثر المخاطر المقلقة حالياً في سوق الأسهم الأمريكية، فلا شك أن عوائد سندات الخزانة الأمريكية تأتي في الصدارة. في الفترة الأخيرة، خرج عائد السندات الأمريكية لأجل 10 سنوات عن السيطرة تقريبًا، حيث اقترب اليوم خلال التداول من 5.16%، كما وصل عائد السندات لأجل 30 عامًا إلى 5.45%، وهو أعلى مستوى منذ عام 2004. فما هو السبب الجذري لارتفاع هذا العائد؟ وكيف سيؤثر في نهاية المطاف على سوق الأسهم؟ اليوم، قدّم مقال داخلي من بلومبرغ تحليلاً ذا قيمة كبيرة، دعونا نلقي نظرة عليه معًا.
يرى المحلل الاقتصادي في بلومبرغ Simon White أن أسباب الارتفاع المستمر في عوائد سندات الخزانة الأمريكية بدأت تتغير مؤخرًا. في السابق، كان الارتفاع ناجمًا بشكل أساسي عن توقعات الأسواق بمزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي، ويعتبر White أن هذا النوع من الارتفاع جيدٌ، لأنه يمكن للاحتياطي الفيدرالي التحكم فيه، فيكون هناك أنماط واضحة تقريبًا للمستوى الذي ستصل إليه والوقت الذي سيتوقف عنده.
لكن في ارتفاع عوائد السندات لأجل 30 عامًا أمس، كان حوالي نصف الارتفاع لا يعود لتوقعات رفع الفائدة، بل إلى علاوة الأجل. علاوة الأجل هي التعويض الإضافي الذي يطلبه المستثمر مقابل إقراض أمواله للحكومة لعدة سنوات. فكلما طال الأجل، زادت حالة عدم اليقين، وبالتالي يطالب المستثمرون بفوائد أعلى لتعويض المخاطر. هذا هو مفهوم علاوة الأجل. ويشير White إلى أنه إذا جاء ارتفاع عوائد سندات الخزانة الأمريكية من علاوة الأجل، فهذا يعني أن المستثمرين باتوا أقل اطمئنانًا بشأن حيازة السندات على المدى الطويل وزادت مخاوفهم من المجهول، وهو ما لا يمكن للاحتياطي الفيدرالي السيطرة عليه مباشرة.
بإمكانكم مشاهدة هذا الرسم البياني، حيث يظهر الخط العلوي تقدير علاوة الأجل حسب نموذج بلومبرغ، والخط السفلي يوضح عوائد السندات الأمريكية لأجل 30 عامًا. بعد قيام وزارة الخزانة بإعادة شراء السندات طويلة الأجل في أغسطس ورفع الفائدة في سبتمبر، اتجهت علاوة الأجل هبوطًا وساعدت في تخفيف بعض الضغط عن العوائد. لكن عقب صدور بيانات مؤشر مديري المشتريات PMI، عادت علاوة الأجل للارتفاع وقفز عائد السندات لأجل 30 عامًا لأعلى مستوى منذ 2004.
فلماذا تزداد خطورة السندات الأمريكية مع تحسن بيانات PMI؟ يجيب White بأن تحسن بيانات PMI بهذا الشكل الجيد يعني أن الحكومة ما زالت تنفق مبالغ ضخمة، مما يزيد الأمور المالية تعقيدًا. ويعتمد جزء كبير من النمو الاقتصادي الحالي على الإنفاق العام. فمنذ عام 2020 حتى الآن تجاوز العجز المالي الأمريكي 15 تريليون دولار، بينما معدلات البطالة لم تتجاوز 4.8%، وهو أمر غير منطقي مع ارتفاع هذا الإنفاق الحكومي رغم أن الاقتصاد ليس في حالة سيئة. وقد تسببت هذه العجوزات الضخمة في ارتفاع أرباح الشركات ودعمت الإنفاق الرأسمالي الهائل على البنية التحتية للذكاء الاصطناعي والاقتراض. لذا في الواقع، تحسن بيانات PMI قد يعكس استمرار الحكومة في الإنفاق المفرط، مما يدفع المزيد لبيع السندات ورفع علاوة الأجل.
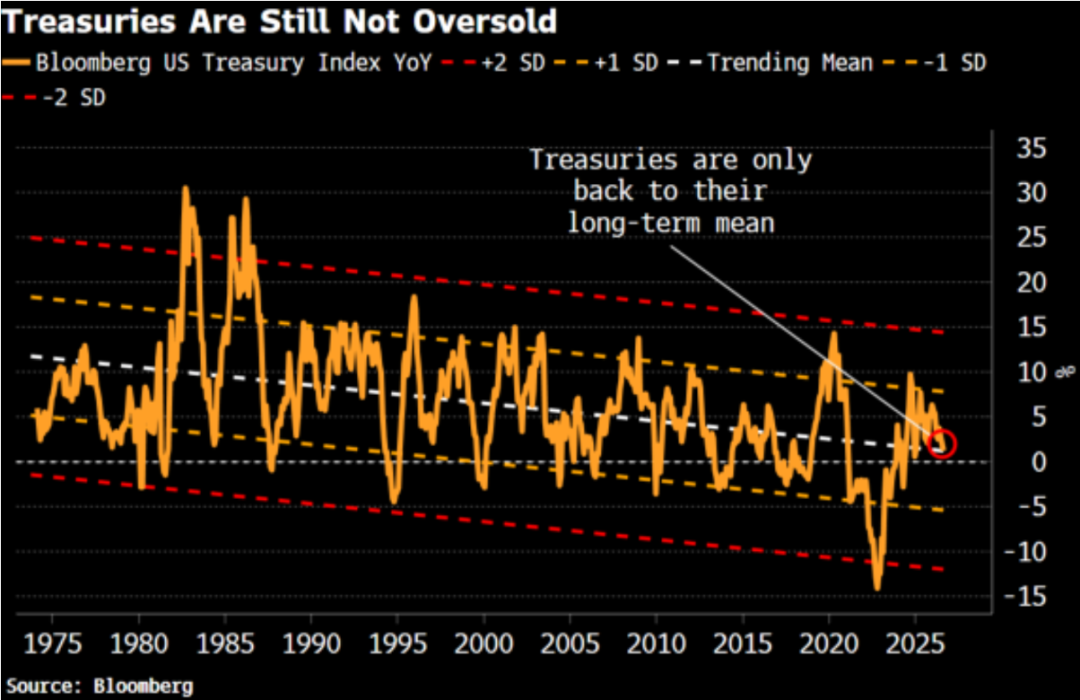
يعتقد White أن السندات الأمريكية، ورغم أنها شهدت موجة بيع، إلا أنها ليست في حالة مبالغ فيها من البيع إذا نظرنا تاريخيًا. مؤشر بلومبرغ للسندات الأمريكية عاد فقط إلى متوسط الاتجاه الطويل الأجل ولم يصل بعد لمستوى الانحراف المعياري. لذا، في حال استمر الضغط البيعي، هناك مجال لمزيد من هبوط الأسعار وارتفاع العوائد.
وكذلك اكتشف White أنه طالما تجاوز عائد السندات الأمريكية لأجل 10 سنوات مستوى 5.25%، فإنه من النادر أن نرى الأسهم ترتفع والسندات تنخفض أو العكس. بعبارة أخرى، في هذه الحالة يتراجع سوقي الأسهم والسندات سويًا. عادة، يتحرك الأصلان في اتجاهين متعاكسين، ما يساعد في تقليل المخاطر للمحافظ الاستثمارية، لكن إذا تراجعا معًا سيضطر المستثمرون لبيع المزيد من السندات، ما يدفع العوائد للارتفاع أكثر ويخلق حلقة مفرغة.
هذا ما جاء به تحليل White، والآن ننتقل إلى رأي Justin، المحلل الأكثر خبرة في السندات بفريق الاستثمار الأمريكي.
يرى Justin أن كبح عوائد السندات طويلة الأجل يحتاج إلى شرطين: مساحة لإجراء سياسة نقدية أكثر تساهلاً من الاحتياطي الفيدرالي وتقييد مالي واضح من الحكومة الأمريكية. حالياً، لا يتوفر هذان الشرطان ولا يبدو في الأفق أي أمل لتحقيقهما في المدى القصير.
لننظر أولًا إلى الاحتياطي الفيدرالي؛ الطلب الاقتصادي قوي وأسعار النفط مرتفعة، ولدى الشركات القدرة على تمرير التكاليف الإضافية للمستهلكين، وهذا يصعّب من خفض التضخم. في مثل هذه الظروف يصعب على الاحتياطي الفيدرالي التحول سريعًا إلى سياسة تسهيلية لمجرد ارتفاع العوائد طويلة الأجل. طالما التضخم والتوظيف والاستهلاك لم تشهد تباطؤاً واضحاً، سيظل التركيز على السيطرة على التضخم.
أما المسألة المالية فهي معروفة للجميع الآن، فالجميع بات يدرك مدى خطورة أزمة الديون الأمريكية. وفقًا لتقديرات مكتب ميزانية الكونغرس الأمريكي، ستتجاوز الفوائد الصافية للديون الفيدرالية هذا العام تريليون دولار، وستتضاعف لتصل 2.1 تريليون دولار بحلول عام 2036. هذا سيجعل الاقتراض أكثر تكلفة ويزيد العبء المالي، ما يعمق مخاوف السوق بشأن أوضاع المالية العامة الأمريكية الطويلة الأجل.
ولذلك يرى Justin أن عوائد السندات طويلة الأجل ستظل تحت ضغط كبير، حتى لو توقف الاحتياطي الفيدرالي عن رفع الفائدة، ستبقى العوائد مرتفعة بسبب الأوضاع المالية. لذلك، أعتقد أن عوائد السندات طويلة الأجل فوق 5% قد تصبح الوضع الطبيعي الجديد.
فماذا يعني ذلك لسوق الأسهم؟ أولاً، سيستمر انتقال الأموال من أسهم الشركات عالية النمو إلى الأسهم ذات الأرباح الأكثر استقرارًا، كما ذكرت بالأمس. لكن الأكثر أهمية هو تحذير White من إمكانية هبوط مزدوج للأسهم والسندات بسبب استمرار ارتفاع العوائد. إذا حدث هذا، فلن يكون هناك مجرد تحول في القطاعات، بل أزمة أعمق. وبالنظر إلى مستوى الرافعة المالية الحالي في السوق، ووفقًا لبيانات هيئة تنظيم القطاع المالي الأمريكية FINRA، فإن حجم اقتراض المستثمرين من شركات الوساطة لشراء الأسهم بلغ في أغسطس حوالي 1.45 تريليون دولار، بارتفاع 37% عن العام السابق. هذا يعني أنه إذا تراجعت الأسهم والسندات معًا وانخفضت قيمة الأصول المستخدمة كضمانات، فقد يضطر بعض المستثمرين لتغطية الهامش أو حتى بيع أصول إضافية، مما يسبب سلسلة من ردات الفعل في سوق الأسهم. لذلك، إذا استمرت عوائد السندات الأمريكية في الارتفاع بهذا الشكل، يجب الاستعداد لتصحيح محتمل في سوق الأسهم على المدى القصير وعدم افتراض أن السوق محصّن دائماً. هذا أمر يجب الانتباه إليه.
تواصل معنا
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
Meta (META.US) ارتفعت بنسبة 36% في سبتمبر: Muse تؤكد استراتيجية الذكاء الاصطناعي، والقيمة السوقية تستهدف 2 تريليون دولار
من المتوقع أن تحقق أسهم Meta أفضل أداء شهري لها منذ يوليو 2013، وتفصلها ارتفاع بنسبة حوالي 1% فقط عن الانضمام إلى نادي الشركات التي تبلغ قيمتها السوقية 2 تريليون دولار.
تفاقم الطبقية الاستهلاكية، ولا تزال Costco "تجلس بثبات على منصة الصيد"؟
ارتفاع بنسبة 36% في سبتمبر! Meta تحقق أفضل أداء شهري منذ عام 2013، وقيمتها السوقية تقترب من 2 تريليون دولار
منذ سبتمبر حتى الآن، شهد سهم Meta انتعاشًا كبيرًا، حيث أعادت الشعبية السريعة لمنصة Muse إشعال توقعات السوق بشأن تحقيق الدخل التجاري عبر الذكاء الاصطناعي. خلال ستة أيام من إطلاق Muse، بلغت عدد التنزيلات 902 ألف مرة، وتسارع اندماجها في مجالات التسوق والسفر وغيرها، وبدأ السوق يراهن على أن وكلاء الذكاء الاصطناعي قد يفتحون آفاق نمو جديدة تتجاوز الإعلانات. ومع ذلك، لا تزال مخاطر الأمان والخصوصية وتكاليف الحوسبة العالية عوامل حاسمة لتحقيق هذه التوقعات مستقبلاً.
أسعار العملات المشفرة
المزيد


