
Citadel: الندرة في قوة الحوسبة ما زالت هي العائق الأكبر أمام الذكاء الاصطناعي، وقد تصبح شركات الحوسبة السحابية الضخمة هي الرابح النهائي

تشهد صناعة الذكاء الاصطناعي تسارعاً في تفاقم التنافس، حيث لم تعد قدرة النماذج العامل الحاسم للفوز أو الخسارة، بل أصبح توفر القدرة الحوسبية الفيزيائية هو المتغير الأساسي.
أشار أحدث تحليل من Citadel Securities إلى أن الطلب على القدرة الحوسبية يستمر في تجاوز وتيرة التوسع في العرض،وأن الأصل النادر فعلاً ليس الرقائق الموجودة في المستودعات، بل القدرة الحوسبية الموصولة بالكهرباء والجاهزة للاستخدام الفوري.
إن هذا الاختناق الهيكلي صعب الحل على المدى القصير – فعملية ربط القدرة الكهربائية بالشبكة والموافقة على المشاريع قد تستغرق سنوات، وحتى خطط الإنفاق الرأسمالي الضخمة لا تستطيع سد الفجوة في فترة قصيرة. هذا يعني أن التدفق النقدي الحالي لدى مزودي الخدمات السحابية فائقة الضخامة (hyperscaler) ربما يقلل من تقدير إمكانات أرباح بنيتهم التحتية الحالية.
ومن الإشارات السوقية أن أسعار تأجير القدرة الحوسبية، بما فيها وحدات GPU القديمة، لا تزال صامدة،ما يدل على أن القدرة الإنتاجية المتاحة لا تزال تُستهلك بشكل مستمر، ولم يحدث تخفيف ملحوظ في توتر العرض والطلب في السوق رغم الاستثمارات الضخمة في البناء.وفي الوقت ذاته، يسهم صعود العوامل الذكية للذكاء الاصطناعي (agent) في زيادة استهلاك القدرة الحوسبية – حيث يمكن لتعليمات إنسانية واحدة أن تؤدي إلى استدعاء النموذج عشرات أو حتى مئات المرات، ما يرفع استهلاك القدرة في مهمة واحدة ويدعم جانب الطلب أكثر.
01
جوهرة اختناق القدرة الحوسبية: ليست مجرد الرقائق
أشار المحلل لدى Citadel Securities نوشاد شاه إلى أن "القدرة الحوسبية" لا تعني وحدات GPU فقط،بل هي مزيج من وحدات GPU، الكهرباء، مساحة مراكز البيانات، الذاكرة، الشبكات، أنظمة التبريد، والخبرة التشغيلية. ما هو نادر فعلاً هو "القدرة الحوسبية الموصولة بالكهرباء وجاهزة للاستخدام الفوري" وليس الأجهزة الخاملة في المخازن.
تشير بيانات منحنى القدرة الحوسبية المستقبلية إلى أن العرض يتزايد، لكن الطلب ينمو بوتيرة أسرع. ونظراً لأن ربط الشبكة الكهربائية والموافقة على المشاريع تستغرق سنوات، فإن حتى خطط الإنفاق الرأسمالي الضخمة لا تستطيع سد الفجوة في المدى القصير. ما يقيّد الذكاء الاصطناعي حالياً ليس نقص المستخدمين، بل نقص القدرة الحوسبية القابلة فعلياً للتشغيل.
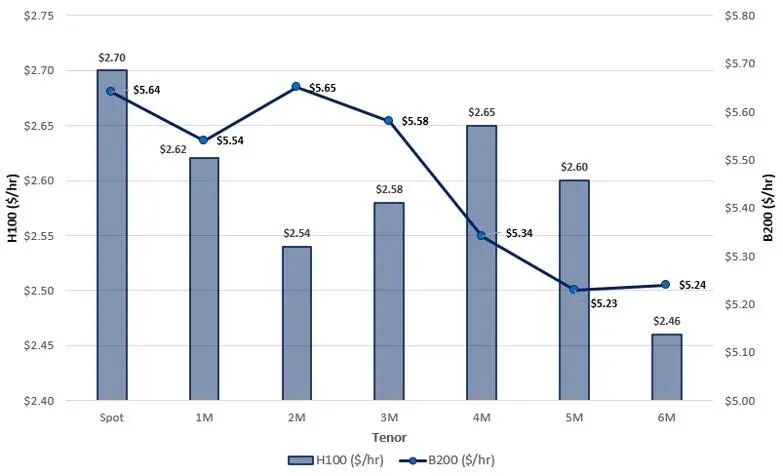
الجدير بالذكر أن جزءاً كبيراً من قدرات الحوسبة الحالية مرتبط بعقود موقعة بين عامي 2024 و2025، حين لم تظهر شدة الطلب بشكل كافٍ بعد. ومع انتهاء هذه العقود تدريجياً، يُتوقع أن تشهد البنية التحتية الحالية إعادة تسعير مصحوبة بتحسن معدل الاستغلال، فيما تظل التكاليف الأساسية شبه ثابتة، وبالتالي تنطلق فعالية الرفع التشغيلي تدريجياً.ويرى هذا التحليل أن السوق يميل حالياً إلى احتساب تكلفة الإنفاق الرأسمالي بشكل فوري، لكنه قد يقلل من إمكانات صعود الأرباح المستقبلية.
بالإضافة إلى ذلك، فإن انخفاض سعر الtoken ليس بالضرورة سلبيًا. إذ أن انخفاض تكلفة الذكاء سيجعل المزيد من سيناريوهات التطبيقات اقتصادية، ومع زيادة استهلاك الذكاء الاصطناعي للقدرة الحوسبية، من المتوقع أن يستمر الطلب الكلي في التوسع. المتغير الرئيسي هو مرونة الطلب: إذا زاد معدل الاستخدام بمعدل يفوق الانخفاض في السعر، فسيوسع السعر المنخفض السوق بدلًا من انكماشه؛ أما السيناريو السلبي الحقيقي، فهو أن ينخفض سعر الtoken دون أن يتحقق نمو حقيقي في الاستخدام.
02
تفاقم التباين في الصناعة، وموفرو الخدمات السحابية فائقة الضخامة يتمتعون بميزة مزدوجة
يرسم تحليل Citadel Securities صورة أكثر وضوحاً للانقسام الثنائي المتسارع في قطاع الذكاء الاصطناعي:من جهة شركات مختبرات الأبحاث المتقدمة مثل OpenAI وAnthropic، والتي تعتبر الذكاء ذاته منتجها؛ ومن الجهة الأخرى شركات الخدمات السحابية فائقة الضخامة والمتنوعة مثل Google وMicrosoft، والتي يمكنها تحقيق الدخل بغض النظر عن أي نموذج سيفوز في النهاية بفضل تغطيتها لكامل سلسلة القيمة.
في هذا الإطار، ستركز النماذج المتقدمة على المهام عالية القيمة مثل التخطيط، والاستدلال، والبرمجة، وترتيب المهام، لتجني أرباحاً متميزة من حصة سوقية صغيرة من الtoken؛ بينما تتكفل النماذج الأرخص أو المفتوحة المصدر بتنفيذ الأعمال عالية تزامن التنفيذ. قد يحتفظ مختبر الأبحاث المتقدم بسلطة التسعير في المهام العليا، لكن شركات الخدمات السحابية فائقة الضخامة ومقدمي خدمات الاستدلال سيجنون الأرباح من كلا المستويين، إذ لا يمكن الاستغناء عن الرقائق والذاكرة والشبكات والكهرباء مهما كان نوع العمل.
تكمن هذه الفكرة في أن النماذج المتقدمة تخطط، والنماذج الرخيصة تنفذ، وصاحب القدرة الحوسبية الموصولة بالكهرباء سيحصد القيمة الاقتصادية للطرفين معاً. أما بالنسبة للمستثمرين، وفي ظل الضبابية التي لا تزال تحيط بمسار تجارية الذكاء الاصطناعي، فإن الشركات السحابية فائقة الضخامة التي تمتلك بنية القدرة الحوسبية قد تكون أكثر الأصول وضوحاً من حيث تناسب المخاطر مع العوائد في هذه المنافسة.
إذا أعجبك المحتوى، اضغط على "مشاهدة"
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تركيا تتخذ إجراءات طارئة متعددة للسيطرة على الأزمة: تصفية صناديق بقيمة تقارب 20 مليار دولار، اعتقال مسؤولين كبار، وحظر التداول
قال وزير المالية التركي إن المخاطر "مؤقتة وقابلة للسيطرة"؛ وستقوم الجهات التنظيمية بتصفية أكثر من مئة صندوق ومحفظة استثمار تديرها سبع شركات إدارة أصول، ويشمل ذلك أكثر من 350 ألف مستثمر، مع تقديم اتهامات جنائية ضد 38 شخصًا وفرض حظر تداول عليهم لمدة سنتين؛ كما تم اعتقال واحتجاز أو منع مغادرة البلاد العديد من القيادات التنفيذية في المؤسسات المالية؛ ورفع البنك المركزي حجم تمويل إعادة الشراء، وتخفيف متطلبات رأس المال للبنوك، وزيادة الحد الأقصى للاقتراض في السوق النقدية بين البنوك إلى عشرة أضعاف المستوى السابق. مؤشر أسهم البنوك التركية ارتفع يوم الخميس بأكثر من 9% في إحدى الفترات، بينما واصلت العديد من الأسهم ذات رؤوس الأموال المتوسطة والصغيرة تراجعها.
هوانغ رن شون: مبيعات شرائح Nvidia العام المقبل ستكون ضعف هذا العام، ولا يمكن تنظيم الذكاء الاصطناعي بطريقة تنظيم وسائل التواصل الاجتماعي
يعارض هوانغ رينشون نقل تنظيم وسائل التواصل الاجتماعي إلى الذكاء الاصطناعي، لأن وسائل التواصل الاجتماعي تعتبر منتجاً، بينما الذكاء الاصطناعي هو التقنية الأساسية التي تدعم تقنيات ومنتجات أخرى. ويرى أن التنظيم يجب أن يُطبق على المنتجات وليس على التقنية نفسها. وأكد على أهمية الاختبار الصارم، قائلاً إنه إذا لم يكن المنتج آمناً بما فيه الكفاية فيجب تأجيل إطلاقه، مشدداً على أن "سلامة الذكاء الاصطناعي أمر بالغ الأهمية".
ماذا نشتري بعد رفع سعر الفائدة من الفيدرالي؟ تاريخياً، أسهم الطاقة والتكنولوجيا في سوق الأسهم الأمريكية تتفوق، بينما العقارات تتخلف، جولدمان ساكس: ما يحدد سوق الأسهم الأمريكية هو سرعة رفع الفائدة
أداء سوق الأسهم الأمريكية خلال 12 شهرًا بعد أول رفع سعر الفائدة من الاحتياطي الفيدرالي: وفقًا لتقرير من جيفري، سجل قطاع الطاقة أعلى عائد متوسط بنسبة 22.4% يليه قطاع تكنولوجيا المعلومات بنسبة 15.4%. أما حسب تقرير من تشارلز شواب، فقد تراجع قطاع العقارات مقارنة بـ S&P 500 بنسبة 4.3%، ليكون الأسوأ بين 11 قطاعًا. وأشارت جولدمان ساكس إلى أن وتيرة رفع أسعار الفائدة هي العامل الأساسي المؤثر على سوق الأسهم الأمريكية، وحاليًا إذا ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بمقدار 50 نقطة أساس خلال شهر واحد، فإن ذلك سيشكل ضغط رفع سريع لأسعار الفائدة.
ارتفع الذهب بأكثر من 2% وتراجع الدولار بعد مكاسب قرار الاحتياطي الفيدرالي
أسعار العملات المشفرة
المزيد


