
المؤسسة: تراجع الذهب والفضة لا يعني نهاية السوق الصاعد، المنطق طويل الأمد للتخصيص لا يزال قائماً

شبكة Huitong في 11 أغسطس—— تعتقد ماريا سميرنوفا، المديرة التنفيذية في Sprott، أن تراجع الذهب والفضة مؤخرًا يُعد تصحيحًا دوريًا في سوق صاعدة، وليس انعكاسًا للاتجاه. لا تزال ديون السيادة وشراء البنوك المركزية للذهب والعوامل الجيوسياسية تدعم أسعار الذهب، فيما تستفيد الفضة من الطلب الصناعي لقطاع الطاقة الجديد. رغم تراجع أسهم شركات التعدين مع تراجع أسعار الذهب، إلا أن عمليات شركات التعدين لا تزال مستقرة، والمنطق الاستثماري طويل الأمد للذهب والفضة لم يتغير على الرغم من تقلبات السوق العنيفة.
بعد موجة صعود حادة في الفترة السابقة، شهد الذهب والفضة في عام 2026 تراجعًا ملحوظًا في الأسعار، مما دفع العديد من المشاركين في السوق للقلق بأن السوق الصاعد للمعادن الثمينة على وشك أن ينتهي.
طرحت المديرة الشريكة في شركة Sprott Inc ومديرة المحافظ الاستثمارية الرئيسة ورئيسة الاستثمار في Sprott Asset Management، ماريا سميرنوفا، وجهة نظر مخالفة في أحدث تقرير لها،
التصحيح الدوري لا يغير أساسيات المعادن الثمينة
عند العودة إلى مسار السوق خلال العامين الماضيين، شهد عام 2025 موجة ارتفاع مذهلة لأسعار الذهب والفضة، حيث ارتفع الذهب الفوري على مدار العام بأكثر من 64.58%، وقفزت الفضة الفورية بنسبة 147.95%. قاد هذا الصعود الواسع نطاق شراء البنوك المركزية للذهب، ومخاطر التضخم، وتوسع ديون السيادة، والمخاطر الجيوسياسية. وفي نهاية يناير 2026، سجّل المعدنان مستويات تاريخية جديدة مرة أخرى.
تشير سميرنوفا إلى أنه بعد وصول الأسعار إلى القمة في يناير، خضع الذهب والفضة لتصحيح سعري، وانخفضت الأسعار بشكل حاد في الربع الثاني، وتذبذب الذهب بين 4000 و4100 دولار للأونصة، وتراجعت الفضة إلى ما بين 55 و60 دولارًا للأونصة. ورغم هذا التراجع، فإن أسعار المعدنين لا تزال أعلى من نفس الفترة من العام الماضي، وبفضل تصاعد التوترات في الشرق الأوسط، عاودت الأسعار الارتفاع مجددًا. وتؤكد أن ذلك التراجع ناجم في الغالب عن عوامل دورية مثل السيولة قصيرة الأجل وقوة الدولار، وليس نتيجة تدهور في الأساسيات.
ولا تزال ديون السيادة تتضخم، والعجز المالي مرتفع باستمرار، والبنوك المركزية حول العالم تدفع نحو تنويع الأصول الاحتياطية، كما أن التفاوت في المشهد الجيوسياسي العالمي يواصل دعم الذهب بقوة؛ أما بالنسبة للفضة، فإن الطلب الصناعي المتزايد من الطاقة الشمسية، وبناء شبكات الكهرباء، وبنية الذكاء الاصطناعي الأساسية، وصناعة الإلكترونيات المتقدمة، يقابله ضعف في نمو الإمدادات من المناجم، ما أدى إلى فجوة مستمرة في السوق بين العرض والطلب منذ سنوات.
وتضيف:
تحليل مسار الذهب في 2026 على ثلاث مراحل ووضع قطاع شركات التعدين
يقسم التقرير حركة الذهب في عام 2026 إلى ثلاث مراحل: في بداية العام، دفع الخوف من المخاطر المتعلقة بالديون وشراء البنوك المركزية للذهب الأسعار لتسجّل مستويات قياسية جديدة؛ وفي مارس أدت الأحداث الجيوسياسية إلى شح السيولة العالمية، وقيام استثمارات الرافعة المالية ببيع الأصول وجني الأرباح، ما ضغط على أسعار الذهب، بالإضافة إلى قوة الدولار وتوقعات السياسات الانكماشية، فاستمرت أسعار الذهب في التراجع في الربع الثاني؛ ومع حلول أوائل الصيف، تلاشت ضغوط البيع تدريجيًا، فيما استمرت مشتريات الذهب الفعلي من البنوك المركزية والقطاع الخاص في دعم الأسعار، ما شكّل قاعدة سعرية للذهب. وتعتبر المشتريات الرسمية المستمرة من العوامل الرئيسية التي تمنع هبوط أسعار الذهب بشكل كبير.
ترافق تراجع قطاع شركات التعدين الثمينة مع تراجع أسعار الذهب، وتحولت رؤوس الأموال بكثافة إلى قطاعات التكنولوجيا والذكاء الاصطناعي، مما أدى إلى تسرب الأموال من القطاعات الدورية. وتوضح سميرنوفا أنه رغم ضعف أداء الأسعار، إلا أن شركات التعدين الكبرى لا تزال تتمتع بإدارة مستقرة وجودة قوية، مع تدفق نقدي حر كافٍ، وميزانيات قوية، وتواصل مكافأة المساهمين من خلال توزيعات الأرباح وإعادة شراء الأسهم، كما أن صفقات الاستحواذ في القطاع مستمرة. إلا أن تقييم القطاع لا يزال أقل من المستويات التي شهدها في الأسواق الصاعدة السابقة.
الخصائص الفريدة للعرض والطلب على الفضة
بخلاف الذهب الذي يركز على خاصية الملاذ النقدي، تجمع الفضة بين الخواص النقدية والصناعية. سوق الفضة أصغر حجمًا، ونسبة معاملات الرافعة المالية فيه أعلى، لذلك غالبًا ما تكون تقلبات السوق فيه أشد من الذهب.
تراجع الطلب الصناعي في الربع الثاني، وخروج المضاربين من السوق، ما زاد من حدة تراجع الفضة. لكن من منظور طويل الأجل، أدى توسع قطاعات الطاقة الجديدة والصناعات الكهربائية إلى زيادة الطلب بشكل كبير في الوقت الذي يصعب فيه تلبية الإمدادات من المناجم، ويستمر تآكل المخزون. ومع عودة الأسعار إلى ما فوق 60 دولارًا للأونصة، يولي السوق اهتمامًا متجددًا للفرص الهيكلية في العرض والطلب على الفضة.
الخاتمة
بشكل عام، فإن الاضطرابات الناجمة عن أسعار الفائدة قصيرة الأجل وقوة الدولار انعكست في الغالب على أسعار الذهب والفضة. التقلبات الحادة في سوق المعادن الثمينة تُعد ظاهرة طبيعية في السوق الصاعدة طويلة الأمد، والتصحيح السعري يحسن من نسبة المخاطر إلى العوائد على المدى المتوسط والطويل.
طالما ظلت العوامل الهيكلية مثل ارتفاع الديون، واتجاه البنوك المركزية لإلغاء الاعتماد على الدولار، والانقسامات الجيوسياسية دون تغيير، فإن المنطق الاستثماري للذهب والفضة لن يتغير بشكل جوهري، وينبغي على المستثمرين التمييز بين دورة التقلبات قصيرة الأجل والاتجاهات الرئيسية طويلة الأجل.
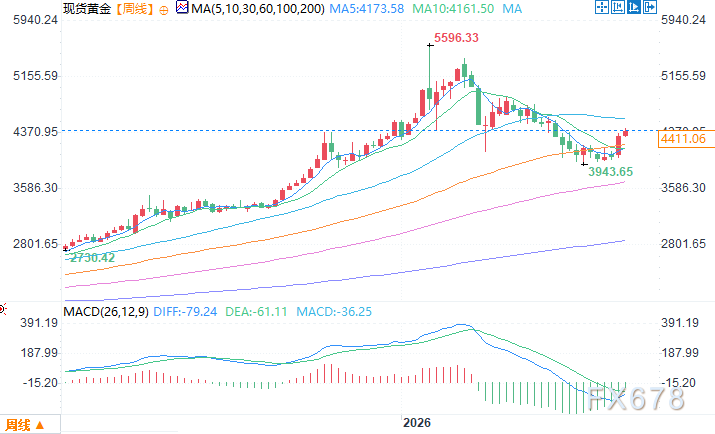
الرسم البياني الأسبوعي للذهب الفوري - المصدر: Yihuitong
المنطقة الزمنية الشرقية (+8) في 11 أغسطس 11:06، ذهب فوري بسعر 4413.26 دولار/أونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اتجاهات التمويل وراء الانتعاش الكبير لقوة الحوسبة للذكاء الاصطناعي: تدفقات رأس المال من JP Morgan تكشف عن تضييق شراء المستثمرين الأفراد، وتدفق الأموال إلى شركات مثل NVIDIA وSanDisk وغيرها من الشركات الرئيسية في مجال الحوسبة
ما تم الكشف عنه ليس "انسحاب كامل للمستثمرين الأفراد من الذكاء الاصطناعي"، بل هو تباطؤ ملحوظ في وتيرة دخول السوق بشكل عام تحت ضغوط الاقتصاد الكلي، وتركيز أكبر في اختيار الأسهم الفردية. وبشأن قرار الاحتياطي الفيدرالي بالإجماع على رفع سعر الفائدة بمقدار 25 نقطة أساس ليصل إلى 3.75%—4.00%، ترى JPMorgan أنه إذا كان الأمر يقتصر على التراجع عن دورة رفع الفائدة الطفيفة التي جاءت "كتأمين" في العام الماضي، مع استمرار أرباح الشركات بقوة ودون حدوث تصعيد إضافي في أوضاع الشرق الأوسط، فلا يزال سوق الأسهم قادراً على استيعاب ارتفاع أسعار الفائدة.
نتيجة التصويت 7-2! البنك المركزي الياباني يرفع أسعار الفائدة بأسرع وتيرة منذ عام 1990 دون إصدار إشارات أكثر تشددًا
رفع البنك المركزي الياباني سعر الفائدة إلى 1.25%، وهو أعلى مستوى منذ عام 1995، وكذلك سادس زيادة منذ إنهاء سياسة الفائدة السلبية في مارس 2024. من بين تسعة أعضاء في اللجنة، صوت Asada وSato ضد القرار بسبب الوضع الاقتصادي الحالي، مما يعكس وجود انقسامات داخلية بشأن المزيد من التشديد النقدي. ذكر البنك المركزي الياباني في بيانه أنه سيواصل رفع أسعار الفائدة وتعديل سياسات التيسير، مع أن الصياغة التوجيهية الاستشرافية لم تتغير كثيرًا عن بيان يوليو، ولم تصدر إشارات أكثر تشددًا بشكل واضح.
أسعار العملات المشفرة
المزيد


