
ما التوقعات لتقرير أرباح الربع الأول لـ Alibaba؟ من المتوقع أن تتقلص خسائر البيع بالتجزئة الفورية إلى النصف، وقد يتجاوز نمو خدمات السحابة نسبة 40%.

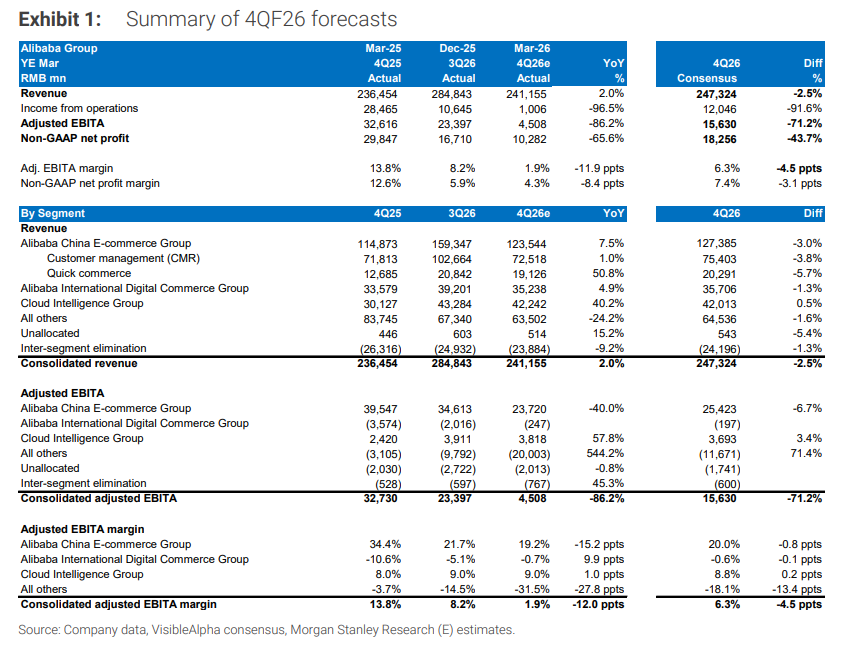
ستقوم شركة علي بابا بالإعلان عن نتائج الربع الرابع من السنة المالية 2026 (أي الربع الأول من 2026) في مايو، حيث أصدرت ثلاثة بنوك استثمارية كبرى هي Morgan Stanley وHSBC وNomura تقارير استباقية بشكل مكثف قبل النتائج المالية، وجاءت الأحكام الأساسية متوافقة بدرجة عالية: من المتوقع أن يزداد معدل نمو أعمال الحوسبة السحابية ليصل إلى أكثر من 40%، وستشهد خسائر التجزئة الفورية (QC) نقطة تحول واضحة، في حين أن الاستثمارات المستمرة في نموذج Qwen الكبير تشكل أكبر ضغط على أداء هذا الربع.
حافظت المؤسسات الثلاث على تصنيف الشراء، مع نطاق سعري مستهدف يتراوح بين 172 و200 دولار، وبالمقارنة مع السعر الحالي للسهم البالغ حوالي 120 دولار، هناك مساحة ارتفاع محتملة تتجاوز 40%. أما بالنسبة للمستثمرين، فالسؤال الجوهري لهذا الموسم ليس ما إذا كانت الأرباح قصيرة الأجل جيدة، بل ما إذا كانت شركة علي بابا قادرة على الوفاء بـ"تقليص الخسائر + تسريع السحابة".
تسارع أعمال الحوسبة السحابية إلى 40%، وتسييل MaaS أكبر محرك متوسط الأجل
تتوقع Morgan Stanley أن تتسارع إيرادات علي بابا السحابية في الربع الرابع من معدل نمو بلغ 36% في الربع السابق إلى أكثر من 40%، مع ثبات هامش ربح EBITA عند 9%.
يظهر الدافع هيكل "ثنائي العجلات": يساند تأثير رفع أسعار الخدمات السحابية مؤخراً النمو القصير الأجل، في حين يبني MaaS (النموذج كخدمة) مسار النمو المتوسط — حيث تتوقع المؤسسات أن حصة إيرادات MaaS قد ترتفع من أقل من 10% حالياً إلى أكثر من 50% خلال خمس سنوات، وقد حددت الإدارة هدف هامش EBITA طويل الأجل لأعمال السحابة بنسبة 20%، وهو ما يزال لديه مجال نمو ملحوظ مقارنة بالنسبة الحالية أحادية الخانة العليا.
وقد ارتفعت حصة استخدام التوكنات الخاصة بـQwen في سوق المؤسسات الصينية من 18% في النصف الأول من 2025 إلى 32% في النصف الثاني، لتتصدر جميع النماذج.
تفيد بيانات HSBC بأن مستخدمي تطبيق Qwen النشطين شهرياً بلغوا 223 مليون في فبراير 2026، مع معدل احتفاظ لمدة 30 يوماً بلغ 39%، مما يدل على تعمق الخندق الدفاعي على مستوى المؤسسات باستمرار.
خارطة طريق تقليص خسائر التجزئة الفورية واضحة و"ذروة الحرب" قد مرت
تتوقع Morgan Stanley أن تبلغ خسائر التجزئة الفورية في الربع الرابع حوالي 18 مليار يوان، مقارنة بـ22 مليار يوان تقدير الربع السابق.
حددت الإدارة هدفاً يتمثل في تقليص خسائر السنة المالية 27 إلى نصف خسائر السنة المالية 26 (حيث تتوقع Morgan Stanley خسائر QC للسنة المالية 26 بنحو 86 مليار يوان، وتهدف إلى تقليصها إلى حوالي 43 مليار يوان في السنة المالية 27)، ثم النصف مجدداً في السنة المالية 28، وتحقيق التعادل في السنة المالية 29.
كما تتوقع Nomura أن تتقلص خسائر QC في السنة المالية 27 إلى حوالي 43 مليار يوان. وتجمع المؤسسات الثلاث على أن "أشد مراحل الحرب" في التجزئة الفورية قد انتهت — فقد حولت شركة علي بابا استراتيجيتها بعد ترسيخ حصتها السوقية من "كسب الحصة" إلى "تحسين الكفاءة"، ومن المتوقع أن يتيح هذا التحول مساحة تنفس هامشية لأعمال التوصيل في Meituan كذلك.
تسارع نمو CMR مجدداً وتسبب التعديلات المحاسبية بعض التشوش البصري
ويتوقع بنوك الاستثمار أن يحقق دخل إدارة العملاء لقسم التجارة الإلكترونية في الصين لدى علي بابا (CMR) نمواً سنوياً قدره حوالي 7% في الربع الرابع على أساس قابل للمقارنة، مرتفعاً بشكل ملحوظ عن 1% في الربع السابق، مما يؤكد انتقال بيانات الاستهلاك الإيجابية لشهري يناير وفبراير.
لكن اعتباراً من هذا الربع ستقوم علي بابا بإعادة تصنيف حوافز المنصة للبائعين الرئيسيين من مصاريف تسويق إلى عنصر خصم في CMR، مما يجعل النمو الظاهر تحت طريقة التقرير يبلغ حوالي 1% فقط، وقدرت HSBC أن الفارق في معدل النمو بسبب هذا التعديل يبلغ حوالي 6 نقاط مئوية.
باستثناء التجزئة الفورية، من المتوقع أن يبقى EBITA قسم التجارة الإلكترونية مستقراً تقريباً على أساس سنوي، بتحسن واضح عن التراجع بنحو -7% في الربع السابق.
نطاق الأسعار المستهدفة لدى البنوك الثلاثة بين 172-200 دولار، وتقييم تسييل الذكاء الاصطناعي لا يزال غير كافٍ
يوجد اختلاف في الأسعار المستهدفة للمؤسسات الثلاث، لكن منطق الشراء متقارب.
أبقت Morgan Stanley على تصنيف "تفوق الوزن" وهدف سعري عند 180 دولاراً، استناداً إلى نموذج DCF (معدل خصم 10%، معدل نمو دائم 3%)، ويعادل هذا مكرر أرباح FY28 غير-GAAP عند 23 ضعفاً، مع وجود علاوة تقييمية واضحة مقارنة بمكرر الأرباح الحالي البالغ حوالي 16 مرة. في الوقت نفسه، تم تخفيض توقعات EBITA المعدلة للسنوات المالية 26 و27 بنسبة 7% و12% على التوالي، ويرجع ذلك أساساً إلى أن استثمار Qwen تجاوز التوقعات.
خفضت HSBC هدف السعر من 180 دولاراً إلى 172 دولاراً بشكل طفيف، والسبب هو افتراض زيادة خسائر "الأعمال الأخرى". وحافظت Nomura على هدف سعر 200 دولار، أي مكرر أرباح FY28 بحوالي 20 مرة.
الإجماع بين المؤسسات الثلاث هو: أن مسار تسييل الذكاء الاصطناعي أصبح أوضح، وخطة تقليص خسائر التجزئة الفورية قد تحددت بوضوح، لكن التقييم الحالي لا يزال غير كافٍ لتسعير هذين المنطقين الأساسيين.
~~~~~~~~~~~~~~~~~~~~~~~~
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس: لا تنتظر الانتخابات النصفية، قد تشعل سيناريو "الفتاة الذهبية" ارتفاع سوق الأسهم الأمريكية قبل نهاية العام
تعتقد Goldman Sachs أن السوق قد بالغ في تسعير مخاطر التضخم العالي والعائدات المرتفعة، وأن تأثير التعريفات الجمركية قد تراجع، وأن قطاع الطاقة قد يشهد انكماشًا، بالإضافة إلى أن الاستهلاك المتزايد لتقنيات الذكاء الاصطناعي يقلل التكاليف ما سيدفع التضخم نحو الانخفاض. على الرغم من تباطؤ النمو، فإن الأرباح الأساسية لا تزال قوية، وقدرة البنوك المركزية على تبني سياسات متشددة محدودة. في سياق "الفتاة الذهبية"، عودة ظاهرة FOMO المتعلقة بالذكاء الاصطناعي مجددًا، دون الحاجة لانتظار الانتخابات النصفية، قد تشعل السوق الأمريكية مبكرًا مع نهاية هذا العام.
مع اقتراب التقرير الفصلي الثالث، تواجه Samsung Electronics و SK Hynix توقعات "مرتفعة للغاية"، مما يمثل اختباراً لـ "التداول العالمي للذكاء الاصطناعي"
موجة الذكاء الاصطناعي تدفع نحو "فترة ازدهار فائقة" في صناعة أشباه الموصلات العالمية، وربما تقترب الأرباح التشغيلية المجمعة لسامسونج و SK Hynix في الربع الثالث من رقم قياسي تاريخي يبلغ 190 تريليون وون كوري. مع اشتداد المنافسة على HBM4، زادت متطلبات النطاق الترددي للذاكرة بعشرة أضعاف بفعل الذكاء الاصطناعي القائم على العملاء، لتصبح الذاكرة هي "شريان الحياة" الحقيقي لمراكز بيانات الذكاء الاصطناعي. وسيتحدد ما إذا كان هذا الازدهار ظاهرة مؤقتة أم تغييرا هيكليا في بنية البنية التحتية التكنولوجية من خلال التقارير المالية التي ستصدر قريبًا.

مدير Meta AI ألكسندر وانغ: لماذا أريد إنشاء Muse
في غضون 12 يومًا فقط منذ إطلاق Muse، تم تحميله 2.8 مليون مرة، متجاوزًا أداء ChatGPT في نفس الفترة، مع تحقيق رقم قياسي أمريكي في يوم واحد بلغ 264,000 تحميل. نتيجة لذلك، ارتفعت قيمة Meta السوقية بمقدار 234 مليار دولار. وراء هذا النجاح، توجد رسالة مفتوحة من كبير مسؤولي الذكاء الاصطناعي، Alexandr Wang، تحدث فيها عن "رغبات البشر"، وأيضًا عملية الاستحواذ التي اعتُبرت "جنونية" بقيمة 14.3 مليار دولار قام بها Zuckerberg في الماضي؛ والتي تبدو الآن وكأنها إحدى أفضل عمليات الاستثمار في المواهب بتاريخ وادي السيليكون.
مجموعة UBS: الحفاظ على تصنيف "محايد" لشركة Tesla (TSLA.US)، السعر المستهدف 385 دولار أمريكي، منطق تسعير السهم مدفوع بسرد الذكاء الاصطناعي
تتوقع شركة UBS أن تبلغ كمية تسليمات Tesla العالمية في الربع الثالث من عام 2026 حوالي 470,000 سيارة، بانخفاض سنوي قدره 5٪ وتراجع ربع سنوي قدره 1٪.
أسعار العملات المشفرة
المزيد


