
هل ينبغي على الاحتياطي الفيدرالي أن يهتم أكثر بـ PPI؟

كان أداء السوق الليلة الماضية مثيراً للدهشة — حيث ترقب السوق اجتماع Fed بفارغ الصبر في منتصف الليل، إلا أن مؤشر PPI الذي تفجر في الساعة التاسعة مساءً كان بمثابة "ضربة خاطفة".
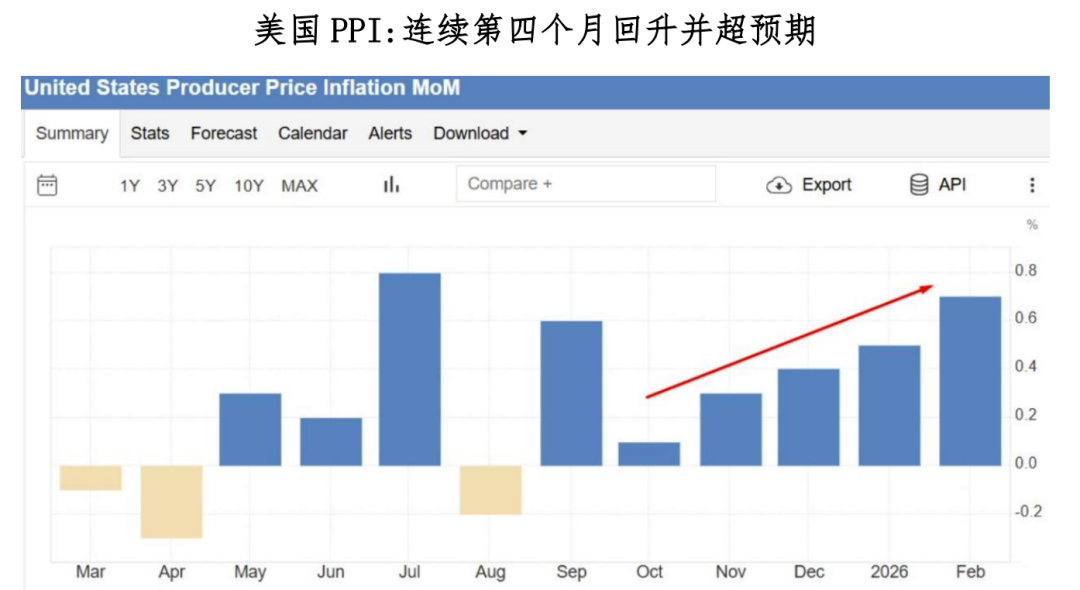
معدل التغير الشهري لمؤشر PPI في فبراير +0.7% (المتوقع +0.3%)، وبهذا يتجاوز التوقعات للشهر الرابع على التوالي. الأهم أن هذه البيانات لم تشمل أساساً تأثيرات الحرب بين الولايات المتحدة وإيران (من مارس فصاعداً)، ما يعني أن PPI قد يرتفع أكثر لاحقاً. ورغم أن PPI ليس مؤشراً اقتصادياً بالغ الأهمية عادةً، إلا أن الأسواق المالية حالياً شديدة التأثر بأي بيانات تتعلق بالتضخم، فجاءت بيانات PPI كقنبلة أعادت خلط الأوراق المالية.
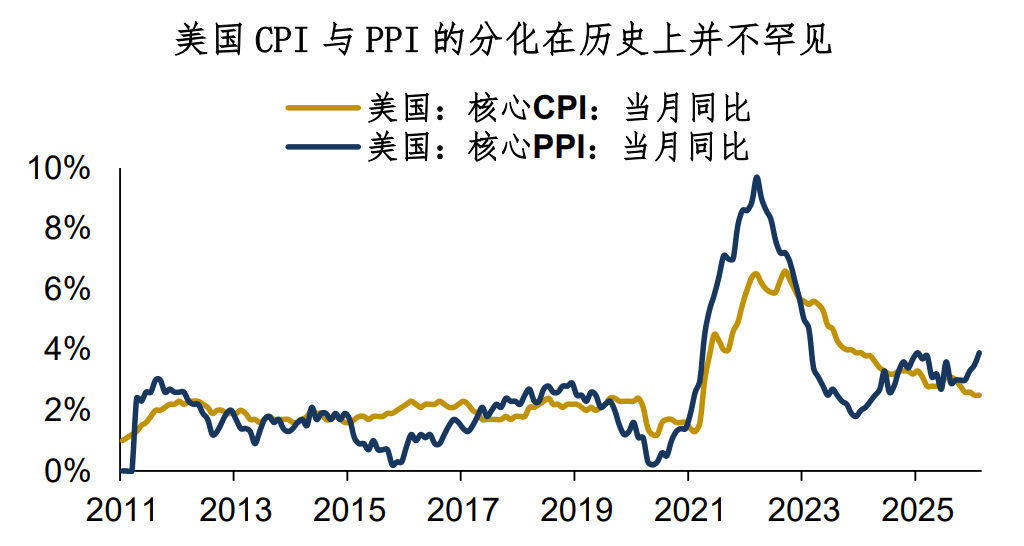
هل على الاحتياطي الفيدرالي أن يهتم أكثر بـPPI؟ ذلك يعتمد على كيفية فهم Fed لمؤشر PPI. خلال النصف عام الماضي، أظهرت بيانات التضخم الأمريكية مزيجاً من ارتفاع PPI مع هدوء CPI. هذا النوع من التركيبات ليس نادراً تاريخياً، ويظهر غالباً في حالتين:
1- البداية المبكرة للدورة الاقتصادية. حيث تبدأ السلع الأساسية بالتفاعل مع إشارة بدء الاقتصاد (PPI)، لكن الأسعار العامّة لم ترتفع بعد (CPI). أمثلة ذلك شملت سنوات 2016-2017، والنصف الثاني من 2020 وغيرها.
2- تباطؤ الاقتصاد مع وجود صدمات من جانب العرض يصعب تمريرها للأسفل. فيرتفع PPI، لكن الأسعار تجد صعوبة في الانتقال إلى مستوى الطلب أو الاستهلاك؛ أي أن المنتجين يتحملون ضغط التكاليف بأنفسهم. في هذه الحال ستجد صعوبة في انتقال تأثير PPI إلى CPI، بينما تتقلص أرباح الشركات والتوظيف. هذه الحالات تكررت تاريخياً، والوضع هذا العام يتمثل في تحمل الشركات لارتفاع التكاليف الجمركية (PPI) وتعذر تمريرها للأسفل، كما أن التضخم في الإيجارات الذي يؤثر على جانب CPI يتجه بدوره للانخفاض.
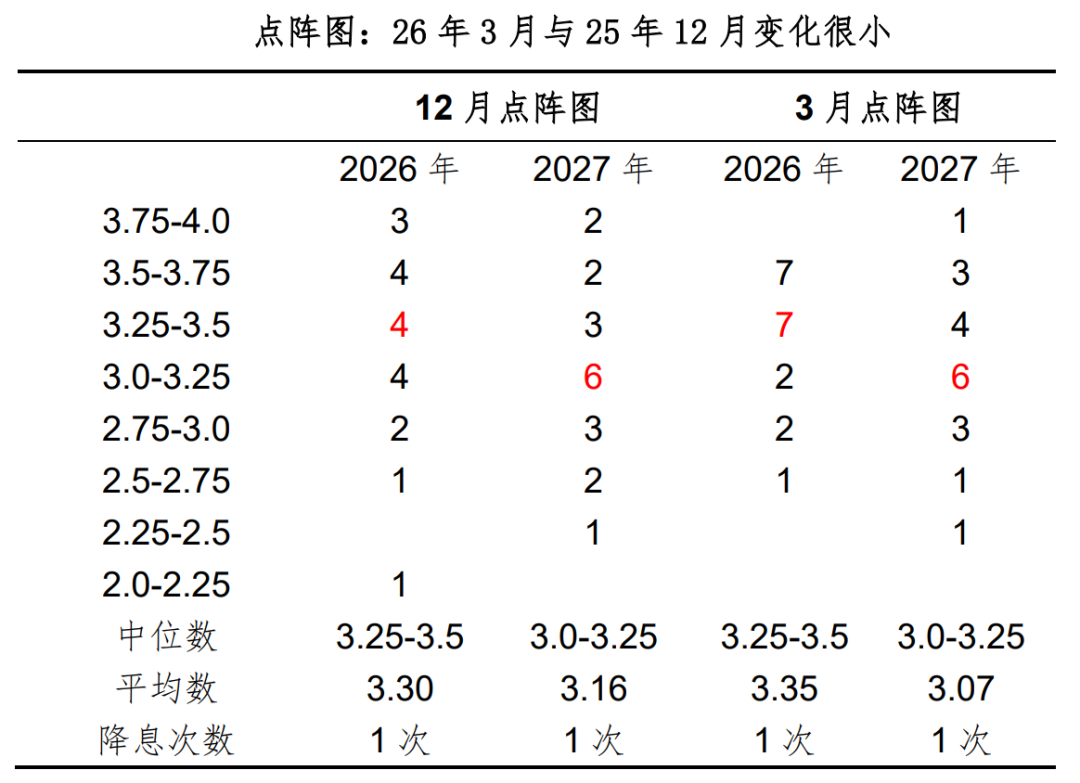
التحليل السابق مبني على ملاحظة البيانات والنظريات، لكن الأهم هو رأي الاحتياطي الفيدرالي. من خلال التصريحات في مؤتمر Fed الصحفي منتصف الليل، يمكن اختصار الأمر بجملة واحدة: يميل للاعتبارها صدمة واحدة، دون تحمل مسؤولية النتائج كاملة. باستثناء التصريحات المكررة التي توقعتها الأسواق سلفاً، تبقى النقاط الأساسية كالتالي:
1- تعطل إمدادات الطاقة حدث عرضي، وستكون تداعياته غالباً مرة واحدة؛
2- لا يمكن تجاهل صدمة الطاقة تماماً (Look through)، ويجب أيضاً متابعة تضخم السلع وتوقعات التضخم؛
3- الوضع الحالي لم يصل بعد إلى المستوى "الركودي التضخمي" كما حدث في السبعينات، وهذا تقييم وصفي. أما كمياً: هل يميل Fed نحو تقليل أسعار الفائدة أكثر أم زيادتها؟ اعترف باول بصراحة: نحن ببساطة لا نعرف.
الخلاصة: صعود مؤشر PPI عالمياً في المستقبل شبه مؤكد، لكن يبقى السؤال هل سينتقل إلى CPI؟ وما حجم هذا الانتقال؟ وهذا أحد أهم مواضيع الاقتصاد الكلي. النتيجة في الأشهر الستة الماضية كانت أن الانتقال ضعيف، لكن مع تصاعد النزاع في الشرق الأوسط وارتفاع أسعار النفط أصبح هذا التوقع غير مؤكد. قرار Fed يميل لاعتبارها صدمة واحدة، مع تفادي تحمل النتائج. لذلك، يمكن أن يؤدي أي قرار قصير الأجل برفع أو خفض الفائدة إلى أخطاء، ويبقى الخيار الأفضل للمسؤولين هو عدم اتخاذ أي إجراء، فعدم الفعل يعني تجنب الخطأ.
من المفهوم أن الاحتياطي الفيدرالي رغم تردده، إلا أن تسعير السوق المالي عادة ما يسبق قراراته. وغالباً ما تظهر بعض الفرص وسط ذعر المستثمرين الجماعي.
ملخص مشاركة اليوم:
1- السوق كان يترقب اجتماع Fed في منتصف الليل، لكن بيانات PPI التي انفجرت الساعة التاسعة مساءً قلبت الطاولة. مؤشر PPI تجاوز التوقعات للشهر الرابع على التوالي، مع مزيج من هدوء CPI وصعود PPI. فهل يجب أن يهتم Fed أكثر بـPPI؟
2- تاريخياً، مزيج انخفاض CPI وارتفاع PPI يظهر في حالتين: 1) بداية مبكرة للدورة الاقتصادية (2016-2017 وغيرها)؛ 2) تباطؤ الاقتصاد مع صدمة عرض يصعب تمريرها. خلال الأشهر الماضية، كان الانتقال ضعيفاً، لكن مع صراع الشرق الأوسط وارتفاع أسعار النفط أصبح هذا التقدير غير مضمون. ميل Fed هو اعتبارها صدمة واحدة لكنه لا يتحمل مسؤولية العواقب؛
3- صعود PPI العالمي في المستقبل شبه مؤكد، لكن انتقاله إلى CPI وحجمه يبقى من أكبر موضوعات الاقتصاد الكلي. يمكن فهم تردد Fed، إذ أن تسعير الأسواق غالباً ما يسبق قراراتها الفعلية. وغالباً ما تنشأ بعض الفرص وسط الذعر الجماعي في السوق.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس: لا تنتظر الانتخابات النصفية، قد تشعل سيناريو "الفتاة الذهبية" ارتفاع سوق الأسهم الأمريكية قبل نهاية العام
تعتقد Goldman Sachs أن السوق قد بالغ في تسعير مخاطر التضخم العالي والعائدات المرتفعة، وأن تأثير التعريفات الجمركية قد تراجع، وأن قطاع الطاقة قد يشهد انكماشًا، بالإضافة إلى أن الاستهلاك المتزايد لتقنيات الذكاء الاصطناعي يقلل التكاليف ما سيدفع التضخم نحو الانخفاض. على الرغم من تباطؤ النمو، فإن الأرباح الأساسية لا تزال قوية، وقدرة البنوك المركزية على تبني سياسات متشددة محدودة. في سياق "الفتاة الذهبية"، عودة ظاهرة FOMO المتعلقة بالذكاء الاصطناعي مجددًا، دون الحاجة لانتظار الانتخابات النصفية، قد تشعل السوق الأمريكية مبكرًا مع نهاية هذا العام.
مع اقتراب التقرير الفصلي الثالث، تواجه Samsung Electronics و SK Hynix توقعات "مرتفعة للغاية"، مما يمثل اختباراً لـ "التداول العالمي للذكاء الاصطناعي"
موجة الذكاء الاصطناعي تدفع نحو "فترة ازدهار فائقة" في صناعة أشباه الموصلات العالمية، وربما تقترب الأرباح التشغيلية المجمعة لسامسونج و SK Hynix في الربع الثالث من رقم قياسي تاريخي يبلغ 190 تريليون وون كوري. مع اشتداد المنافسة على HBM4، زادت متطلبات النطاق الترددي للذاكرة بعشرة أضعاف بفعل الذكاء الاصطناعي القائم على العملاء، لتصبح الذاكرة هي "شريان الحياة" الحقيقي لمراكز بيانات الذكاء الاصطناعي. وسيتحدد ما إذا كان هذا الازدهار ظاهرة مؤقتة أم تغييرا هيكليا في بنية البنية التحتية التكنولوجية من خلال التقارير المالية التي ستصدر قريبًا.

مدير Meta AI ألكسندر وانغ: لماذا أريد إنشاء Muse
في غضون 12 يومًا فقط منذ إطلاق Muse، تم تحميله 2.8 مليون مرة، متجاوزًا أداء ChatGPT في نفس الفترة، مع تحقيق رقم قياسي أمريكي في يوم واحد بلغ 264,000 تحميل. نتيجة لذلك، ارتفعت قيمة Meta السوقية بمقدار 234 مليار دولار. وراء هذا النجاح، توجد رسالة مفتوحة من كبير مسؤولي الذكاء الاصطناعي، Alexandr Wang، تحدث فيها عن "رغبات البشر"، وأيضًا عملية الاستحواذ التي اعتُبرت "جنونية" بقيمة 14.3 مليار دولار قام بها Zuckerberg في الماضي؛ والتي تبدو الآن وكأنها إحدى أفضل عمليات الاستثمار في المواهب بتاريخ وادي السيليكون.
مجموعة UBS: الحفاظ على تصنيف "محايد" لشركة Tesla (TSLA.US)، السعر المستهدف 385 دولار أمريكي، منطق تسعير السهم مدفوع بسرد الذكاء الاصطناعي
تتوقع شركة UBS أن تبلغ كمية تسليمات Tesla العالمية في الربع الثالث من عام 2026 حوالي 470,000 سيارة، بانخفاض سنوي قدره 5٪ وتراجع ربع سنوي قدره 1٪.
أسعار العملات المشفرة
المزيد


