
قالت غولدمان ساكس: "العوامل الثلاثة الرئيسية طويلة الأجل لصالح سوق الأسهم الأمريكية تنهار جميعها، وإيران زادت من حدة هذا الاتجاه"

في جلسة التداول الأمريكية يوم 4 مارس، شهدت العديد من الأصول تقلبات شديدة. أشار Chris Hussey من قسم التداول في Goldman Sachs في تقرير موجز للعملاء في ذلك اليوم إلى أن "العوامل الإيجابية الثلاثة طويلة الأجل" التي اعتمد عليها السوق خلال العام الماضي تهتز حالياً بشكل متزامن، حيث أدى تصاعد الصراع مع إيران إلى تضخيم هذا التغيير.
كان الإطار الداعم لأداء الأسهم الأمريكية ثابتًا ككرسي ثلاثي الأرجل، وجاء ذلك من الرياح الداعمة طويلة الأجل التي وفرتها ثورة الذكاء الاصطناعي، وديناميكية الدورة المستمرة بعد "الازدهار الصدى" الذي أعقب الجائحة، وأخيراً، توقعات السياسات النقدية الأكثر "ملاءمة للسوق" التي قد تأتي مع تجديد قيادة الاحتياطي الفيدرالي في نهاية الربيع الحالي.
ولكن Hussey شدد على أن هذا "الكرسي ثلاثي الأرجل" تعرض الآن لضربات عدم اليقين في جميع أرجله الثلاث في الوقت نفسه. ففي الوقت الذي يتحول فيه الذكاء الاصطناعي من "ثورة" إلى "تشويش"، ومع تداعيات صدمة الطاقة الناجمة عن إيران، لم يعد السوق قادراً على تفسير الصعود والهبوط بمسار رئيسي واحد، كما أن شهية المخاطرة أصبحت أكثر عرضة للانقطاع بالمعلومات الطارئة.
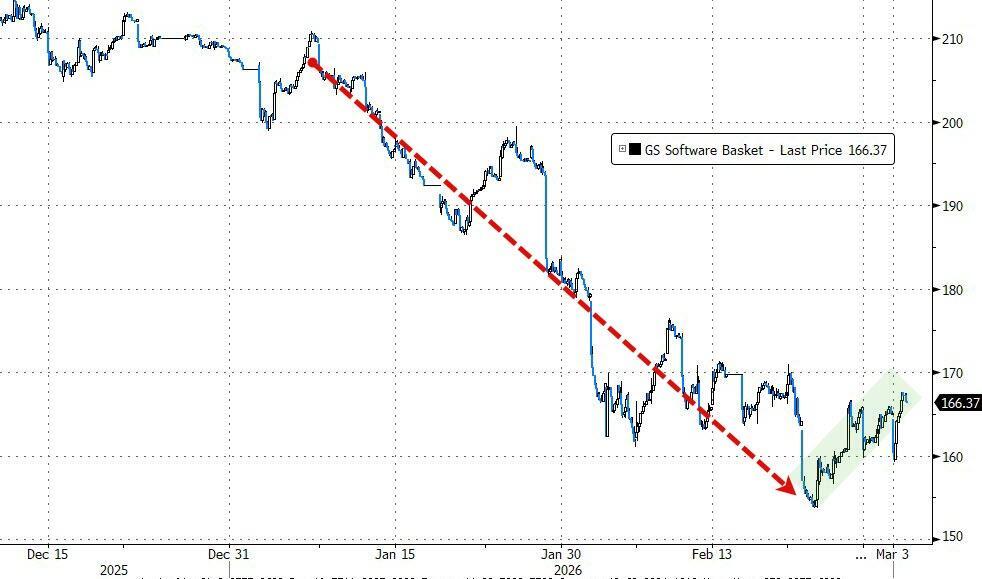
أول شرخ ظهر كان في مسار الذكاء الاصطناعي. فمنذ نهاية العام الماضي، تحول تركيز السوق من "ثورة الذكاء الاصطناعي" إلى "تشويش الذكاء الاصطناعي"، وقد بات هذا التيار التحتية واضحاً بشكل خاص في أداء سوق الأسهم خلال يناير وفبراير هذا العام، ما ألقى ضغطاً هائلاً على تقييم قطاع البرمجيات. ومع تصاعد الصراع مع إيران، تعرض الدعامتان الأخريان للسوق، وهما الديناميكية الدورية وتوقعات خفض الفائدة من الاحتياطي الفيدرالي، لاهتزاز جذري أيضاً.
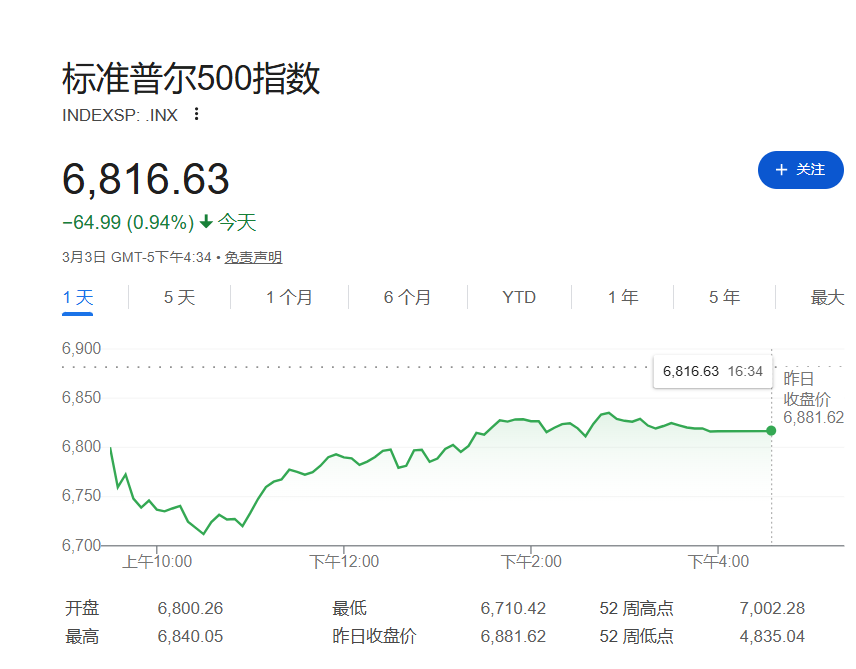
السوق أعطى بالفعل إشارة: انخفض مؤشر S&P 500 عند الافتتاح أسفل نطاقه الواضح مؤخراً، فتحوّل مستوى 6800 من دعم إلى مقاومة، وتحول نمط التداول في السوق بسرعة من "الشراء عند الانخفاض" إلى "إدارة المخاطر أولاً".
تصاعد الوضع الإيراني يكسر منطق صعود الأسهم الأمريكية
كان التصعيد المفاجئ للوضع الإيراني هو العامل المحفز الرئيسي الذي كسر توازن السوق. فالصراع في الشرق الأوسط أدى إلى تقلبات عنيفة في أسعار النفط الخام والغاز الطبيعي، وليس فقط تأثيره السلبي المباشر على سلاسل التوريد العالمية بل تسبب أيضاً بموجة بيع عابرة للأصول المالية المختلفة، ما أدى إلى تراجع متزامن للأسهم والسندات والذهب والعملات المشفرة لفترة وجيزة.
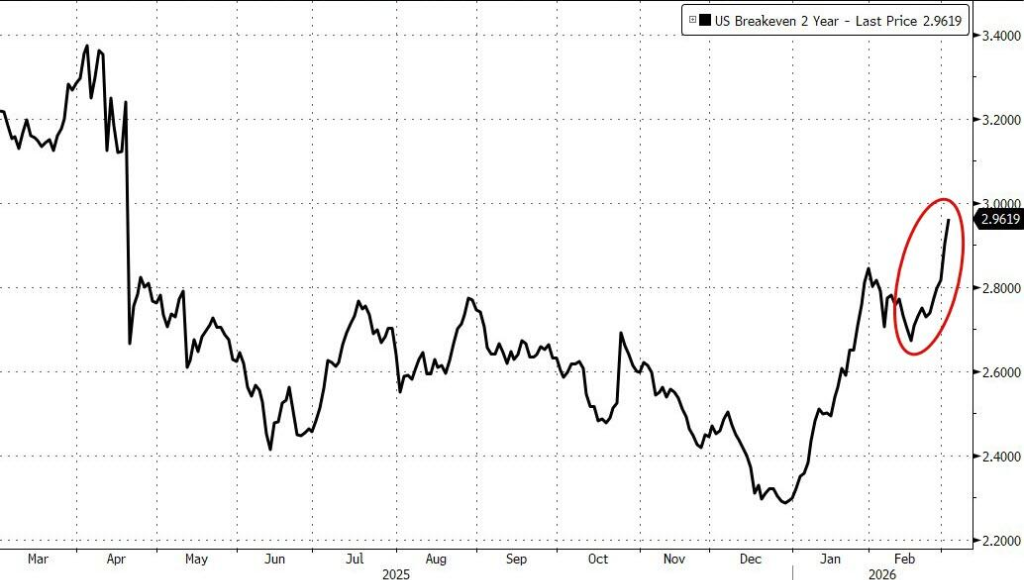
الارتفاع الكبير في أسعار الطاقة فاقم بسرعة من مخاطر عودة التضخم وشكل تهديداً مباشراً للنمو الاقتصادي. هذا المتغير المفاجئ أدى إلى انخفاض كبير في التفاؤل بشأن قرب بدء دورة خفض الفائدة من قبل الاحتياطي الفيدرالي، فارتفعت العوائد طويلة الأجل واضطر المستثمرون إلى إعادة تسعير الامتداد المحتمل لعصر التشديد النقدي.
وبالتطرق إلى هذا الاضطراب الكبير في السوق، أوضح محلل Goldman Sachs Chris Hussey أنه في ظل انحسار عوائد الذكاء الاصطناعي وضعف الديناميكية الدورية ومواجهة السياسة النقدية لعوامل عدم يقين، سيصبح من شبه المستحيل على المستثمرين الملاحة في "المحيط الأحمر" الحالي.
ارتفاع الطاقة يقضم النمو والتقييم
أثر الصراع الجغرافي السياسي على السوق يمر بوضوح عبر قناة أسعار الطاقة، وهي الأداة الرئيسية التي تؤثر سلباً على أساسيات الاقتصاد الكلي الأمريكي. فنتيجة لارتفاع أسعار النفط الخام، قد يؤدي تصاعد التضخم إلى كبح النمو الاقتصادي العالمي، مما يضعف العوامل الدورية الإيجابية التي كانت تعوض سابقاً آثار "تشويش الذكاء الاصطناعي".
وقدمت محللة Goldman Sachs Jessica Rindels تقديراً كميًا للصدمات. أشارت إلى أن عقد برنت للنفط الخام الأقرب استحقاقًا ارتفع بنحو 10 دولارات للبرميل منذ إغلاق يوم الجمعة الماضي. وعلى الصعيد الكلي، يتوقع أن يؤدي ارتفاع سعر النفط بمقدار 10 دولارات إلى خفض معدل النمو السنوي للناتج المحلي الإجمالي الأمريكي بحوالي 10 نقاط أساس.
في البيئة السوقية الحالية، تُعتبر هذه العشر نقاط أساس من التباطؤ الاقتصادي بالغة الضرر. فمع وصول مكرر الربحية (P/E) لمؤشر S&P 500 إلى 22 مرة، بالقرب من أعلى مستوياته تاريخياً، فإن أية حالات عدم يقين بشأن مسار النمو الاقتصادي وأرباح الشركات ستؤدي إلى تصحيحات سعرية حادة للغاية تتجاوز الأثر الفعلي في سوق الأسهم.
ارتداد التضخم يقيد مجال خفض الفائدة للاحتياطي الفيدرالي
الأمر الأكثر إثارة لقلق المستثمرين من تباطؤ الاقتصاد هو إعادة رسم مسار التضخم من قِبَل أسعار الطاقة، وهو العامل الحاسم في قرارات الاحتياطي الفيدرالي القادمة.
تتوقع Jessica Rindels أنه إذا استمر ارتفاع أسعار النفط بنسبة 10%، فإن مؤشر أسعار المستهلكين الأساسي (Core CPI) سيرتفع بمقدار 4 نقاط أساس، في حين سيرتفع مؤشر أسعار المستهلك الكلي (CPI) بمقدار 28 نقطة أساس. وإذا استمر هذا الارتفاع في أسعار النفط وتبين استمراريته، فقد يرتفع معدل التضخم السنوي العام في مايو في الولايات المتحدة إلى 3.0%، ويبقى أعلى مما توقعت Goldman Sachs في تقديراتها الأساسية السابقة خلال عام 2024.
المنطق واضح جداً: في عالم يعود فيه التضخم إلى 3%، لن يكون لخطة خفض الفائدة للاحتياطي الفيدرالي أي أساس نظري. وهذا يتناقض تماماً مع التوقعات السابقة للأسواق التي كانت تفترض تراجع التضخم إلى 2.0% بحلول نهاية العام مصحوباً بسلسلة من التخفيضات في سعر الفائدة.
سيمتد التقلب عبر الأصول المختلفة
ما زال التأثير الفعلي للأوضاع في الشرق الأوسط على إمدادات الطاقة العالمية يتفاعل تدريجياً. فقد رفع محلل Goldman Sachs Sam Dart توقعاته لأسعار الغاز الطبيعي في أوروبا للنصف الأول من عام 2026 بنسبة 50% تقريباً، ليعكس انخفاضًا بنسبة 20% في إمدادات الغاز الطبيعي المسال (LNG) الناجم عن تعطل الإنتاج والنقل في الشرق الأوسط.
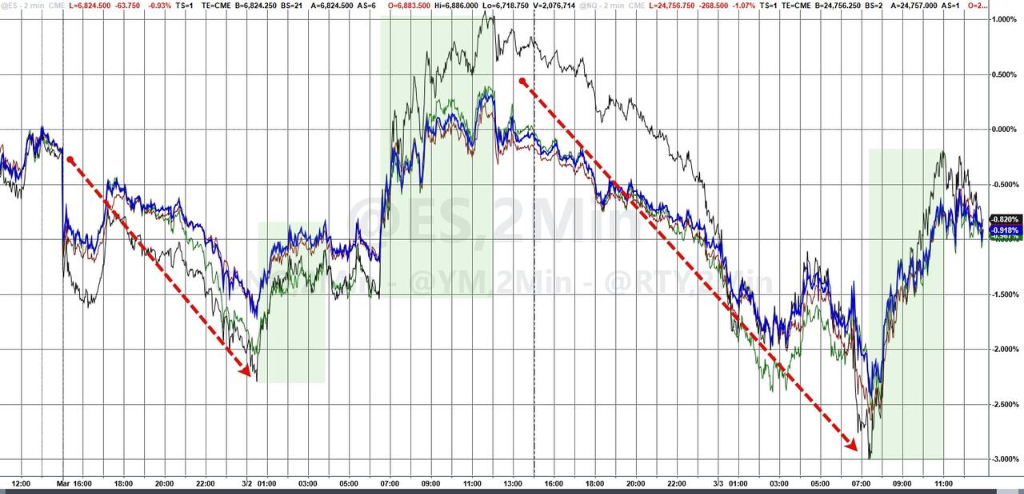
تتبع أسعار الطاقة قواعد اقتصاد العرض والطلب بدقة. ويخلص Chris Hussey وفريق Goldman Sachs إلى أنه إلى أن تتضح صورة تعطل إمدادات الطاقة بشكل كامل، سيظل التقلب الحاد هو السمة السائدة في سوق الطاقة. وللمستثمرين، فإن الخطر الأهم هو أن هذا التقلب العالي لن يقتصر على السلع الأساسية فقط، بل سيمتد باستمرار وينتشر بشكل واسع إلى الأسهم والسندات وغيرها من الأسواق المالية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
توقعات الأسبوع القادم: تصريحات مكثفة من مسؤولي البنوك المركزية في عدة دول
أسعار العملات المشفرة
المزيد


