
قيمة صافية مبالغ فيها وقيود على الاسترداد! هل "أزمة القروض الخاصة PE" الحالية هي جولة جديدة من "الأزمة المالية الثانوية"؟

تنتشر حالة من الذعر في سوق الائتمان الخاص. أطلق Orlando Gemes، الرئيس التنفيذي للاستثمار في Fourier Asset Management، تحذيرًا شديد اللهجة: "الإشارات الخطيرة التي نراها اليوم في مجال الائتمان الخاص تشبه بشكل مذهل ما حدث في عام 2007."
وأشار بشكل خاص إلى تدهور بنود حماية المقرضين، وإلى أن الشروط المعقدة للسيولة "تخفي عدم التطابق بين الأصول التي يعتقد المستثمرون أنهم يمتلكونها وبين الأصول التي يمكنهم الخروج منها فعليًا".
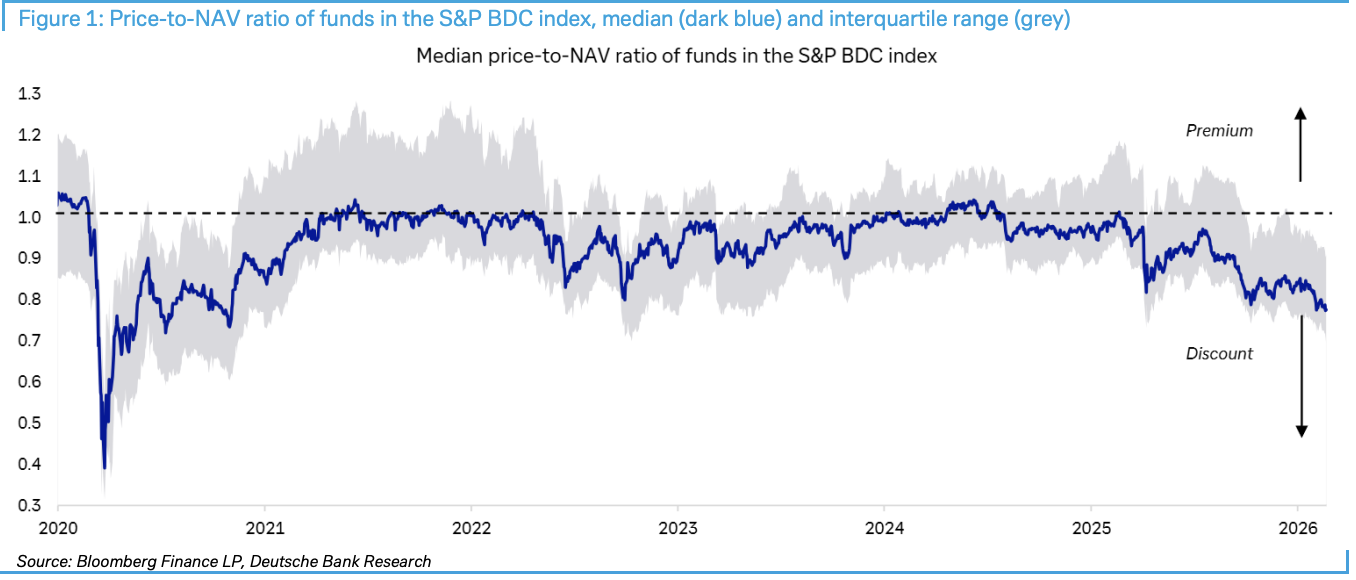
وفقًا لـ"منصة التداول السريع"، أصدرت Deutsche Bank تقريرًا في 23 فبراير بعنوان "Private credit: Smoke, yes, but how much fire?". وأشار التقرير إلى أن نسبة سعر صندوق مؤشر S&P BDC إلى صافي قيمة الأصول انخفضت إلى أكبر خصم منذ صدمة جائحة كورونا، وقد زادت أحداث مثل تقييد Blue Owl للسحب وانخفاض تقييم Breitling إلى النصف من حدة التوتر.
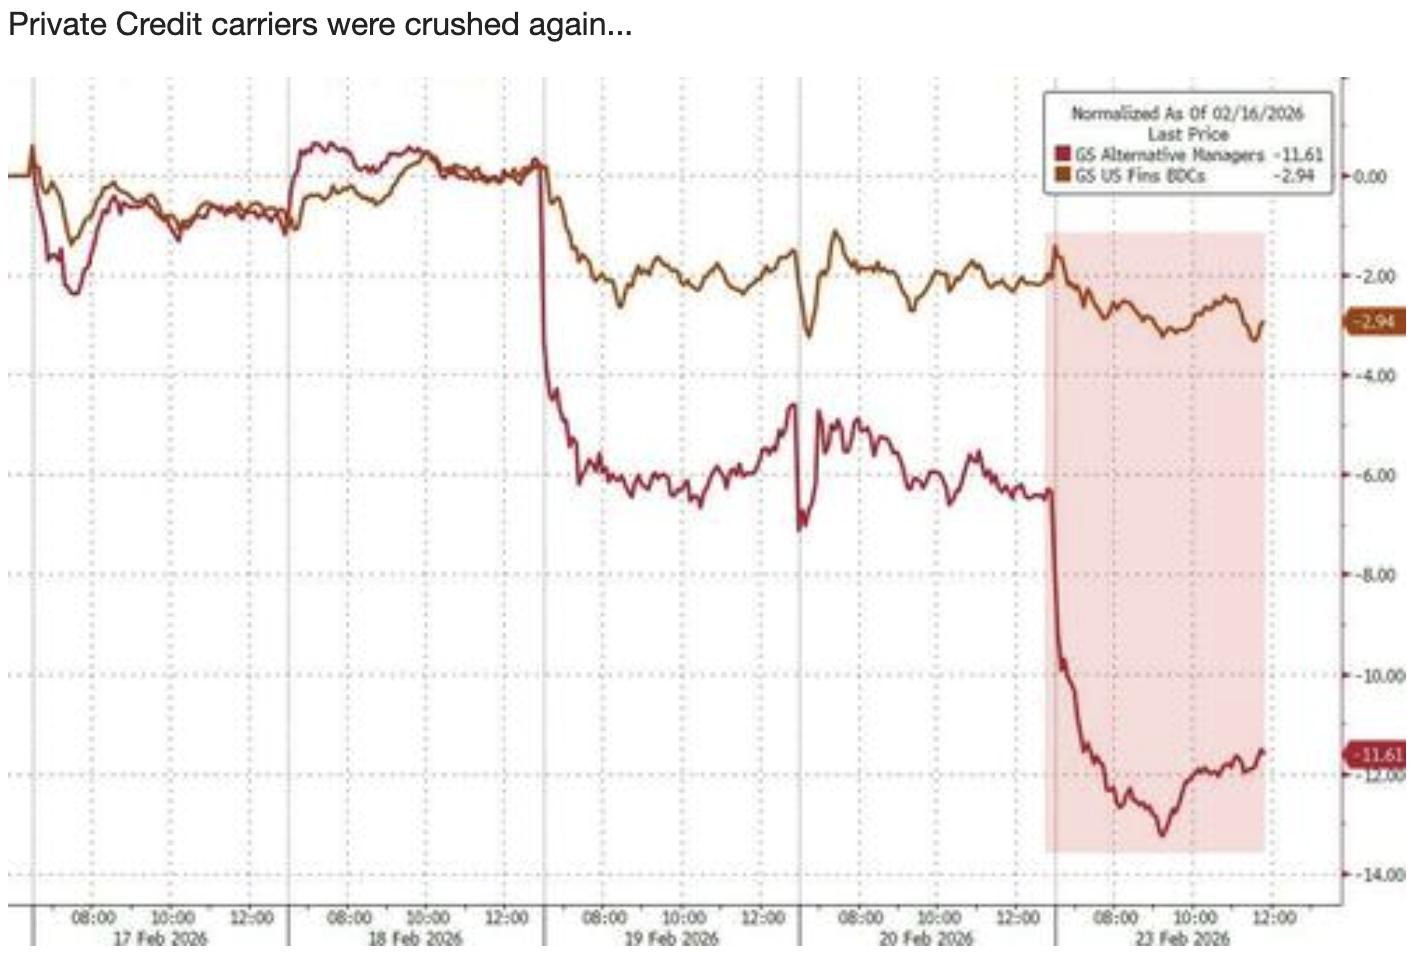 على الرغم من انخفاض أسعار الأسهم ذات الصلة مؤخرًا، إلا أن Deutsche Bank ترى أن شروط انتقال العدوى بشكل واسع النطاق ليست متوفرة حاليًا. يحتاج المستثمرون حاليًا إلى مراقبة فروق الائتمان، أرباح الشركات، ضغوط السندات الحكومية والتغيرات التنظيمية كمؤشرات رئيسية، مع إدراك أن احتياطي "المسحوق الجاف" الذي يتجاوز 3 تريليون دولار (أموال غير مستثمرة) قد يكون بمثابة وسادة أساسية.
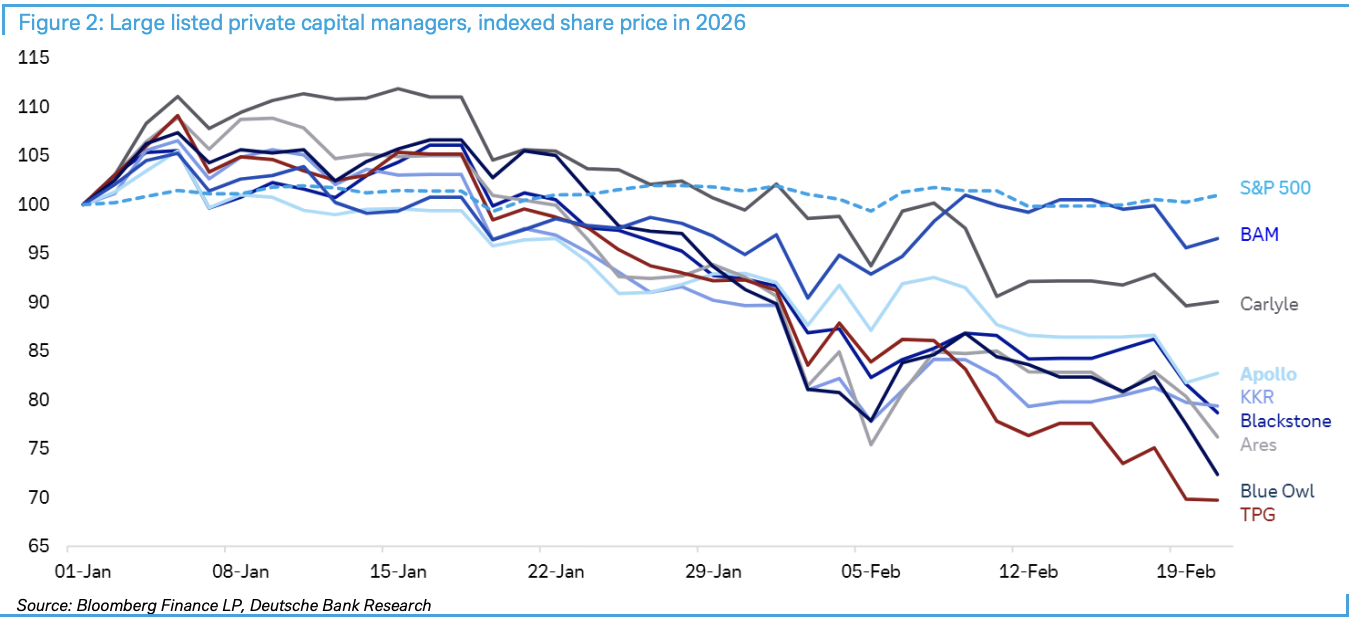
خصم BDC يسجل رقمًا قياسيًا: مقياس الذعر في السوق
أصبحت شركات التطوير التجاري (BDC) مؤشرًا على أزمة الائتمان الخاص. وتُظهر بيانات Deutsche Bank أن هذه الكيانات المدرجة التي تركز بشكل كبير على الائتمان الخاص وقطاع البرمجيات، بلغ الخصم في أسعار أسهمها مقارنة بصافي قيمة الأصول أعلى مستوى له منذ جائحة كورونا.
تصاعد الذعر بشكل أكبر الأسبوع الماضي. أعلنت Blue Owl عن فرض قيود على السحب وبيع الأصول في أحد صناديقها، وعلى الرغم من أن هذه الخطوة تهدف إلى تعزيز الثقة، إلا أن بعض المستثمرين استغلوا الفرصة لبيع أصول مرتبطة برأس المال الخاص. بعد ذلك، ذكرت صحيفة فاينانشال تايمز البريطانية أن مالكي Breitling من القطاع الخاص قد خفضوا قيمة استثماراتهم إلى النصف، مما زاد من حدة الذعر في السوق.
المؤسسات المالية غير المصرفية: الخطر النظامي الذي يتم التقليل من شأنه
الأمر المقلق حقاً هو الزيادة المستمرة في حصة الوساطة المالية غير المصرفية (NBFI) داخل النظام المالي. وقد أبرزت دراسة حديثة لبنك الاحتياطي الفيدرالي في نيويورك المخاطر التي يشكلها نمو NBFI على البنوك. وتشير البيانات الرئيسية إلى أن NBFI تمثل الآن أكثر من 50% من الأصول المالية العالمية، بينما تصل هذه النسبة في الولايات المتحدة إلى 60%.
آلية انتقال المخاطر تستحق الحذر: على الرغم من أن البنوك قللت منذ الأزمة المالية من تعرضها المباشر للاقتصاد الحقيقي، إلا أنها لا تزال معرضة بشكل غير مباشر من خلال التزاماتها تجاه NBFI. فعليًا، تقدم البنوك قروضًا متقدمة إلى NBFI، والتي تعيد بدورها منح قروض ائتمانية أولية للمقترضين اللاحقين. ويمكن أن يؤدي هذا الهيكل المتداخل متعدد الطبقات، في حال حدوث مشكلة، إلى سلسلة من ردود الفعل.
أشارت نائبة رئيس مجلس الاحتياطي الفيدرالي Bowman إلى أنه قبل الأزمة المالية، كانت البنوك تمنح 60% من القروض العقارية، لكن هذه النسبة انخفضت إلى النصف تقريبًا منذ ذلك الحين، وتحول المقترضون إلى مؤسسات الإقراض غير المصرفية.
3 تريليون دولار من "المسحوق الجاف": طوق نجاة أم قطرة في بحر؟
تعتقد Deutsche Bank أن هناك أكثر من 3 تريليون دولار من "المسحوق الجاف" في سوق رأس المال الخاص حاليًا، وهي أموال كافية لمعالجة المشاكل المالية الأخيرة، لأن معظم قروض رأس المال الخاص الكبيرة تُمنح من قبل مؤسسات ضخمة. هذه المؤسسات متنوعة للغاية وذات تأثير كبير، ومن غير المرجح أن يرفض مستثمروها طلبات رأس المال.
لكن الوضع في السوق المتوسط مختلف تمامًا. العديد من مؤسسات السوق المتوسطة تعتمد بشكل كبير على الاستثمارات في البرمجيات التي شهدت انخفاضًا حادًا مؤخرًا، كما أن تنوع استثماراتها ليس كافيًا، مما يجعلها الحلقة الأضعف حاليًا.
أربعة مؤشرات رئيسية: النقاط الحرجة لتفجر الأزمة
حددت Deutsche Bank بوضوح أنه لكي يصبح السيناريو السلبي واقعًا ويؤدي إلى انتقال العدوى إلى البنوك، يجب أن يتدهور الوضع الاقتصادي والسوقي. وبشكل محدد، يجب أن يظهر مزيج من الحالات التالية:
-
ارتفاع حاد في فروق الائتمان و/أو أسعار الفائدة
-
انكماش كبير في أرباح الشركات
-
ظهور ضغوط مقلقة في سوق السندات الحكومية، خاصة أثناء مزادات الديون
-
تغير في تنظيم البنوك أو متطلبات رأس المال فيما يتعلق بتعرضها لسوق رأس المال الخاص
الخلاصة الرئيسية هي: لم يصل أي من هذه المؤشرات الأربعة حاليًا إلى مستويات تشكل خطورة على سوق رأس المال الخاص، من حيث احتمال تسببها في انتقال العدوى أو الدمار على نطاق أوسع في السوق.
الحكم الحالي: هناك دخان ولكن ليس هناك نار كبيرة
تصف Deutsche Bank الوضع الحالي بأنه "دخان كثيف، لكن الحريق غير واضح"، وتؤكد على عدم المساواة بين تقلبات السيولة والانهيار الائتماني بشكل مباشر. بالإضافة إلى ذلك، غالبًا ما يخطئ المستثمرون في اعتبار مشاكل استثمارية فردية بمثابة اتجاهات سوقية أوسع، وهو سوء فهم تقليدي من نوع "الترابط وليس السببية".
على الرغم من أن عمليات بيع الذكاء الاصطناعي تستند إلى مخاوف من تعطيل شركات البرمجيات على المدى المتوسط والطويل، إلا أن معظم شركات البرمجيات من المرجح أن تحتفظ بعملائها وأرباحها في الوقت الحالي، وبالتالي من المتوقع أن يكون لديها تدفق نقدي كافٍ لسداد الدائنين على المدى القصير.
والأهم من ذلك، أنه بالنظر إلى الأداء القوي لأسواق الأسهم والائتمان، وصحة أرباح الشركات، ومرونة سوق العمل الأمريكي، وقوة الاقتصاد بشكل عام، فإن الظروف المواتية لانخفاض الثقة بشكل كبير لم تتوفر بعد.
بالنسبة للمستثمرين، يجب مراقبة المؤشرات الأربعة التي حددتها Deutsche Bank عن كثب على المدى القصير، بالإضافة إلى ما إذا كان "خصم صافي القيمة" لأدوات مثل BDC سيستمر في الانتشار في السوق. عندما يصبح الخصم قيدًا صارمًا في سلسلة التمويل بدلاً من كونه مجرد حالة مزاجية، سيكون ذلك هو نقطة انطلاق انتقال المخاطر من موضعها المحدود إلى النظام ككل.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس: لا تنتظر الانتخابات النصفية، قد تشعل سيناريو "الفتاة الذهبية" ارتفاع سوق الأسهم الأمريكية قبل نهاية العام
تعتقد Goldman Sachs أن السوق قد بالغ في تسعير مخاطر التضخم العالي والعائدات المرتفعة، وأن تأثير التعريفات الجمركية قد تراجع، وأن قطاع الطاقة قد يشهد انكماشًا، بالإضافة إلى أن الاستهلاك المتزايد لتقنيات الذكاء الاصطناعي يقلل التكاليف ما سيدفع التضخم نحو الانخفاض. على الرغم من تباطؤ النمو، فإن الأرباح الأساسية لا تزال قوية، وقدرة البنوك المركزية على تبني سياسات متشددة محدودة. في سياق "الفتاة الذهبية"، عودة ظاهرة FOMO المتعلقة بالذكاء الاصطناعي مجددًا، دون الحاجة لانتظار الانتخابات النصفية، قد تشعل السوق الأمريكية مبكرًا مع نهاية هذا العام.
مع اقتراب التقرير الفصلي الثالث، تواجه Samsung Electronics و SK Hynix توقعات "مرتفعة للغاية"، مما يمثل اختباراً لـ "التداول العالمي للذكاء الاصطناعي"
موجة الذكاء الاصطناعي تدفع نحو "فترة ازدهار فائقة" في صناعة أشباه الموصلات العالمية، وربما تقترب الأرباح التشغيلية المجمعة لسامسونج و SK Hynix في الربع الثالث من رقم قياسي تاريخي يبلغ 190 تريليون وون كوري. مع اشتداد المنافسة على HBM4، زادت متطلبات النطاق الترددي للذاكرة بعشرة أضعاف بفعل الذكاء الاصطناعي القائم على العملاء، لتصبح الذاكرة هي "شريان الحياة" الحقيقي لمراكز بيانات الذكاء الاصطناعي. وسيتحدد ما إذا كان هذا الازدهار ظاهرة مؤقتة أم تغييرا هيكليا في بنية البنية التحتية التكنولوجية من خلال التقارير المالية التي ستصدر قريبًا.

مدير Meta AI ألكسندر وانغ: لماذا أريد إنشاء Muse
في غضون 12 يومًا فقط منذ إطلاق Muse، تم تحميله 2.8 مليون مرة، متجاوزًا أداء ChatGPT في نفس الفترة، مع تحقيق رقم قياسي أمريكي في يوم واحد بلغ 264,000 تحميل. نتيجة لذلك، ارتفعت قيمة Meta السوقية بمقدار 234 مليار دولار. وراء هذا النجاح، توجد رسالة مفتوحة من كبير مسؤولي الذكاء الاصطناعي، Alexandr Wang، تحدث فيها عن "رغبات البشر"، وأيضًا عملية الاستحواذ التي اعتُبرت "جنونية" بقيمة 14.3 مليار دولار قام بها Zuckerberg في الماضي؛ والتي تبدو الآن وكأنها إحدى أفضل عمليات الاستثمار في المواهب بتاريخ وادي السيليكون.
مجموعة UBS: الحفاظ على تصنيف "محايد" لشركة Tesla (TSLA.US)، السعر المستهدف 385 دولار أمريكي، منطق تسعير السهم مدفوع بسرد الذكاء الاصطناعي
تتوقع شركة UBS أن تبلغ كمية تسليمات Tesla العالمية في الربع الثالث من عام 2026 حوالي 470,000 سيارة، بانخفاض سنوي قدره 5٪ وتراجع ربع سنوي قدره 1٪.
أسعار العملات المشفرة
المزيد


