
ما هو مستقبل شركة خزينة Bitcoin؟

من يحول حيازات BTC إلى أصول منتجة للدخل أولاً، سيكون هو من يحصل مرة أخرى على علاوة مستدامة.
من يحول حيازة BTC إلى أصل يدر عائداً أولاً، هو من سيتمكن من الحصول على علاوة مستدامة مرة أخرى.
الكاتب: Yue Xiaoyu
في الآونة الأخيرة، ستتم إزالة شركة MicroStrategy، خزينة البيتكوين، من مؤشرات الصناديق العالمية. هذا يعني أنه قد يكون هناك هروب لرأس مال بقيمة 8.8 billions دولار، مما سيكون ضربة كبيرة لسعر البيتكوين. إذن، ما هو مستقبل شركات خزينة البيتكوين؟ وما هو مستقبل نموذج DAT؟
نموذج DAT ليس مجرد اقتراض الشركات التقليدية لشراء العملات، بل الأهم من ذلك هو أن مصالح هذه الشركات التقليدية أصبحت مرتبطة بنظام هذا التوكن البيئي.
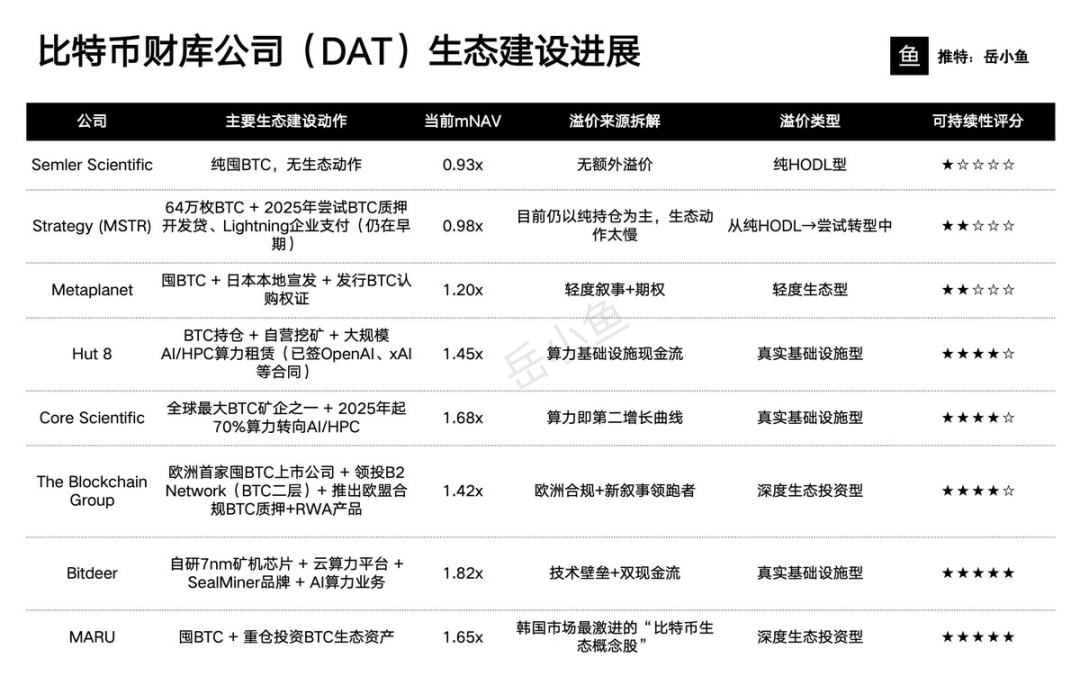
خلافاً لما يعتقده الكثيرون، هناك بالفعل العديد من شركات خزينة البيتكوين التي تعمل بنشاط على تعزيز بناء نظام البيتكوين البيئي. بناء النظام البيئي للبيتكوين بشكل استباقي هو أحد الطرق القليلة الموثوقة التي لا تزال قادرة على إعادة إشعال علاوة القيمة السوقية لشركات DAT. في أوقات السوق السيئة، هذه الطريقة تخلق علاوة مستدامة أكثر من مجرد تكديس المزيد من BTC بشكل أعمى. السوق قد أثبت ذلك بالفعل من خلال التصويت بأموال حقيقية. هنا جدول يوضح تقدم بعض شركات خزينة البيتكوين الرئيسية في بناء النظام البيئي.
كسر الحلقة المفرغة للاحتفاظ فقط
الشركات التي تحتفظ بالعملات، طالما أن BTC لا يرتفع، أو إذا تم حظر قنوات التمويل، فإن CPS (إضافة البيتكوين) لن تعود قادرة على تحقيق علاوة، وسيعود السعر حتماً إلى الصفر. بناء النظام البيئي هو في الواقع بمثابة تركيب محرك ثانٍ أو حتى ثالث للشركة، مما يتيح لها تعويض نفسها، وخلق حواجز تقنية، وسرد جديد للنمو.
تحويل الأصول الجامدة إلى عوائد نشطة
على سبيل المثال، تقوم شركات مثل Hut 8 وCore Scientific وBitdeer بتحويل BTC الذي تملكه مع قوة الحوسبة إلى موارد HPC يمكن تأجيرها لشركات النماذج الكبيرة مثل OpenAI وxAI، بعائد سنوي يتراوح بين 8-15%، مما يحقق أرباحاً بالدولار مباشرة. منطق التقييم في السوق أصبح: حيازة BTC (1.0x) + عائد القيمة المضافة (علاوة إضافية 0.5-1.0x).
اغتنام دورة السرد الجديدة
في الواقع، لا يزال نظام البيتكوين البيئي يدعم السرد الجديد، من بروتوكول Ordinals في البداية إلى Layer2 وBTCFi لاحقاً. طالما أن الشركة مستعدة للاستثمار في الأموال، والفرق، والعلامة التجارية، وتحويل نفسها إلى الشركة الرائدة المدرجة في هذه الدورة الجديدة، فإن المستثمرين الأفراد والمؤسسات على استعداد لمنحها علاوة 2-3 أضعاف، وMARU وBlockchain Group هما مثالان نموذجيان.
التحول من لعبة رأس المال إلى منصة مفتوحة
المنطق القديم: علاوة → إصدار جديد → شراء BTC → رفع سعر السهم (مغلق، انعكاسي، هش للغاية) المنطق الحالي: حيازة BTC + مجموعة مشاريع النظام البيئي + مطورين خارجيين / تدفق رأس المال → قيمة المنصة → علاوة مستدامة
ملخص
الآن السوق أصبح أقل إيماناً بأن مجرد تكديس العملات يمكن أن يحافظ على العلاوة.
الشركات التي يمكنها فعلاً إعادة إشعال mNAV هي فقط تلك التي تحول البيتكوين من ذهب جامد إلى نظام بيئي نشط. من يحول حيازة BTC إلى أصل يدر عائداً أولاً، هو من سيتمكن من الحصول على علاوة مستدامة مرة أخرى.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
قوات مكافحة الإرهاب تنتشر في الشوارع، متحف اللوفر يغلق أبوابه! فرنسا تشهد موجة احتجاجات جديدة في عطلة نهاية الأسبوع، والنيران المتصاعدة تهدد بالانتشار إلى أوروبا
فرنسا غارقة في موجة جديدة من الاحتجاجات العنيفة، حيث تم نشر سبعين ألف عنصر أمني بشكل عاجل وفرض حظر تجول في عدة مدن. أقر ماكرون بوجود تقصير في التعامل مع الأزمات. الأسواق المالية أطلقت جرس الإنذار بالفعل — إذ ارتفع الفارق بين سندات الخزانة الفرنسية والألمانية إلى أعلى مستوى له منذ أزمة الديون الأوروبية، وتراجع مؤشر مديري المشتريات دون خط النمو، كما أغلقت متاجر السلع الفاخرة نوافذها وأغلق متحف اللوفر، فيما تتوقع بلدية باريس خسائر بعشرات الملايين من اليورو. ويبدو أن نيران الاضطرابات تتجه للامتداد إلى باقي أوروبا.

كانوا يشترون بجنون في السابق، والآن تقلص "مخزون الذخيرة" بمقدار 51 تريليون وون كوري! لم يعد المستثمرون الأفراد في كوريا قادرين على الشراء
في غضون أربعة أشهر، انخفض "مخزون الذخيرة" للمستثمرين الأفراد في كوريا بنسبة 36.5% ليعود إلى مستوى بداية العام. على الرغم من أن المستثمرين الأفراد اشتروا صافياً أكثر من 75 تريليون وون كوري، إلا أن تدفق الأموال الجديدة توقف، وسرعة التعويض أقل بكثير من سرعة الاستهلاك. مع هبوط مؤشر KOSPI بنسبة تقارب 20% خلال الشهر، واستمرار المستثمرين الأجانب في البيع الصافي، وتزايد المخاوف بشأن المخاطر الائتمانية للذكاء الاصطناعي، فإن سوق الأسهم الكورية التي فقدت دعم أموال المواطنين قد يصعب عليها التعافي المستمر في المدى القصير.
انهيار "تداول الإجماع" وولادة إجماع جديد! شرح Goldman Sachs: لماذا تقوم المؤسسات حاليًا بتقليص مراكزها في AI بشكل كبير
تجارة "شراء الذكاء الاصطناعي وبيع كل شيء آخر" التي كانت مزدحمة للغاية تمر الآن بتفكك مؤلم—فالسوق لم يعد يرضى بسرديات "حرق الأموال"، حيث يتوجب على مزودي السحابة الكبار للغاية أن يقدموا تحولاً حقيقياً وملموساً في الإيرادات، في الوقت الذي ينفقون فيه 1.1 تريليون دولار في رأس المال. فجوة الكهرباء البالغة 40-50 جيجاوات، وارتفاع تكلفة التمويل، والتحول في النموذج الكلي إلى "عصر الإنفاق المفرط" تدفع تجارة الذكاء الاصطناعي من كونها مجرد إيمان إلى اختبار واقعي وصعب لتحقيق الأرباح.

الإنفاق الرأسمالي في مجال الذكاء الاصطناعي أمام معضلة: التسريع يؤدي إلى ضغط على التدفقات النقدية، والإبطاء يهدد قصة النمو
تعتقد نومورا سيكيوريتيز أن سردية الاستثمار في الذكاء الاصطناعي تغرق حاليًا في تناقض داخلي: إذا قامت شركات السحابة العملاقة بتسريع الإنفاق الرأسمالي، فإن التدفق النقدي الحر سيستمر في الانخفاض، مما يثير الشكوك حول استدامة التمويل؛ وإذا أبطأت هذه الشركات الإنفاق، فهذا يعني أن توقعات الطلب على الذكاء الاصطناعي والأرباح ستنهار. كلا الخيارين يؤديان إلى عمليات بيع. المراكز الطويلة المتراكمة خلال موجة "الوكيل الذكي" في سبتمبر، تسببت في موجة ضخمة من تقليص الخسائر عندما ظهرت محفزات سلبية، وانتشرت بعدها إلى سوق السندات الأمريكية، وأسواق العملات والسلع الأساسية، مما أدى إلى إزالة الرفع المالي بشكل ممنهج.

أسعار العملات المشفرة
المزيد


